

오뚜기 목표주가가 높아졌다.
라면과 가정간편식(HMR) 판매가 성장세를 이어가고 있는데다 후추, 식초, 참치캔 등 가공식품 가격을 인상해 수익성이 좋아질 것으로 분석됐다.
박상준 키움증권 연구원은 25일 오뚜기의 목표주가를 95만 원에서 104만 원으로 높여 잡고 투자의견 매수(BUY)를 유지했다.
오뚜기 주가는 24일 86만6천 원으로 거래를 마쳤다.
박 연구원은 “오뚜기가 라면과 냉동피자, 쌀가공품 등에서 성장세가 꾸준하다”며 “가격 경쟁력을 기반으로 라면과 가정간편식시장에서 점유율을 높일 것”이라고 내다봤다.
오뚜기는 라면시장에서 중량기준 점유율이 26% 대에 이르렀다. ‘진짜쫄면’ 등 신제품과 ‘진라면’ 등 기존제품의 판매호조가 겹친 영향으로 분석됐다.
박 연구원은 “오뚜기는 전통적으로 제품 가격 인상을 잘 하지 않는 기업인데 최근 가공식품에서 가격을 인상했다”며 “후추류, 식초류, 참치캔 등의 평균 판매단가가 높아져 수익성이 개선될 것”이라고 내다봤다.
오뚜기는 올해 매출 2조2851억 원, 영업이익 1670억 원을 낼 것으로 전망됐다. 2017년보다 매출은 7.5%, 영업이익은 14.3% 늘어나는 것이다. [비즈니스포스트 감병근 기자]
라면과 가정간편식(HMR) 판매가 성장세를 이어가고 있는데다 후추, 식초, 참치캔 등 가공식품 가격을 인상해 수익성이 좋아질 것으로 분석됐다.
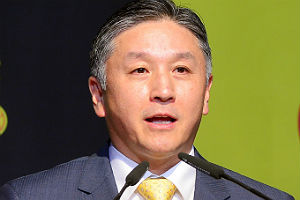
▲ 함영준 오뚜기 회장.
박상준 키움증권 연구원은 25일 오뚜기의 목표주가를 95만 원에서 104만 원으로 높여 잡고 투자의견 매수(BUY)를 유지했다.
오뚜기 주가는 24일 86만6천 원으로 거래를 마쳤다.
박 연구원은 “오뚜기가 라면과 냉동피자, 쌀가공품 등에서 성장세가 꾸준하다”며 “가격 경쟁력을 기반으로 라면과 가정간편식시장에서 점유율을 높일 것”이라고 내다봤다.
오뚜기는 라면시장에서 중량기준 점유율이 26% 대에 이르렀다. ‘진짜쫄면’ 등 신제품과 ‘진라면’ 등 기존제품의 판매호조가 겹친 영향으로 분석됐다.
박 연구원은 “오뚜기는 전통적으로 제품 가격 인상을 잘 하지 않는 기업인데 최근 가공식품에서 가격을 인상했다”며 “후추류, 식초류, 참치캔 등의 평균 판매단가가 높아져 수익성이 개선될 것”이라고 내다봤다.
오뚜기는 올해 매출 2조2851억 원, 영업이익 1670억 원을 낼 것으로 전망됐다. 2017년보다 매출은 7.5%, 영업이익은 14.3% 늘어나는 것이다. [비즈니스포스트 감병근 기자]












