아세아시멘트가 한라시멘트를 인수한 효과를 남북 경제협력업에서 본격적으로 볼 수 있을 것으로 전망됐다.
박세라 신영증권 연구원은 25일 “남북 경협사업으로 연간 3천만 톤가량의 신규 시멘트 수요가 발생할 것”이라며 “아세아시멘트는 한라시멘트 인수로 해상운반에 강점을 보유하고 있어 2019년 이후 본격적 시너지가 나올 것”이라고 내다봤다.
남북 정상회담에서 경협사업을 재추진하기로 합의하면 건설사업의 기초 건자재로 쓰이는 시멘트 기업이 수혜를 볼 것으로 예상된다.
이 가운데 해안가에 공장을 보유하고 있는 아세아시멘트의 기업가치가 크게 부각될 것으로 전망됐다.
북한 도로 인프라가 미비해 해상으로 자재를 운송하는 방안이 유력하게 검토될 수 있기 때문이다.
아세아시멘트는 2017년 말 강릉에 공장을 두고 있는 한라시멘트를 인수했다.
박 연구원은 “아세아시멘트 기업가치는 지금까지 한라시멘트 인수에 따른 재무구조 부담으로 저평가받았다”며 “이번 남북 경협사업이 재개되면 인수 효과를 크게 볼 것”이라고 말했다.
아세아시멘트가 지주회사 체제로 전환한 점도 남북 경협사업에서 긍정적 영향을 받는 요인으로 꼽혔다.
박 연구원은 “아세아지주가 농업과 제지 등 북한의 기간산업과 연계돼 있어 투자 시너지를 받을 수 있을 것”이라며 “중장기적 투자여력까지 고려했을 때 아세아시멘트 성장 전망이 밝다”고 내다봤다.
아세아시멘트는 2018년 연결기준으로 매출 4786억 원, 영업이익 553억 원을 낼 것으로 예상된다. 2017년과 비교해 매출은 3.8%, 영업이익은 3.9% 늘어나는 것이다. [비즈니스포스트 조예리 기자]
박세라 신영증권 연구원은 25일 “남북 경협사업으로 연간 3천만 톤가량의 신규 시멘트 수요가 발생할 것”이라며 “아세아시멘트는 한라시멘트 인수로 해상운반에 강점을 보유하고 있어 2019년 이후 본격적 시너지가 나올 것”이라고 내다봤다.
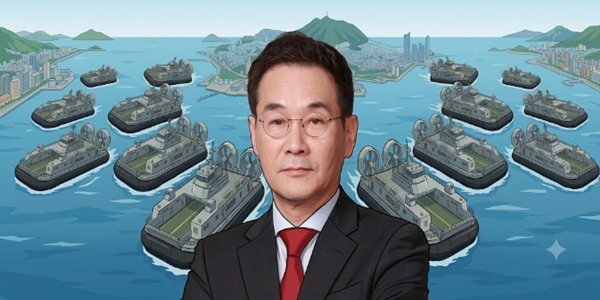
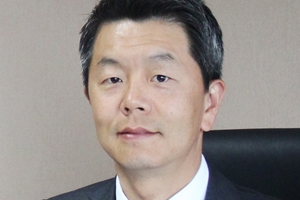
▲ 이훈범 아세아시멘트 대표이사 사장.
남북 정상회담에서 경협사업을 재추진하기로 합의하면 건설사업의 기초 건자재로 쓰이는 시멘트 기업이 수혜를 볼 것으로 예상된다.
이 가운데 해안가에 공장을 보유하고 있는 아세아시멘트의 기업가치가 크게 부각될 것으로 전망됐다.
북한 도로 인프라가 미비해 해상으로 자재를 운송하는 방안이 유력하게 검토될 수 있기 때문이다.
아세아시멘트는 2017년 말 강릉에 공장을 두고 있는 한라시멘트를 인수했다.
박 연구원은 “아세아시멘트 기업가치는 지금까지 한라시멘트 인수에 따른 재무구조 부담으로 저평가받았다”며 “이번 남북 경협사업이 재개되면 인수 효과를 크게 볼 것”이라고 말했다.
아세아시멘트가 지주회사 체제로 전환한 점도 남북 경협사업에서 긍정적 영향을 받는 요인으로 꼽혔다.
박 연구원은 “아세아지주가 농업과 제지 등 북한의 기간산업과 연계돼 있어 투자 시너지를 받을 수 있을 것”이라며 “중장기적 투자여력까지 고려했을 때 아세아시멘트 성장 전망이 밝다”고 내다봤다.
아세아시멘트는 2018년 연결기준으로 매출 4786억 원, 영업이익 553억 원을 낼 것으로 예상된다. 2017년과 비교해 매출은 3.8%, 영업이익은 3.9% 늘어나는 것이다. [비즈니스포스트 조예리 기자]