

LG전자가 하반기 수익성이 악화해도 전장사업 등 장기적인 성장성이 부각되며 주가가 오를 것으로 전망됐다.
고정우 NH투자증권 연구원은 14일 “LG전자가 하반기 실적둔화 전망에도 전장사업 등에서 성장성이 부각되고 있다”며 “기업가치 상승요인으로 작용할 것”이라고 내다봤다.
NH투자증권은 LG전자의 목표주가를 기존 8만3천 원에서 10만5천 원으로 올려잡았다.
LG전자는 6월 유럽 주요 완성차업체에 첨단운전자보조시스템(ADAS)에 사용되는 전방카메라 공급계약을 수주한 데 이어 8월 말 유럽 차량용 조명업체 ‘ZKW’ 인수전에도 참여한 것으로 알려졌다.
LG전자는 자동차 전장사업에서 2020년 매출 7조3천억 원을 낼 것으로 추산됐다. 올해 전망치인 3조6천억 원에서 대폭 늘어나는 것이다.
하지만 단기적으로는 새 스마트폰 ‘V30’ 마케팅비용이 늘어나 3분기에 직전 분기보다 수익성이 악화할 것으로 전망됐다.
LG전자는 3분기 매출 14조7천억 원, 영업이익 5395억 원을 낼 것으로 추산됐다. 지난해 3분기보다 매출은 11%, 영업이익은 91% 늘어나지만 직전 분기보다는 영업이익이 19% 줄어드는 것이다.
LG전자는 8월31일 독일 베를린에서 V30 공개행사를 벌인 데 이어 14일부터 국내에서 사전예약판매를 시작했다.
14일 LG전자 주가는 전날보다 0.57% 오른 8만7900원으로 장을 마감했다. V30이 업계에서 호평을 받는 데다 사전판매가 시작하면서 이틀 연속을 오름세를 보였다. [비즈니스포스트 윤준영 기자]
고정우 NH투자증권 연구원은 14일 “LG전자가 하반기 실적둔화 전망에도 전장사업 등에서 성장성이 부각되고 있다”며 “기업가치 상승요인으로 작용할 것”이라고 내다봤다.
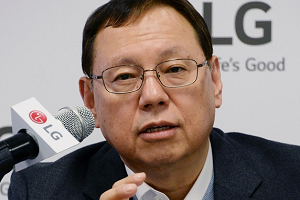
▲ 조성진 LG전자 부회장.
NH투자증권은 LG전자의 목표주가를 기존 8만3천 원에서 10만5천 원으로 올려잡았다.
LG전자는 6월 유럽 주요 완성차업체에 첨단운전자보조시스템(ADAS)에 사용되는 전방카메라 공급계약을 수주한 데 이어 8월 말 유럽 차량용 조명업체 ‘ZKW’ 인수전에도 참여한 것으로 알려졌다.
LG전자는 자동차 전장사업에서 2020년 매출 7조3천억 원을 낼 것으로 추산됐다. 올해 전망치인 3조6천억 원에서 대폭 늘어나는 것이다.
하지만 단기적으로는 새 스마트폰 ‘V30’ 마케팅비용이 늘어나 3분기에 직전 분기보다 수익성이 악화할 것으로 전망됐다.
LG전자는 3분기 매출 14조7천억 원, 영업이익 5395억 원을 낼 것으로 추산됐다. 지난해 3분기보다 매출은 11%, 영업이익은 91% 늘어나지만 직전 분기보다는 영업이익이 19% 줄어드는 것이다.
LG전자는 8월31일 독일 베를린에서 V30 공개행사를 벌인 데 이어 14일부터 국내에서 사전예약판매를 시작했다.
14일 LG전자 주가는 전날보다 0.57% 오른 8만7900원으로 장을 마감했다. V30이 업계에서 호평을 받는 데다 사전판매가 시작하면서 이틀 연속을 오름세를 보였다. [비즈니스포스트 윤준영 기자]








