[비즈니스포스트] 한샘 목표주가가 낮아졌다.
매출 감소로 3분기 영업이익이 크게 줄어든 데다 주택 매매거래량 둔화와 입주 물량 감소로 당분간 실적 회복이 어려울 것으로 전망됐다.
김세련 LS증권 연구원은 11일 한샘 목표주가를 기존 4만5천 원에서 4만3천 원으로 낮췄다. 투자의견은 보유(Hold)를 유지했다.
10일 한샘 주가는 3만9900원에 거래를 마쳤다.
김 연구원은 주택 매매거래량 증가에 따른 상반기 실적 개선 효과가 사라지면서 한샘의 수익성 부담이 커졌다고 분석했다.
김 연구원은 "금리 인상 기조 지속과 강화된 주택 수요 규제로 주택 매매거래량 둔화가 불가피하다"며 "입주 물량 감소에 따른 특판 매출 감소와 소비심리 둔화에 따른 가구 판매 둔화로 영업 환경이 쉽지 않다"고 분석했다.
한샘은 2026년 3분기 연결기준 매출 3576억 원, 영업이익 16억 원을 낸 것으로 잠정 집계됐다. 2025년 같은 기간보다 매출은 19.0%, 영업이익은 76.5% 감소했다.
시장 기대치(컨센서스)보다 매출은 12.6%, 영업이익은 80.8% 낮다.
김 연구원은 매출 감소에 따른 고정비 부담이 영업이익 감소로 이어졌다고 봤다. 상반기에 상승했던 석유화학 제품 원가와 환율 영향이 3분기에 뒤늦게 반영된 점도 수익성 악화 요인으로 꼽았다.
사업별로 살펴보면 3분기 가구(홈퍼니싱) 매출은 1030억 원으로 1년 전보다 12.2% 감소했다. 리모델링(리하우스) 매출은 1310억 원으로 4.6% 줄었다.
기업 사이 거래(B2B) 부문 매출은 920억 원으로 1년 전보다 6.6% 감소했다. 기타 매출은 320억 원으로 63.9% 줄었다.
한샘은 4분기 연결기준으로 매출 3620억 원, 영업이익 20억 원을 낼 것으로 예상됐다. 2025년 같은 기간보다 매출은 9.5%, 영업이익은 33.2% 감소하는 것이다.
김 연구원은 한샘의 주가 회복에도 시간이 필요할 것으로 내다봤다.
그는 현재 기업가치가 절대적으로 저렴한 수준은 아니라며 자사주에 대한 기대만으로 투자하기는 어렵다고 분석했다. 거시경제 환경이 개선되고 구조적 실적 성장이 확인되기 전까지 주가 반등 동력을 확보하기 어려울 것으로 봤다.
한샘은 2026년 연결기준 매출 1조5360억 원, 영업이익 250억 원을 낼 것으로 전망됐다. 2025년보다 매출은 11.9% 감소하고 영업이익은 34.9% 증가하는 것이다. 조성근 기자
매출 감소로 3분기 영업이익이 크게 줄어든 데다 주택 매매거래량 둔화와 입주 물량 감소로 당분간 실적 회복이 어려울 것으로 전망됐다.
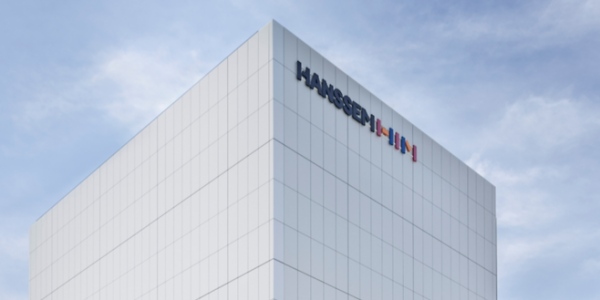
▲ 한샘 목표주가가 낮아졌다. 사진은 서울 강남구에 있는 한샘 플래그십 논현 전경. <한샘>
김세련 LS증권 연구원은 11일 한샘 목표주가를 기존 4만5천 원에서 4만3천 원으로 낮췄다. 투자의견은 보유(Hold)를 유지했다.
10일 한샘 주가는 3만9900원에 거래를 마쳤다.
김 연구원은 주택 매매거래량 증가에 따른 상반기 실적 개선 효과가 사라지면서 한샘의 수익성 부담이 커졌다고 분석했다.
김 연구원은 "금리 인상 기조 지속과 강화된 주택 수요 규제로 주택 매매거래량 둔화가 불가피하다"며 "입주 물량 감소에 따른 특판 매출 감소와 소비심리 둔화에 따른 가구 판매 둔화로 영업 환경이 쉽지 않다"고 분석했다.
한샘은 2026년 3분기 연결기준 매출 3576억 원, 영업이익 16억 원을 낸 것으로 잠정 집계됐다. 2025년 같은 기간보다 매출은 19.0%, 영업이익은 76.5% 감소했다.
시장 기대치(컨센서스)보다 매출은 12.6%, 영업이익은 80.8% 낮다.
김 연구원은 매출 감소에 따른 고정비 부담이 영업이익 감소로 이어졌다고 봤다. 상반기에 상승했던 석유화학 제품 원가와 환율 영향이 3분기에 뒤늦게 반영된 점도 수익성 악화 요인으로 꼽았다.
사업별로 살펴보면 3분기 가구(홈퍼니싱) 매출은 1030억 원으로 1년 전보다 12.2% 감소했다. 리모델링(리하우스) 매출은 1310억 원으로 4.6% 줄었다.
기업 사이 거래(B2B) 부문 매출은 920억 원으로 1년 전보다 6.6% 감소했다. 기타 매출은 320억 원으로 63.9% 줄었다.
한샘은 4분기 연결기준으로 매출 3620억 원, 영업이익 20억 원을 낼 것으로 예상됐다. 2025년 같은 기간보다 매출은 9.5%, 영업이익은 33.2% 감소하는 것이다.
김 연구원은 한샘의 주가 회복에도 시간이 필요할 것으로 내다봤다.
그는 현재 기업가치가 절대적으로 저렴한 수준은 아니라며 자사주에 대한 기대만으로 투자하기는 어렵다고 분석했다. 거시경제 환경이 개선되고 구조적 실적 성장이 확인되기 전까지 주가 반등 동력을 확보하기 어려울 것으로 봤다.
한샘은 2026년 연결기준 매출 1조5360억 원, 영업이익 250억 원을 낼 것으로 전망됐다. 2025년보다 매출은 11.9% 감소하고 영업이익은 34.9% 증가하는 것이다. 조성근 기자