[비즈니스포스트] DL이앤씨가 3년 전 전략적 투자를 단행한 X-에너지가 참여하는 소형모듈원전(SMR) 사업이 미국에서 첫 건설 허가를 받으며 중요한 변곡점을 맞았다.
다만 DL이앤씨는 매출이 줄어드는 상황에 놓여 있다. 박상신 대표이사 부회장은 SMR 사업이 본격화하기 전까지 수주해 둔 핵심 주택사업의 착공을 서둘러 외형 회복에 주력할 것으로 보인다.

9일(현지시각) X-에너지는 보도자료를 통해 "미국 원자력규제위원회(NRC)는 다우의 자회사인 '롱 모트(Long Mott) 에너지'가 추진하는 미국 텍사스주 시드리프트 부지 내 SMR 모델(노형) 'Xe-100' 4기의 건설을 허가했다"고 밝혔다.
X-에너지는 다우와 협력해 SMR 모델 Xe-100을 활용한 사업을 추진하고 있다. X-에너지는 4세대 SMR 개발사로 아마존의 대규모 투자를 유치한 기업으로 알려져 있다.
DL이앤씨는 2023년 전략적 투자자로 X-에너지에 2천만 달러(당시 약 300억 원)를 투자했다.
이번 NRC의 건설 허가는 X-에너지의 SMR 모델 Xe-100이 받은 첫 사례다. 기존 예상 시점인 2027년 1분기보다 앞당겨졌다는 점에서도 의미가 있다. X-에너지는 이번 건설 허가를 '역사적 이정표'로, 미국 에너지부는 '중요한 진전'으로 각각 평가했다.
DL이앤씨가 이번 NRC 허가만으로 EPC(설계·조달·시공) 본계약을 체결해 당장 수혜를 보게 되는 것은 아니다.
해당 사업은 협력사인 X-에너지가 아닌 다우가 개발을 주도하고 있으며 최종 투자 결정 등 착공 전까지 거쳐야 할 절차도 남아 있다. DL이앤씨도 이번 건설 허가와 관련해 현시점에서 SMR 사업의 진척 상황을 언급하기는 어렵다는 입장을 내놨다.
다만 DL이앤씨가 그동안 새로운 성장동력으로 점찍고 추진해 온 SMR 사업이 본격화할 계기를 마련했다는 점에서 의미가 있는 것으로 평가된다.
DL이앤씨는 SMR 시장에서 4세대 원자로 개발사에 선제적으로 투자하며 사업 확대 기회를 노렸다.
SMR은 원자로 냉각 방식과 기술에 따라 기존 경수로를 기반으로 한 3세대 기술과 차세대 원자로 기술인 4세대 등으로 구분된다. X-에너지의 노형 Xe-100은 물 대신 헬륨가스를 냉각재로 사용하는 고온가스로 방식으로 4세대 원자로에 해당한다.
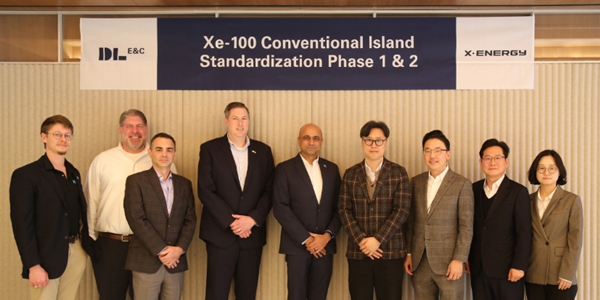
특히 Xe-100은 현재 DL이앤씨가 표준화 설계에 참여하고 있는 모델이다.
DL이앤씨는 올해 3월 X-에너지와 약 1천만 달러(약 150억 원) 규모의 SMR 표준화 설계 계약을 체결했다. 당시 2027년 상반기까지 설계를 완료하는 것이 목표로 제시됐으며, 완성된 설계는 X-에너지의 첫 프로젝트를 비롯한 후속 사업에도 적용될 것으로 전망됐다.
DL이앤씨는 이번 NRC의 Xe-100 모델 건설 허가가 X-에너지 지분가치 회복에도 긍정적으로 작용할 가능성이 있다. DL이앤씨가 보유한 X-에너지 지분은 시가평가 대상 투자자산으로, 상장 이후 주가 변동에 따라 평가손익이 발생하고 있다.
DL이앤씨는 올해 3분기 실적에 X-에너지 투자자산 평가손실 약 310억 원을 반영했다. 앞서 상장 직후에는 보유 지분가치가 한때 약 1720억 원까지 상승해 2023년 최초 투자액인 약 300억 원의 5.7배 수준에 이르기도 했다. 하지만 이후 주가가 하락하면서 평가 손실로 돌아섰다.
증권업계에서는 DL이앤씨의 SMR 사업 성과가 가시화되기까지는 시간이 걸릴 것으로 보면서도 장기적으로는 긍정적 요소가 될 것으로 평가한다.
신동현 현대차증권 연구원은 6일 보고서에서 "X-에너지의 SMR 모델을 활용한 프로젝트가 꾸준히 진척되고 있다"며 "DL이앤씨의 EPC 사업 참여를 논의하려면 사업이 더 구체화하는 과정이 필요하겠지만 새로운 사업이 발굴되고 있다는 점은 장기적으로 긍정적이다"고 바라봤다.
박상신 대표이사 부회장은 자신이 강점을 지닌 주택사업을 통해 SMR 사업이 본격화하기 전까지 매출 회복의 기반을 마련하는 데 집중할 것으로 보인다.
DL이앤씨는 올해 매출 감소라는 부담을 안고 있다.
DL이앤씨의 올해 3분기 연결기준 매출은 1조5065억 원, 영업이익은 1073억 원으로 지난해 같은 기간보다 각각 21%, 8.1% 줄었다. 3분기 기준 주요 상장 건설사 가운데 매출과 영업이익이 모두 감소한 곳은 GS건설과 DL이앤씨 두 곳뿐이었다.
DL이앤씨도 3분기 실적을 발표하면서 외형 축소를 언급했다. 증권업계에서도 플랜트 부문의 매출 감소로 2027년까지 외형 축소가 불가피하다는 지적이 잇따랐다.
박 부회장의 버팀목은 결국 주택사업이 될 것으로 보인다. 올해 1~3분기 주택사업 매출은 DL이앤씨 전체 매출의 약 49%를 차지했다.
DL이앤씨의 주택사업 수익성은 건설업계에서도 높은 수준으로 평가된다. DL이앤씨의 3분기 주택사업 매출원가율은 79.3%였으며, 1~3분기 누적 기준으로도 78.5%를 기록했다. 주요 경쟁 건설사들의 매출원가율이 대체로 80% 중반대인 것과 대조된다.
박 부회장은 건설업계에서 손꼽히는 주택사업 전문가다. DL이앤씨의 전신인 대림산업에서 건설부문 대표를 지냈으며, 잠시 회사를 떠났다가 2024년 8월 DL이앤씨로 복귀한 뒤 주택사업을 중심으로 수익성을 끌어올렸다.
하지만 플랜트 사업 수주 부진으로 회사 전체 매출이 후퇴하는 상황에 놓이면서 자신의 전문 분야인 주택사업에서 착공 물량을 늘려 매출 회복에 시동을 걸 것으로 예상된다.
특히 건설업계에서는 올해 하반기 착공을 목표로 했다가 조합과의 분쟁으로 일정이 미뤄진 경기 성남시 상대원2구역 재개발 사업이 다시 본궤도에 오르는 것이 DL이앤씨 주택사업의 매출 회복에 중요하다는 평가도 나온다.
DL이앤씨는 최근 상대원2구역 재개발 사업을 내년 2월 착공하겠다는 목표를 세운 것으로 전해진다. 상대원2구역 재개발은 2조 원 규모의 사업으로, 규모 면에서도 DL이앤씨의 주요 주택사업 가운데 손꼽힌다.
더구나 DL이앤씨의 조 단위 재개발 사업인 서울 용산구 한남5구역, 부산 부산진구 촉진3구역, 서울 은평구 증산4구역 등과 비교해도 상대원2구역은 매출화가 가장 빠를 것으로 전망되는 사업장이다.
DL이앤씨는 현재 SMR 사업과 관련해 빠르면 2027년 시공사 선정의 윤곽이 드러날 것으로 내다보고 있다. 이와 함께 X-에너지와 협력을 강화해 북미와 영국에서 SMR 사업 성과를 내기 위해 노력하고 있다.
KB증권 보고서에 따르면 DL이앤씨 관계자는 10월 말 기관투자자 대상 컨퍼런스콜에서 "X-에너지와의 협력을 토대로 북미와 영국에서 SMR 사업을 진행하고 있다"며 "북미는 올해 새로 발표된 프로젝트 3개 가운데 하나가 빠르면 2027년에 EPC 단계로 진행될 것으로 기대된다"고 말했다. 김환 기자
다만 DL이앤씨는 매출이 줄어드는 상황에 놓여 있다. 박상신 대표이사 부회장은 SMR 사업이 본격화하기 전까지 수주해 둔 핵심 주택사업의 착공을 서둘러 외형 회복에 주력할 것으로 보인다.
▲ 박상신 DL이앤씨 대표이사 부회장이 SMR 사업의 본격화 전까지 주택사업에서 외형 성장에 주력하고 있다. <DL이앤씨>
9일(현지시각) X-에너지는 보도자료를 통해 "미국 원자력규제위원회(NRC)는 다우의 자회사인 '롱 모트(Long Mott) 에너지'가 추진하는 미국 텍사스주 시드리프트 부지 내 SMR 모델(노형) 'Xe-100' 4기의 건설을 허가했다"고 밝혔다.
X-에너지는 다우와 협력해 SMR 모델 Xe-100을 활용한 사업을 추진하고 있다. X-에너지는 4세대 SMR 개발사로 아마존의 대규모 투자를 유치한 기업으로 알려져 있다.
DL이앤씨는 2023년 전략적 투자자로 X-에너지에 2천만 달러(당시 약 300억 원)를 투자했다.
이번 NRC의 건설 허가는 X-에너지의 SMR 모델 Xe-100이 받은 첫 사례다. 기존 예상 시점인 2027년 1분기보다 앞당겨졌다는 점에서도 의미가 있다. X-에너지는 이번 건설 허가를 '역사적 이정표'로, 미국 에너지부는 '중요한 진전'으로 각각 평가했다.
DL이앤씨가 이번 NRC 허가만으로 EPC(설계·조달·시공) 본계약을 체결해 당장 수혜를 보게 되는 것은 아니다.
해당 사업은 협력사인 X-에너지가 아닌 다우가 개발을 주도하고 있으며 최종 투자 결정 등 착공 전까지 거쳐야 할 절차도 남아 있다. DL이앤씨도 이번 건설 허가와 관련해 현시점에서 SMR 사업의 진척 상황을 언급하기는 어렵다는 입장을 내놨다.
다만 DL이앤씨가 그동안 새로운 성장동력으로 점찍고 추진해 온 SMR 사업이 본격화할 계기를 마련했다는 점에서 의미가 있는 것으로 평가된다.
DL이앤씨는 SMR 시장에서 4세대 원자로 개발사에 선제적으로 투자하며 사업 확대 기회를 노렸다.
SMR은 원자로 냉각 방식과 기술에 따라 기존 경수로를 기반으로 한 3세대 기술과 차세대 원자로 기술인 4세대 등으로 구분된다. X-에너지의 노형 Xe-100은 물 대신 헬륨가스를 냉각재로 사용하는 고온가스로 방식으로 4세대 원자로에 해당한다.
▲ 배종식 DL이앤씨 플랜트사업본부 부본부장(왼쪽 여섯째)과 딩카 바티아(Dinkar S. Bhatia) X-에너지 CCO(최고영업책임자, 왼쪽 다섯째)가 서울 마곡동 본사에서 가진 SMR 표준화 설계 계약 체결식에서 기념사진을 찍고 있다. <DL이앤씨>
특히 Xe-100은 현재 DL이앤씨가 표준화 설계에 참여하고 있는 모델이다.
DL이앤씨는 올해 3월 X-에너지와 약 1천만 달러(약 150억 원) 규모의 SMR 표준화 설계 계약을 체결했다. 당시 2027년 상반기까지 설계를 완료하는 것이 목표로 제시됐으며, 완성된 설계는 X-에너지의 첫 프로젝트를 비롯한 후속 사업에도 적용될 것으로 전망됐다.
DL이앤씨는 이번 NRC의 Xe-100 모델 건설 허가가 X-에너지 지분가치 회복에도 긍정적으로 작용할 가능성이 있다. DL이앤씨가 보유한 X-에너지 지분은 시가평가 대상 투자자산으로, 상장 이후 주가 변동에 따라 평가손익이 발생하고 있다.
DL이앤씨는 올해 3분기 실적에 X-에너지 투자자산 평가손실 약 310억 원을 반영했다. 앞서 상장 직후에는 보유 지분가치가 한때 약 1720억 원까지 상승해 2023년 최초 투자액인 약 300억 원의 5.7배 수준에 이르기도 했다. 하지만 이후 주가가 하락하면서 평가 손실로 돌아섰다.
증권업계에서는 DL이앤씨의 SMR 사업 성과가 가시화되기까지는 시간이 걸릴 것으로 보면서도 장기적으로는 긍정적 요소가 될 것으로 평가한다.
신동현 현대차증권 연구원은 6일 보고서에서 "X-에너지의 SMR 모델을 활용한 프로젝트가 꾸준히 진척되고 있다"며 "DL이앤씨의 EPC 사업 참여를 논의하려면 사업이 더 구체화하는 과정이 필요하겠지만 새로운 사업이 발굴되고 있다는 점은 장기적으로 긍정적이다"고 바라봤다.
박상신 대표이사 부회장은 자신이 강점을 지닌 주택사업을 통해 SMR 사업이 본격화하기 전까지 매출 회복의 기반을 마련하는 데 집중할 것으로 보인다.
DL이앤씨는 올해 매출 감소라는 부담을 안고 있다.
DL이앤씨의 올해 3분기 연결기준 매출은 1조5065억 원, 영업이익은 1073억 원으로 지난해 같은 기간보다 각각 21%, 8.1% 줄었다. 3분기 기준 주요 상장 건설사 가운데 매출과 영업이익이 모두 감소한 곳은 GS건설과 DL이앤씨 두 곳뿐이었다.
DL이앤씨도 3분기 실적을 발표하면서 외형 축소를 언급했다. 증권업계에서도 플랜트 부문의 매출 감소로 2027년까지 외형 축소가 불가피하다는 지적이 잇따랐다.
박 부회장의 버팀목은 결국 주택사업이 될 것으로 보인다. 올해 1~3분기 주택사업 매출은 DL이앤씨 전체 매출의 약 49%를 차지했다.
DL이앤씨의 주택사업 수익성은 건설업계에서도 높은 수준으로 평가된다. DL이앤씨의 3분기 주택사업 매출원가율은 79.3%였으며, 1~3분기 누적 기준으로도 78.5%를 기록했다. 주요 경쟁 건설사들의 매출원가율이 대체로 80% 중반대인 것과 대조된다.
박 부회장은 건설업계에서 손꼽히는 주택사업 전문가다. DL이앤씨의 전신인 대림산업에서 건설부문 대표를 지냈으며, 잠시 회사를 떠났다가 2024년 8월 DL이앤씨로 복귀한 뒤 주택사업을 중심으로 수익성을 끌어올렸다.
하지만 플랜트 사업 수주 부진으로 회사 전체 매출이 후퇴하는 상황에 놓이면서 자신의 전문 분야인 주택사업에서 착공 물량을 늘려 매출 회복에 시동을 걸 것으로 예상된다.
특히 건설업계에서는 올해 하반기 착공을 목표로 했다가 조합과의 분쟁으로 일정이 미뤄진 경기 성남시 상대원2구역 재개발 사업이 다시 본궤도에 오르는 것이 DL이앤씨 주택사업의 매출 회복에 중요하다는 평가도 나온다.
DL이앤씨는 최근 상대원2구역 재개발 사업을 내년 2월 착공하겠다는 목표를 세운 것으로 전해진다. 상대원2구역 재개발은 2조 원 규모의 사업으로, 규모 면에서도 DL이앤씨의 주요 주택사업 가운데 손꼽힌다.
더구나 DL이앤씨의 조 단위 재개발 사업인 서울 용산구 한남5구역, 부산 부산진구 촉진3구역, 서울 은평구 증산4구역 등과 비교해도 상대원2구역은 매출화가 가장 빠를 것으로 전망되는 사업장이다.
DL이앤씨는 현재 SMR 사업과 관련해 빠르면 2027년 시공사 선정의 윤곽이 드러날 것으로 내다보고 있다. 이와 함께 X-에너지와 협력을 강화해 북미와 영국에서 SMR 사업 성과를 내기 위해 노력하고 있다.
KB증권 보고서에 따르면 DL이앤씨 관계자는 10월 말 기관투자자 대상 컨퍼런스콜에서 "X-에너지와의 협력을 토대로 북미와 영국에서 SMR 사업을 진행하고 있다"며 "북미는 올해 새로 발표된 프로젝트 3개 가운데 하나가 빠르면 2027년에 EPC 단계로 진행될 것으로 기대된다"고 말했다. 김환 기자