[비즈니스포스트] 롯데쇼핑 목표주가가 줄줄이 하향조정됐다.
3분기 영업이익이 1년 전보다 30% 이상 증가했지만 4분기에는 백화점 매출 성장세가 둔화할 것으로 전망됐다. 최근 국내 주식시장 조정으로 소비 여건이 나빠질 수 있다는 우려도 기업가치 평가에 반영됐다.
9일 박상준 키움증권 연구원은 롯데쇼핑 목표주가를 기존 16만 원에서 13만 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
한국투자증권은 기존 18만 원에서 14만5천 원으로, NH투자증권은 17만 원에서 14만 원으로 목표주가를 내렸다. 대신증권은 기존 17만5천 원에서 14만 원으로, 신한투자증권은 14만 원에서 13만 원으로 하향 조정했다.
직전 거래일인 6일 롯데쇼핑 주가는 8만9700원에 거래를 마쳤다.
박상준 연구원은 "최근 국내 주식시장 하락에 따른 자산효과 악화 영향을 반영해 4분기 백화점 기존점 매출 성장률 전망치를 7.5%에서 4%로 하향 조정했다"며 "2027년 1분기 대규모 소득효과에 대한 기대는 여전히 유효하다"고 분석했다.
주영훈 NH투자증권 연구원은 "목표주가 산정에 적용하는 평가배수를 기존보다 10% 낮춘 것이 주된 근거"라며 "향후 실적 전망치의 변동 폭은 크지 않으며 사업 경쟁력은 여전히 강하다"고 분석했다. 평가배수는 기업의 가치나 주가가 기업의 성과에 비해 몇 배로 거래되고 있는지를 나타내는 지표다.
신한투자증권은 롯데쇼핑의 자기자본이익률(ROE) 개선 폭이 제한적이라는 점에 주목했다. 자기자본이익률은 기업이 주주가 맡긴 돈(자기자본)을 활용해 1년 동안 얼마나 많은 이익을 얻었는지를 보여주는 대표적인 수익성 지표다.
조상훈 신한투자증권 연구원은 2027년 예상 자기자본이익률을 2.4%로 제시하면서 백화점 사업부 가치 산정에 글로벌 동종업체 대비 20% 할인율을 적용했다. 할인율은 미래에 발생할 특정 금액이나 가치를 현재 시점의 가치로 환산(할인)할 때 적용하는 비율이다. 수익성 개선을 위해 적극적인 주주환원 정책도 필요하다고 봤다.
유정현 대신증권 연구원은 주식시장 조정으로 기업가치 평가 기준이 낮아진 점을 목표주가 하향 이유로 제시했다. 2025년 4분기부터 소비가 회복됐던 영향으로 올해 4분기 백화점 기존점 매출 증가율은 한 자릿수 중반으로 낮아질 것으로 전망했다.
김명주 한국투자증권 연구원은 원화 강세와 백화점 업황에 대한 시장 기대 하락이 롯데쇼핑 주가에 반영됐다고 분석했다. 다만 외국인 관광객의 소비 증가 흐름이 이어지고 있어 백화점 실적이 개선될 가능성은 남아 있다고 봤다.
키움증권은 희망퇴직 관련 일회성 인건비 증가와 부산 온라인 식료품 물류센터 관련 비용 확대를 4분기 실적 부담 요인으로 꼽았다. 하나증권은 백화점과 할인점의 비용 효율화, 롯데컬처웍스와 롯데홈쇼핑의 실적 개선이 연결 영업이익 증가를 뒷받침할 것으로 전망했다.
박종대 하나증권 연구원은 10~11월 국내 백화점 기존점 매출 증가율이 2% 안팎에 그칠 것으로 예상하면서도 2027년 가계소득 증가에 따른 소비 회복이 롯데쇼핑에 긍정적으로 작용할 것으로 내다봤다. 조성근 기자
3분기 영업이익이 1년 전보다 30% 이상 증가했지만 4분기에는 백화점 매출 성장세가 둔화할 것으로 전망됐다. 최근 국내 주식시장 조정으로 소비 여건이 나빠질 수 있다는 우려도 기업가치 평가에 반영됐다.
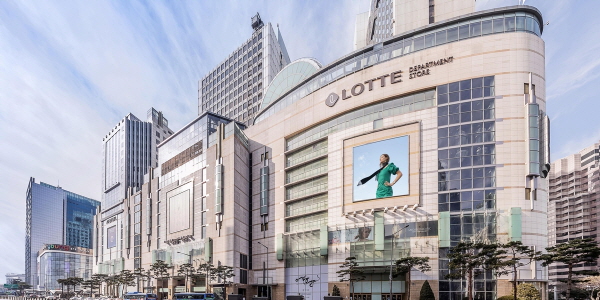
▲ 롯데쇼핑 목표주가가 줄줄이 하향조정됐다. 사진은 서울 소공동 롯데백화점 본점. <롯데쇼핑>
9일 박상준 키움증권 연구원은 롯데쇼핑 목표주가를 기존 16만 원에서 13만 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
한국투자증권은 기존 18만 원에서 14만5천 원으로, NH투자증권은 17만 원에서 14만 원으로 목표주가를 내렸다. 대신증권은 기존 17만5천 원에서 14만 원으로, 신한투자증권은 14만 원에서 13만 원으로 하향 조정했다.
직전 거래일인 6일 롯데쇼핑 주가는 8만9700원에 거래를 마쳤다.
박상준 연구원은 "최근 국내 주식시장 하락에 따른 자산효과 악화 영향을 반영해 4분기 백화점 기존점 매출 성장률 전망치를 7.5%에서 4%로 하향 조정했다"며 "2027년 1분기 대규모 소득효과에 대한 기대는 여전히 유효하다"고 분석했다.
주영훈 NH투자증권 연구원은 "목표주가 산정에 적용하는 평가배수를 기존보다 10% 낮춘 것이 주된 근거"라며 "향후 실적 전망치의 변동 폭은 크지 않으며 사업 경쟁력은 여전히 강하다"고 분석했다. 평가배수는 기업의 가치나 주가가 기업의 성과에 비해 몇 배로 거래되고 있는지를 나타내는 지표다.
신한투자증권은 롯데쇼핑의 자기자본이익률(ROE) 개선 폭이 제한적이라는 점에 주목했다. 자기자본이익률은 기업이 주주가 맡긴 돈(자기자본)을 활용해 1년 동안 얼마나 많은 이익을 얻었는지를 보여주는 대표적인 수익성 지표다.
조상훈 신한투자증권 연구원은 2027년 예상 자기자본이익률을 2.4%로 제시하면서 백화점 사업부 가치 산정에 글로벌 동종업체 대비 20% 할인율을 적용했다. 할인율은 미래에 발생할 특정 금액이나 가치를 현재 시점의 가치로 환산(할인)할 때 적용하는 비율이다. 수익성 개선을 위해 적극적인 주주환원 정책도 필요하다고 봤다.
유정현 대신증권 연구원은 주식시장 조정으로 기업가치 평가 기준이 낮아진 점을 목표주가 하향 이유로 제시했다. 2025년 4분기부터 소비가 회복됐던 영향으로 올해 4분기 백화점 기존점 매출 증가율은 한 자릿수 중반으로 낮아질 것으로 전망했다.
김명주 한국투자증권 연구원은 원화 강세와 백화점 업황에 대한 시장 기대 하락이 롯데쇼핑 주가에 반영됐다고 분석했다. 다만 외국인 관광객의 소비 증가 흐름이 이어지고 있어 백화점 실적이 개선될 가능성은 남아 있다고 봤다.
키움증권은 희망퇴직 관련 일회성 인건비 증가와 부산 온라인 식료품 물류센터 관련 비용 확대를 4분기 실적 부담 요인으로 꼽았다. 하나증권은 백화점과 할인점의 비용 효율화, 롯데컬처웍스와 롯데홈쇼핑의 실적 개선이 연결 영업이익 증가를 뒷받침할 것으로 전망했다.
박종대 하나증권 연구원은 10~11월 국내 백화점 기존점 매출 증가율이 2% 안팎에 그칠 것으로 예상하면서도 2027년 가계소득 증가에 따른 소비 회복이 롯데쇼핑에 긍정적으로 작용할 것으로 내다봤다. 조성근 기자