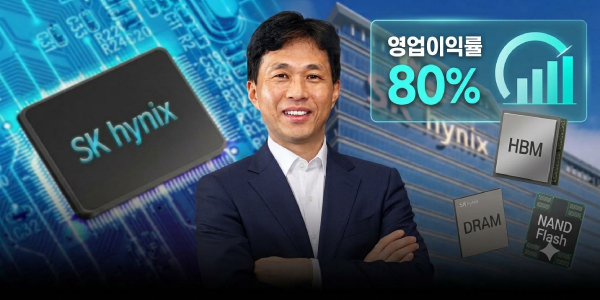
▲ 곽노정 SK하이닉스 대표이사 사장이 메모리 가격 상승에 따라 3분기 80%에 육박하는 역대 최대 영업이익률을 기록했다. 4분기에는 영업이익률이 80% 이상으로 더 높아질 것으로 예상된다. 이에 따라 SK하이닉스의 올해 연간 영업이익은 올해 초 예상치 130조 원보다 배 이상 늘어난 280조 원에 달할 것이란 전망이 나온다. <제미나이로 생성한 AI 이미지>
곽노정 SK하이닉스 대표이사 사장은 4분기에 6세대 고대역폭 메모리(HBM4)를 비롯한 고부가가치 제품 판매를 본격적으로 확대, 영업이익을 더 끌어올릴 수 있을 것으로 예상된다.
이에 따라 SK하이닉스의 2026년 영업이익은 연초 시장 컨센서스(증권사 평균 전망치)였던 130조 원을 훌쩍 뛰어넘는 약 280조 원에 달할 것이란 전망까지 나온다.
29일 반도체 업계 취재를 종합하면 SK하이닉스는 2026년 3분기 연결기준 매출 104조6155억 원, 영업이익 83조3338억 원(영업이익률 79.7%)을 거두면서, 3분기 삼성전자(55.1%)와 대만 TSMC(58.7%)의 영업이익률을 크게 웃돌았다.
미국 마이크론(80.7%)에 이어 전 세계 빅테크 가운데 2번째로 높은 영업이익률이다.
SK하이닉스의 영업이익률은 올해 1분기 72%, 2분기 76%에서 지속적으로 상승하고 있다.
3분기에는 원/달러 환율 하락에도 메모리 반도체 판매가격이 상승하면서 마진이 높아졌다. 이에 따라 당초 시장 기대치였던 영업이익 76조9640억 원을 10% 가까이 웃도는 실적을 거둔 것으로 분석된다.
김우현 SK하이닉스 최고재무책임자(CFO)는 이날 3분기 실적발표 콘퍼런스 콜에서 "일반 D램의 가격 강세와 HBM4 판매 비중 확대로 3분기 D램 평균판매가격(ASP)은 전분기 대비 20% 후반대의 상승률을 기록했다"며 "낸드도 고부가 제품 위주로 판매를 조정하면서 가격이 20% 중반대 상승을 보였다"고 설명했다.
SK하이닉스는 4분기에도 메모리 가격 상승세가 이어지며, 3분기를 뛰어넘는 80% 이상의 영업이익률을 거둘 가능성이 크다는 관측이 나온다.
미국 투자은행 JP모간은 최근 보고서를 통해 올해 4분기 D램 계약가격이 3분기 대비 13%, 낸드플래시 가격은 18% 상승할 것이란 전망을 내놓았다.
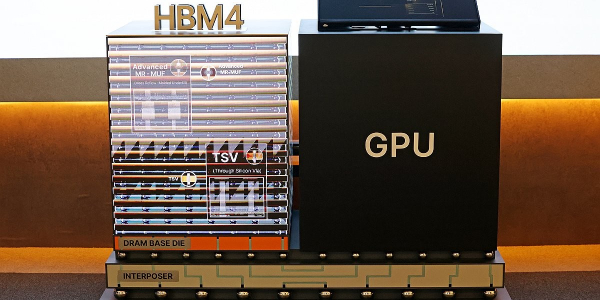
▲ SK하이닉스 6세대 고대역폭메모리(HBM4) 모형. <연합뉴스>
최보영 교보증권 연구원은 앞서 보고서를 통해 SK하이닉스가 올해 4분기 영업이익 95조 원, 올해 전체 영업이익 279조 원을 거둘 것이란 전망을 내놓으며 "하반기 일반 D램 가격이 저전력 LPDDR 중심으로 추가 상향되고, HBM4 기여도가 확대되며 3~4분기 이익 모멘텀은 더욱 가속화할 것"이라고 분석했다.
이는 현재 SK하이닉스의 2026년 영업이익 시장 컨센서스인 262조6865억 원을 웃도는 것이다.
SK하이닉스의 올해 영업이익 컨센서스는 지난 1월 130조 원에 그쳤으나 4월 초 206조 원, 6월 말 256조 원으로 계속해 오르는 추세다.
SK하이닉스는 올해 상반기 메모리 업계에서 가장 높은 HBM 판매 비중을 기록하며, 메모리 판매가격 상승률이 경쟁사 대비 상대적으로 낮았다. 범용 D램 가격 상승률이 HBM을 추월했기 때문이다.
하지만 올해 4분기부터는 가격 인상이 반영된 HBM4 공급이 본격 시작되며, 마진율이 한층 개선될 것으로 예상된다. 4분기 영업이익률은 81~82% 수준에 달할 것으로 분석되고 있다.
SK하이닉스 관계자도 "HBM4의 높아진 제품 가치 등을 충실히 반영한 공급 계약을 맺었다"며 "이에 따라 HBM과 일반 D램의 수익성 격차는 유의미하게 축소되고, 올해 4분기 HBM4는 전체 HBM 출하량과 매출에서 차지하는 비중이 HBM3E(5세대)를 넘어 주력 제품으로 자리 잡을 수 있을 것"이라고 말했다.
AI 데이터센터 업체뿐 아니라 주요 모바일 고객사들의 장기공급계약(LTA) 요구도 늘어나면서, SK하이닉스는 모바일용 D램인 LPDDR에서도 유리한 조건의 계약을 체결할 수 있을 것으로 보인다.
특히 최근에는 엔비디아를 필두로 AI 데이터센터에 탑재되는 LPDDR이 늘어나면서, 스마트폰 업체들이 LPDDR 물량을 확보하는 것이 더욱 어려워지고 있다. 엔비디아의 차세대 서버용 중앙처리장치(CPU) '베라'에는 HBM 대신 LPDDR5X 기반 소캠2(SOCAMM2)가 CPU당 8개씩 탑재된다.
SK하이닉스는 AI 투자 확대로 2030년까지 메모리 수요가 공급을 웃도는 상황이 지속될 것이라는 전망도 내놓았다.
곽노정 SK하이닉스 대표는 이날 콘퍼런스 콜에 처음 참석해 "그동안 기술 경쟁력으로 쌓아온 고객의 신뢰가 장기계약으로 이어지면서 중장기 수요에 대한 가시성이 높아지고, 안정적 수익성을 확보할 수 있는 여건도 마련되고 있다"며 "과거와는 다른 성장의 가능성이 구체적인 사업 구조의 변화로 나타나고 있다"고 말했다. 나병현 기자