[비즈니스포스트] NH투자증권이 3분기 시장 기대를 웃도는 실적을 낸 것으로 평가됐다. 주식시장 조정 국면에서 수익구조 안정성이 부각될 것으로 전망됐다.
김지원 다올투자증권 연구원은 27일 NH투자증권 목표주가 4만5천 원과 매수(BUY) 투자의견을 각각 유지했다.
직전거래일인 26일 NH투자증권 주가는 2만2550원에 거래를 마쳤다.
김 연구원은 "최근 시장 변동성 속에서도 NH투자증권의 수익구조 안정성을 기대할 수 있다"며 "이자이익이 완충 역할을 하고 운용도 보수적으로 해 온 만큼 다른 증권사보다 손익이 덜 흔들릴 것"이라고 내다봤다.
NH투자증권은 3분기 연결기준으로 지배주주순이익 3836억 원을 냈다. 1년 전보다 35.5% 늘면서 시장 평균 전망치를 7.8% 웃돌았다.
연간 실적이 크게 늘면서 배당도 확대될 것으로 예상됐다.
NH투자증권은 2026년 연결기준 지배주주순이익 1조6780억 원을 낼 것으로 예상됐다. 2025년보다 62.6% 늘어나는 것이다.
김 연구원은 NH투자증권의 2026년 주당배당금(DPS)이 1900원으로 2025년 1300원보다 늘어날 것으로 바라봤다.
김 연구원은 "최근 주가 조정을 감안하면 배당수익률 8.4%라는 이점도 부각된다"고 말했다. 권동규 기자
김지원 다올투자증권 연구원은 27일 NH투자증권 목표주가 4만5천 원과 매수(BUY) 투자의견을 각각 유지했다.
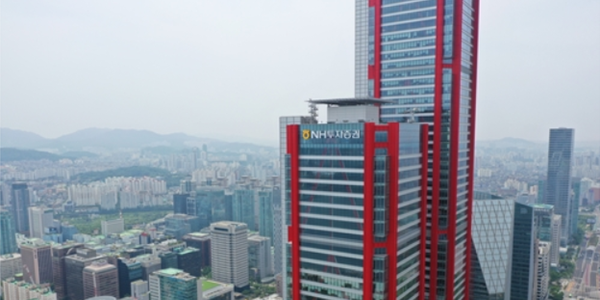
▲ NH투자증권이 3분기 주식시장 조정 국면에서 시장 기대치를 웃도는 실적을 냈다. <연합뉴스>
직전거래일인 26일 NH투자증권 주가는 2만2550원에 거래를 마쳤다.
김 연구원은 "최근 시장 변동성 속에서도 NH투자증권의 수익구조 안정성을 기대할 수 있다"며 "이자이익이 완충 역할을 하고 운용도 보수적으로 해 온 만큼 다른 증권사보다 손익이 덜 흔들릴 것"이라고 내다봤다.
NH투자증권은 3분기 연결기준으로 지배주주순이익 3836억 원을 냈다. 1년 전보다 35.5% 늘면서 시장 평균 전망치를 7.8% 웃돌았다.
연간 실적이 크게 늘면서 배당도 확대될 것으로 예상됐다.
NH투자증권은 2026년 연결기준 지배주주순이익 1조6780억 원을 낼 것으로 예상됐다. 2025년보다 62.6% 늘어나는 것이다.
김 연구원은 NH투자증권의 2026년 주당배당금(DPS)이 1900원으로 2025년 1300원보다 늘어날 것으로 바라봤다.
김 연구원은 "최근 주가 조정을 감안하면 배당수익률 8.4%라는 이점도 부각된다"고 말했다. 권동규 기자