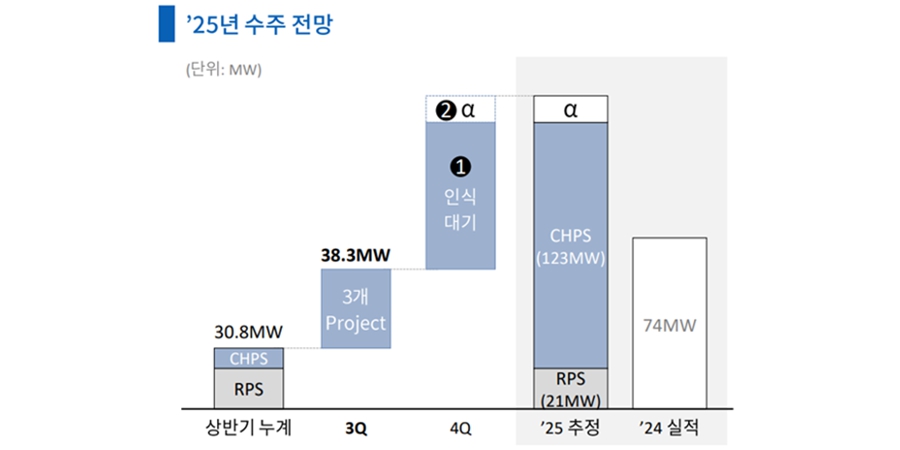
▲ 두산퓨얼셀 2025년 수주 전망. <두산퓨얼셀>
두산퓨얼셀은 3분기 연결 매출 908억 원, 영업손실 156억 원을 냈다고 5일 밝혔다. 지난해 3분기보다 매출은 183.6% 늘었지만 적자폭은 422% 가량 커졌다.
매출 원가율은 106.5%로 2분기(93.1%)보다 높아진 것으로 집계됐다.
두산퓨얼셀은 “고체 산화물 연료전지(SOFC) 재료비와 고정비 등 관련 제조 원가가 상승했다”며 “일회성 비용도 반영됐다”고 설명했다.
두산퓨얼셀은 올해 신규 수주는 증가할 것으로 내다봤다.
9월 누적 신규 수주 규모는 69.1MW로 집계됐다. 4분기에는 지난해 청정수소 발전(CHPS) 낙찰분 프로젝트 5개 등 75MW 이상을 수주할 것으로 전망했다.
두산퓨얼셀은 “2025년 수주는 지난해보다 크게 늘어날 것”이라며 “청정수소 발전시장(CHPS) 일반수소 입찰 결과 107MW 물량을 확보했고 장기 안정적 매출 기반이 될 것이다”고 말했다. 김환 기자