

제일기획 목표주가가 높아졌다.
코로나19 사태 장기화로 디지털채널을 통해 이뤄지는 광고수요가 증가하면서 다양한 디지털광고 포트폴리오를 확보해 둔 제일기획에 수혜가 집중될 것으로 전망된다.
김소혜 한화투자증권 연구원은 제일기획 목표주가를 기존 2만7천 원에서 3만1천 원으로 높여 잡았다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 20일 제일기획 주가는 2만2350원에 거래를 마쳤다.
김 연구원은 제일기획 실적 증가세가 지속되면서 주가 상승을 이끌 것이라고 전망했다.
코로나19 확산 뒤 디지털채널 등 신규 마케팅 수요가 증가하고 있는 상황에서 제일기획이 유리한 위치에 놓여있기 때문이다.
김 연구원은 “제일기획은 전자상거래, 닷컴비즈니스 등 다양한 디지털사업 포트폴리오를 구축해 둔 덕분에 디지털마케팅 수요 증가의 수혜를 볼 수 있다”고 분석했다.
제일기획 올해 3분기 실적에서 디지털마케팅 매출이 차지하는 비중은 50%까지 늘어날 것으로 예상됐다. 지난해 3분기와 비교해 약 7%포인트 높아지는 수치다.
김 연구원은 “제일기획이 최근 수주한 신규 광고주들도 디지털채널 광고수요가 큰 것으로 파악된다”며 “제일기획이 광고주 수요에 다양하게 대응할 수 있다는 점이 긍정적이다”고 바라봤다.
제일기획은 2021년 연결기준 매출 3조1440억 원, 영업이익 2510억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 14.4%, 영업이익은 22.4% 늘어나는 수치다. [비즈니스포스트 김용원 기자]
코로나19 사태 장기화로 디지털채널을 통해 이뤄지는 광고수요가 증가하면서 다양한 디지털광고 포트폴리오를 확보해 둔 제일기획에 수혜가 집중될 것으로 전망된다.
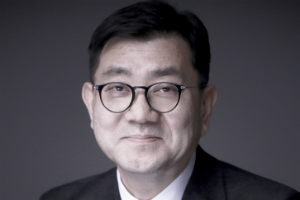
▲ 유정근 제일기획 대표이사 사장.
김소혜 한화투자증권 연구원은 제일기획 목표주가를 기존 2만7천 원에서 3만1천 원으로 높여 잡았다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 20일 제일기획 주가는 2만2350원에 거래를 마쳤다.
김 연구원은 제일기획 실적 증가세가 지속되면서 주가 상승을 이끌 것이라고 전망했다.
코로나19 확산 뒤 디지털채널 등 신규 마케팅 수요가 증가하고 있는 상황에서 제일기획이 유리한 위치에 놓여있기 때문이다.
김 연구원은 “제일기획은 전자상거래, 닷컴비즈니스 등 다양한 디지털사업 포트폴리오를 구축해 둔 덕분에 디지털마케팅 수요 증가의 수혜를 볼 수 있다”고 분석했다.
제일기획 올해 3분기 실적에서 디지털마케팅 매출이 차지하는 비중은 50%까지 늘어날 것으로 예상됐다. 지난해 3분기와 비교해 약 7%포인트 높아지는 수치다.
김 연구원은 “제일기획이 최근 수주한 신규 광고주들도 디지털채널 광고수요가 큰 것으로 파악된다”며 “제일기획이 광고주 수요에 다양하게 대응할 수 있다는 점이 긍정적이다”고 바라봤다.
제일기획은 2021년 연결기준 매출 3조1440억 원, 영업이익 2510억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 14.4%, 영업이익은 22.4% 늘어나는 수치다. [비즈니스포스트 김용원 기자]












