에쓰오일 주식의 매수의견이 제시됐다.
석유제품의 수요 회복에 따른 실적 개선 전망과 친환경사업부문의 기대감에 따라 업종 최선호주(Top-pick)으로 꼽혔다.
박일선 KTB증권 연구원은 22일 에쓰오일 목표주가 11만 원과 투자의견 매수(BUY)를 새로 제시했다.
직전 거래일인 19일 에쓰오일 주가는 7만9200원에 거래를 마쳤다.
박 연구원은 “석유제품의 수요 회복이 예상되고 있는데 에쓰오일은 현재 원유정제시설(CDU)를 전부 가동 중이고 연내 정기보수 계획이 없어 경쟁사보다 수혜폭이 상대적으로 클 것이다”고 내다봤다.
정제마진 상승에 따른 수혜도 볼 것으로 전망됐다. 박 연구원은 “국제유가 급등으로 재고평가 이익 개선규모는 약 1500억 원에 이를 것”으로 파악했다.
친환경 신사업 계획도 주가 상승요인이 될 수 있을 것으로 예상됐다. 현재 에쓰오일은 연료전지업체 FCI를 향한 지분투자를 시작으로 친환경사업을 확대할 계획을 세우고 있다.
박 연구원은 “본업의 이익 개선과 더불어 친환경 신규사업이 가시화하면 주가 재평가가 가능할 것이다”며 “에쓰오일을 업종 최선호주(Top-pick)로 제시한다”고 말했다.
에쓰오일은 2021년 연결기준으로 매출 22조800억 원, 영업이익 1조2080억 원을 거둘 것으로 전망됐다. 2020년과 비교해 매출은 31.2% 늘고 영업이익을 내며 흑자로 돌아서는 것이다. [비즈니스포스트 류근영 기자]
석유제품의 수요 회복에 따른 실적 개선 전망과 친환경사업부문의 기대감에 따라 업종 최선호주(Top-pick)으로 꼽혔다.
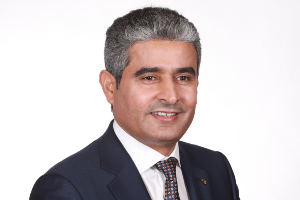
▲ 후세인 알 카타니 에쓰오일 CEO.
박일선 KTB증권 연구원은 22일 에쓰오일 목표주가 11만 원과 투자의견 매수(BUY)를 새로 제시했다.
직전 거래일인 19일 에쓰오일 주가는 7만9200원에 거래를 마쳤다.
박 연구원은 “석유제품의 수요 회복이 예상되고 있는데 에쓰오일은 현재 원유정제시설(CDU)를 전부 가동 중이고 연내 정기보수 계획이 없어 경쟁사보다 수혜폭이 상대적으로 클 것이다”고 내다봤다.
정제마진 상승에 따른 수혜도 볼 것으로 전망됐다. 박 연구원은 “국제유가 급등으로 재고평가 이익 개선규모는 약 1500억 원에 이를 것”으로 파악했다.
친환경 신사업 계획도 주가 상승요인이 될 수 있을 것으로 예상됐다. 현재 에쓰오일은 연료전지업체 FCI를 향한 지분투자를 시작으로 친환경사업을 확대할 계획을 세우고 있다.
박 연구원은 “본업의 이익 개선과 더불어 친환경 신규사업이 가시화하면 주가 재평가가 가능할 것이다”며 “에쓰오일을 업종 최선호주(Top-pick)로 제시한다”고 말했다.
에쓰오일은 2021년 연결기준으로 매출 22조800억 원, 영업이익 1조2080억 원을 거둘 것으로 전망됐다. 2020년과 비교해 매출은 31.2% 늘고 영업이익을 내며 흑자로 돌아서는 것이다. [비즈니스포스트 류근영 기자]