

현대건설 주식 매수의견이 유지됐다.
3분기 코로나19로 해외현장의 원가 추가 반영으로 영업이익이 부진했지만 신규 수주성과를 바탕으로 회복이 가능할 것으로 전망됐다.
김기룡 유안타증권 연구원은 14일 현대건설 목표주가를 4만5천 원, 투자의견을 매수(BUY)로 유지했다.
13일 현대건설 주가는 3만750원에 거래를 마쳤다.
김 연구원은 "2분기에 이어 3분기에도 코로나19로 해외 주요 현장의 추가 원가 반영이 영업이익 부진의 원인이 될 것"이라면서도 "올해 신규 수주성과에 바탕을 둔 풍부한 수주잔고 확보는 이익회복의 토대가 될 것"이라고 바라봤다.
현대건설은 2020년 3분기 연결기준으로 매출 4조620억 원, 영업이익 1640억 원을 낸 것으로 추정됐다. 지난해 3분기보다 매출은 0.6%, 영업이익은 31.2% 감소하는 것이다.
다만 올해 신규 수주실적을 바탕으로 중장기적 실적은 개선될 것으로 전망됐다.
현대건설은 3분기까지 별도기준 신규 수주실적 14조 원을 거둬 올해 수주목표 14조6천억 원 달성이 확실시된다.
올해 안에 이라크 정유공장, 사우디아라비아 자프라 가스전 건설사업 등 해외에서 추가적 성과를 거둬 수주잔고를 지속적으로 늘려갈 것이라고 김 연구원은 바라봤다.
카타르 액화천연가스(LNG) 플랜트사업도 9월15일 계획대로 상업입찰을 완료한 것으로 파악됐다.
김 연구원은 "현대건설은 3분기까지 1만5천 세대를 분양하며 올해 2만 세대 이상의 분양실적을 올릴 것으로 보여 향후 주택 매출도 증가할 것이다"라고 내다봤다.
현대건설은 2021년 연결기준으로 매출 18조4210억 원, 영업이익 8620억 원을 낼 것으로 전망됐다. 올해 실적 전망치보다 매출은 7.4%, 영업이익은 30.8% 늘어나는 것이다. [비즈니스포스트 장상유 기자]
3분기 코로나19로 해외현장의 원가 추가 반영으로 영업이익이 부진했지만 신규 수주성과를 바탕으로 회복이 가능할 것으로 전망됐다.
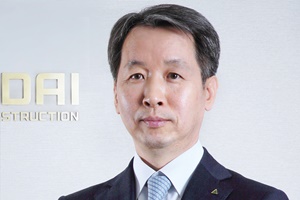
▲ 박동욱 현대건설 대표이사 사장.
김기룡 유안타증권 연구원은 14일 현대건설 목표주가를 4만5천 원, 투자의견을 매수(BUY)로 유지했다.
13일 현대건설 주가는 3만750원에 거래를 마쳤다.
김 연구원은 "2분기에 이어 3분기에도 코로나19로 해외 주요 현장의 추가 원가 반영이 영업이익 부진의 원인이 될 것"이라면서도 "올해 신규 수주성과에 바탕을 둔 풍부한 수주잔고 확보는 이익회복의 토대가 될 것"이라고 바라봤다.
현대건설은 2020년 3분기 연결기준으로 매출 4조620억 원, 영업이익 1640억 원을 낸 것으로 추정됐다. 지난해 3분기보다 매출은 0.6%, 영업이익은 31.2% 감소하는 것이다.
다만 올해 신규 수주실적을 바탕으로 중장기적 실적은 개선될 것으로 전망됐다.
현대건설은 3분기까지 별도기준 신규 수주실적 14조 원을 거둬 올해 수주목표 14조6천억 원 달성이 확실시된다.
올해 안에 이라크 정유공장, 사우디아라비아 자프라 가스전 건설사업 등 해외에서 추가적 성과를 거둬 수주잔고를 지속적으로 늘려갈 것이라고 김 연구원은 바라봤다.
카타르 액화천연가스(LNG) 플랜트사업도 9월15일 계획대로 상업입찰을 완료한 것으로 파악됐다.
김 연구원은 "현대건설은 3분기까지 1만5천 세대를 분양하며 올해 2만 세대 이상의 분양실적을 올릴 것으로 보여 향후 주택 매출도 증가할 것이다"라고 내다봤다.
현대건설은 2021년 연결기준으로 매출 18조4210억 원, 영업이익 8620억 원을 낼 것으로 전망됐다. 올해 실적 전망치보다 매출은 7.4%, 영업이익은 30.8% 늘어나는 것이다. [비즈니스포스트 장상유 기자]








