

삼성SDI가 고용량 2차전지 개발 등에서 기술 경쟁력을 확보할 것으로 전망됐다.
김영우 SK증권 연구원은 7일 삼성SDI와 관련해 "전기차시대가 빠르게 다가온다"며 "일반차량 대비 전기차의 경제적 가치가 높아지는 변혁기가 도래할 것"이라고 말했다.
22일 열리는 전기차업체 테슬라의 배터리데이 행사를 앞두고 배터리업계를 향한 기대가 커지고 있다.
2020년 상반기에 유럽 전기차시장 규모가 중국을 추월했고 유럽연합(EU)이 5월 말 그린·디지털 미래의 구축을 핵심으로 한 경기부양안을 발표한 것도 전기차시대에 관한 기대를 키우는 대목이다.
김 연구원은 "삼성SDI는 단결정 양극소재 개발을 가속화해 200만㎞ 초장수명의 고용량 2차전지 개발이 기대된다"며 "고체 전해질과 실리콘 음극재 도입을 통한 장기 경쟁력 확보에도 노력하고 있다"고 말했다.
김 연구원은 단결정 양극재와 실리콘 음극재 분야에서 한국의 기술력이 선도적 위치에 있다고 바라봤다. 그는 "테슬라의 배터리 기술과 자율주행 능력은 위협적이나 유럽 완성차 업체들이 유럽연합 (배터리)업체들을 키우려면 2~3년 정도 시간이 필요하다"고 판단했다.
다만 김 연구원은 삼성SDI 중대형전지 사업을 두고 2021년부터 2022년까지 공급능력과 가격이 이미 대체로 결정돼 있어 실적이 전망치를 크게 웃돌 가능성은 낮다며 아쉬움을 나타냈다.
소형전지와 전자재료사업은 계열사 스마트폰과 디스플레이사업 실적 회복의 수혜가 예상된다.
김 연구원은 "스마트폰 시장은 3분기까지 부진하지만 삼성전자는 3분기 글로벌시장에서 압도적 1위를 보일 것"이라며 "삼성디스플레이는 3분기 기대치를 크게 하회하지만 4분기 큰 폭의 깜짝실적(어닝 서프라이즈) 가능성이 높아지고 있다"고 말했다.
삼성SDI는 3분기 매출 3조210억 원, 영업이익 1980억 원을 낼 것으로 전망됐다. 2019년 3분기보다 매출은 18%, 영업이익은 33% 증가하는 것이다.
김 연구원은 삼성SDI 목표주가를 기존 40만 원에서 54만 원으로 높여잡았다. 투자의견은 매수(BUY)로 유지했다. [비즈니스포스트 김디모데 기자]
김영우 SK증권 연구원은 7일 삼성SDI와 관련해 "전기차시대가 빠르게 다가온다"며 "일반차량 대비 전기차의 경제적 가치가 높아지는 변혁기가 도래할 것"이라고 말했다.
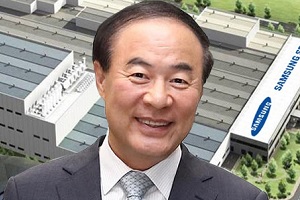
▲ 전영현 삼성SDI 대표이사 사장.
22일 열리는 전기차업체 테슬라의 배터리데이 행사를 앞두고 배터리업계를 향한 기대가 커지고 있다.
2020년 상반기에 유럽 전기차시장 규모가 중국을 추월했고 유럽연합(EU)이 5월 말 그린·디지털 미래의 구축을 핵심으로 한 경기부양안을 발표한 것도 전기차시대에 관한 기대를 키우는 대목이다.
김 연구원은 "삼성SDI는 단결정 양극소재 개발을 가속화해 200만㎞ 초장수명의 고용량 2차전지 개발이 기대된다"며 "고체 전해질과 실리콘 음극재 도입을 통한 장기 경쟁력 확보에도 노력하고 있다"고 말했다.
김 연구원은 단결정 양극재와 실리콘 음극재 분야에서 한국의 기술력이 선도적 위치에 있다고 바라봤다. 그는 "테슬라의 배터리 기술과 자율주행 능력은 위협적이나 유럽 완성차 업체들이 유럽연합 (배터리)업체들을 키우려면 2~3년 정도 시간이 필요하다"고 판단했다.
다만 김 연구원은 삼성SDI 중대형전지 사업을 두고 2021년부터 2022년까지 공급능력과 가격이 이미 대체로 결정돼 있어 실적이 전망치를 크게 웃돌 가능성은 낮다며 아쉬움을 나타냈다.
소형전지와 전자재료사업은 계열사 스마트폰과 디스플레이사업 실적 회복의 수혜가 예상된다.
김 연구원은 "스마트폰 시장은 3분기까지 부진하지만 삼성전자는 3분기 글로벌시장에서 압도적 1위를 보일 것"이라며 "삼성디스플레이는 3분기 기대치를 크게 하회하지만 4분기 큰 폭의 깜짝실적(어닝 서프라이즈) 가능성이 높아지고 있다"고 말했다.
삼성SDI는 3분기 매출 3조210억 원, 영업이익 1980억 원을 낼 것으로 전망됐다. 2019년 3분기보다 매출은 18%, 영업이익은 33% 증가하는 것이다.
김 연구원은 삼성SDI 목표주가를 기존 40만 원에서 54만 원으로 높여잡았다. 투자의견은 매수(BUY)로 유지했다. [비즈니스포스트 김디모데 기자]








