한국조선해양 주가가 오를 것으로 예상됐다.
12월 들어 신규수주가 크게 증가했고 추가 수주도 기대됐다.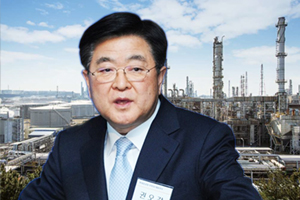
정동익 KB증권 연구원은 30일 한국조선해양 목표주가 16만 원, 투자의견 매수(BUY)를 유지했다.
직전 거래일인 27일 한국조선해양 주가는 12만6500원에 장을 마쳤다.
정 연구원은 "12월에만 27억5천만 달러의 수주를 성공했다"며 "LNG와 유조선을 중심으로 추가 수주도 기대된다"고 말했다.
한국조선해양은 4분기 연결기준으로 매출 4조742억 원, 영업이익 445억 원을 낼 것으로 전망됐다. 2018년 같은 기간보다 매출은 9.8% 증가하고 영업이익은 흑자로 돌아서는 것이다.
정 연구원은 "올해는 각종 충당금 설정 및 비용반영 증가와 같은 특이사항이 없다"며 "매출액과 영업이익이 모두 전망치에 근접할 것"이라고 내다봤다.
한국조선해양은 2020년에 연결기준으로 매출 16조790억 원, 영업이익 2120억 원을 거둘 것으로 전망됐다. 2019년보다 매출은 7.8%, 영업이익은 28% 증가하는 것이다. [비즈니스포스트 안정문 기자]
12월 들어 신규수주가 크게 증가했고 추가 수주도 기대됐다.
▲ 권오갑 한국조선해양 대표이사 회장.
정동익 KB증권 연구원은 30일 한국조선해양 목표주가 16만 원, 투자의견 매수(BUY)를 유지했다.
직전 거래일인 27일 한국조선해양 주가는 12만6500원에 장을 마쳤다.
정 연구원은 "12월에만 27억5천만 달러의 수주를 성공했다"며 "LNG와 유조선을 중심으로 추가 수주도 기대된다"고 말했다.
한국조선해양은 4분기 연결기준으로 매출 4조742억 원, 영업이익 445억 원을 낼 것으로 전망됐다. 2018년 같은 기간보다 매출은 9.8% 증가하고 영업이익은 흑자로 돌아서는 것이다.
정 연구원은 "올해는 각종 충당금 설정 및 비용반영 증가와 같은 특이사항이 없다"며 "매출액과 영업이익이 모두 전망치에 근접할 것"이라고 내다봤다.
한국조선해양은 2020년에 연결기준으로 매출 16조790억 원, 영업이익 2120억 원을 거둘 것으로 전망됐다. 2019년보다 매출은 7.8%, 영업이익은 28% 증가하는 것이다. [비즈니스포스트 안정문 기자]