삼성화재 주가가 오를 것으로 전망됐다.
손해보험업황에 전반적으로 불확실성이 커지고 있지만 삼성화재는 이익 변동성이 낮은 양호한 보험계약을 보유하고 있어 상대적으로 영향을 적게 받을 가능성이 높다.
정준섭 NH투자증권 연구원은 17일 삼성화재 목표주가 29만5천 원, 투자의견 매수(BUY)를 유지했다.
16일 삼성화재 주가는 22만2천 원으로 거래를 마쳤다.
정 연구원은 손해보험의 손해율 상승으로 보험업황에 불확실성이 커지고 있지만 삼성화재는 비교적 양호한 실적을 볼 것으로 예상했다.
삼성화재가 보유하고 있는 보험계약이 경쟁사보다 낮은 이익 변동성을 보이기 때문이다.
정 연구원은 삼성화재가 공격적으로 신계약 확장 전략을 펼치고 있는 점도 긍정적이라고 바라봤다.
수익성 악화에 부담을 느끼는 경쟁사가 삼성화재의 공격적 전략에 대응하기 어려울 수밖에 없다.
정 연구원은 “삼성화재는 보험시장 주도권을 회복할 수 있을 것”이라며 “업황 전망이 밝지는 않지만 삼성화재의 배당성향이 상향되고 있는 점도 긍정적”이라고 바라봤다.
삼성화재는 2019년 연결기준으로 영업이익 1조1090억 원, 순이익 7580억 원을 볼 것으로 추정됐다. 2018년과 비교해 영업이익은 27.1%, 순이익은 28.3% 줄어드는 수치다. [비즈니스포스트 김용원 기자]
손해보험업황에 전반적으로 불확실성이 커지고 있지만 삼성화재는 이익 변동성이 낮은 양호한 보험계약을 보유하고 있어 상대적으로 영향을 적게 받을 가능성이 높다.
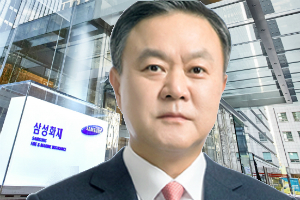
▲ 최영무 삼성화재 대표이사 사장.
정준섭 NH투자증권 연구원은 17일 삼성화재 목표주가 29만5천 원, 투자의견 매수(BUY)를 유지했다.
16일 삼성화재 주가는 22만2천 원으로 거래를 마쳤다.
정 연구원은 손해보험의 손해율 상승으로 보험업황에 불확실성이 커지고 있지만 삼성화재는 비교적 양호한 실적을 볼 것으로 예상했다.
삼성화재가 보유하고 있는 보험계약이 경쟁사보다 낮은 이익 변동성을 보이기 때문이다.
정 연구원은 삼성화재가 공격적으로 신계약 확장 전략을 펼치고 있는 점도 긍정적이라고 바라봤다.
수익성 악화에 부담을 느끼는 경쟁사가 삼성화재의 공격적 전략에 대응하기 어려울 수밖에 없다.
정 연구원은 “삼성화재는 보험시장 주도권을 회복할 수 있을 것”이라며 “업황 전망이 밝지는 않지만 삼성화재의 배당성향이 상향되고 있는 점도 긍정적”이라고 바라봤다.
삼성화재는 2019년 연결기준으로 영업이익 1조1090억 원, 순이익 7580억 원을 볼 것으로 추정됐다. 2018년과 비교해 영업이익은 27.1%, 순이익은 28.3% 줄어드는 수치다. [비즈니스포스트 김용원 기자]