

현대글로비스가 비계열사 물량 증가 등에 힘입어 3분기에 사상 최대 분기 영업이익을 낸 것으로 추산됐다.
8일 유승우 SK증권 연구원은 “현대글로비스는 완성차 해상운송(PCC)사업에서 비계열사 비중 증가, 반조립제품(CKD) 물류사업에서 인도 매출 반영 등으로 3분기 전체 매출이 상승했을 것”이라며 사상 최대의 분기 영업이익을 냈을 것으로 내다봤다.
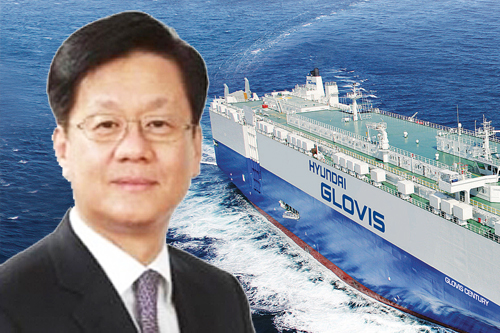
현대글로비스는 해운부문에 포함된 완성차 해상운송사업을 통해 현대차와 기아차를 포함한 글로벌 완성차기업의 자동차를 운반하고 있다.
기존에는 현대차와 기아차의 매출 비중이 65%가량 돼 그룹 의존도가 높았다. 하지만 꾸준히 비계열사 물량 수주에 공을 들인 결과 2분기 기준으로 현대차와 기아차 의존도가 45% 수준까지 낮아졌다.
현대차와 기아차의 수출이 부진해도 다른 글로벌 기업의 물량으로 이를 방어할 수 있기 때문에 안정적 사업구조를 갖추게 된 것으로 평가됐다.
기아차가 8월부터 본격적으로 가동을 시작한 인도 현지공장용 자동차부품을 운송하는 사업을 통해서도 매출 증가가 이뤄졌을 것으로 파악됐다.
유 연구원은 “평균 원/달러환율이 2분기 1166.5원 수준에서 3분기 1194.2원으로 상당히 높아진 점도 현대글로비스에 우호적”이라고 봤다.
현대글로비스는 3분기에 연결기준으로 매출 4조6065억 원, 영업이익 2083억 원을 낸 것으로 추정된다. 2018년 3분기보다 매출은 5.3%, 영업이익은 11.4% 늘어나는 것이다. [비즈니스포스트 남희헌 기자]
8일 유승우 SK증권 연구원은 “현대글로비스는 완성차 해상운송(PCC)사업에서 비계열사 비중 증가, 반조립제품(CKD) 물류사업에서 인도 매출 반영 등으로 3분기 전체 매출이 상승했을 것”이라며 사상 최대의 분기 영업이익을 냈을 것으로 내다봤다.
▲ 김정훈 현대글로비스 대표이사 사장.
현대글로비스는 해운부문에 포함된 완성차 해상운송사업을 통해 현대차와 기아차를 포함한 글로벌 완성차기업의 자동차를 운반하고 있다.
기존에는 현대차와 기아차의 매출 비중이 65%가량 돼 그룹 의존도가 높았다. 하지만 꾸준히 비계열사 물량 수주에 공을 들인 결과 2분기 기준으로 현대차와 기아차 의존도가 45% 수준까지 낮아졌다.
현대차와 기아차의 수출이 부진해도 다른 글로벌 기업의 물량으로 이를 방어할 수 있기 때문에 안정적 사업구조를 갖추게 된 것으로 평가됐다.
기아차가 8월부터 본격적으로 가동을 시작한 인도 현지공장용 자동차부품을 운송하는 사업을 통해서도 매출 증가가 이뤄졌을 것으로 파악됐다.
유 연구원은 “평균 원/달러환율이 2분기 1166.5원 수준에서 3분기 1194.2원으로 상당히 높아진 점도 현대글로비스에 우호적”이라고 봤다.
현대글로비스는 3분기에 연결기준으로 매출 4조6065억 원, 영업이익 2083억 원을 낸 것으로 추정된다. 2018년 3분기보다 매출은 5.3%, 영업이익은 11.4% 늘어나는 것이다. [비즈니스포스트 남희헌 기자]


