

넥센타이어가 북미지서 타이어 판매가격 상승에 힘입어 실적이 좋아질 것으로 전망됐다.
16일 남정미 유안타증권 연구원은 “넥센타이어는 북미에서 타이어 판매가 늘어나는 데다 타이어 가격 상승세가 지속돼 수익성이 좋아질 것”이라고 말했다.
올해 상반기 타이어 판매단가는 1개당 5만1685원으로 지난해 같은 기간보다 6.6% 올랐다.
트럭버스용 타이어(TBR) 중심으로 판매단가가 높아지고 있지만 교체용 타이어(RE) 가격도 소폭 오를 것으로 추정된다.
넥센타이어는 세계 타이어업황 악화에도 북미지역 교체용 타이어 시장에서 점유율을 늘린 덕분에 기존 판매량과 생산량을 유지할 수 있었던 것으로 파악된다.
미국과 중국의 무역분쟁으로 미국에서 중국산 타이어 점유율이 떨어지면서 반사이익을 본 것으로 분석된다.
하반기부터 합성고무, 천연고무 등 타이어 원재료 가격이 하락하는 점도 넥센타이어 실적에 긍정적 영향을 미칠 것으로 보인다.
합성고무와 천연고무 가격은 올해 4월 최고점을 찍은 뒤 8월까지 쭉 내리막길을 걸었다.
다만 유럽지역에서 타이어 수요가 줄어드는 점은 넥센타이어를 향한 시장의 우려를 키우는 요인으로 꼽힌다.
넥센타이어는 유럽에 체코 자테츠 공장을 세우고 타이어를 양산하기 시작했는데 물량 부족으로 부진한 실적을 낼 수도 있을 것으로 파악된다. 체코 자테츠 공장은 2018년 9월 시범가동을 시작한 뒤 올해 5월부터 양산에 들어갔다.
넥센타이어는 올해 연결기준으로 매출 2조1116억 원, 영업이익 2316억 원을 거둘 것으로 추정된다. 2018년과 비교해 매출은 6.4%, 영업이익은 29.4% 늘어나는 것이다. [비즈니스포스트 차화영 기자]
16일 남정미 유안타증권 연구원은 “넥센타이어는 북미에서 타이어 판매가 늘어나는 데다 타이어 가격 상승세가 지속돼 수익성이 좋아질 것”이라고 말했다.
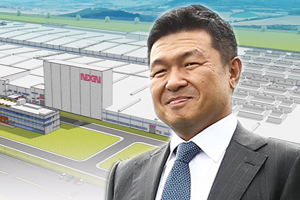
▲ 강호찬 넥센타이어 대표이사 부회장.
올해 상반기 타이어 판매단가는 1개당 5만1685원으로 지난해 같은 기간보다 6.6% 올랐다.
트럭버스용 타이어(TBR) 중심으로 판매단가가 높아지고 있지만 교체용 타이어(RE) 가격도 소폭 오를 것으로 추정된다.
넥센타이어는 세계 타이어업황 악화에도 북미지역 교체용 타이어 시장에서 점유율을 늘린 덕분에 기존 판매량과 생산량을 유지할 수 있었던 것으로 파악된다.
미국과 중국의 무역분쟁으로 미국에서 중국산 타이어 점유율이 떨어지면서 반사이익을 본 것으로 분석된다.
하반기부터 합성고무, 천연고무 등 타이어 원재료 가격이 하락하는 점도 넥센타이어 실적에 긍정적 영향을 미칠 것으로 보인다.
합성고무와 천연고무 가격은 올해 4월 최고점을 찍은 뒤 8월까지 쭉 내리막길을 걸었다.
다만 유럽지역에서 타이어 수요가 줄어드는 점은 넥센타이어를 향한 시장의 우려를 키우는 요인으로 꼽힌다.
넥센타이어는 유럽에 체코 자테츠 공장을 세우고 타이어를 양산하기 시작했는데 물량 부족으로 부진한 실적을 낼 수도 있을 것으로 파악된다. 체코 자테츠 공장은 2018년 9월 시범가동을 시작한 뒤 올해 5월부터 양산에 들어갔다.
넥센타이어는 올해 연결기준으로 매출 2조1116억 원, 영업이익 2316억 원을 거둘 것으로 추정된다. 2018년과 비교해 매출은 6.4%, 영업이익은 29.4% 늘어나는 것이다. [비즈니스포스트 차화영 기자]








