

포스코 주식을 사도 되는 것으로 나타났다.
포스코는 2분기에 예상 수준의 실적을 거뒀다. 3분기 이후에는 중국의 재고 감소로 철강 가격이 오를 것으로 예상된다.
민사영 메리츠종금증권 연구원은 24일 포스코 목표주가를 기존과 동일한 34만 원으로 유지하고 투자의견도 매수(BUY)로 유지했다.
포스코 주가는 23일 23만9천 원에 거래를 마쳤다.
민 연구원은 “포스코 2분기 실적이 눈높이를 충족했다”며 “건설 활동이 재개될 9월 이전이 매수할 시기”라고 말했다.
포스코는 2분기 연결기준 매출 16조3213억 원, 영업이익 1조686억 원을 냈다. 2018년 2분기보다 매출은 1.5% 늘었으나 영업이익은 14.7% 감소했다.
자회사 가운데 포스코인터내셔널 실적은 좋았으나 포스코건설, 포스코에너지, 포스코케미칼 등의 실적이 부진했다.
그러나 별도기준 영업이익은 7234억 원으로 기대치를 웃돌았다. 원재료 가격이 상승했으나 원가 절감과 환율 상승과로 좋은 실적을 낸 것으로 파악됐다.
민 연구원은 3분기에도 철광석 원가 상승으로 영업이익이 2분기보다 줄어들 가능성이 큰 것으로 바라봤다. 다만 이 부분은 이미 주가에 반영돼 있다며 오히려 철강 가격 반등을 향한 기대를 내비쳤다.
민 연구원은 “중국의 유통재고 감소가 가격 상승의 계기로 작용할 가능성이 높다”며 “7월부터 공급 감소가 나타나고 있어 건설 활동이 재개되는 9월 무렵에 재고가 소진되면서 가격 상승이 본격화 할 것”이라고 내다봤다. [비즈니스포스트 김디모데 기자]
포스코는 2분기에 예상 수준의 실적을 거뒀다. 3분기 이후에는 중국의 재고 감소로 철강 가격이 오를 것으로 예상된다.
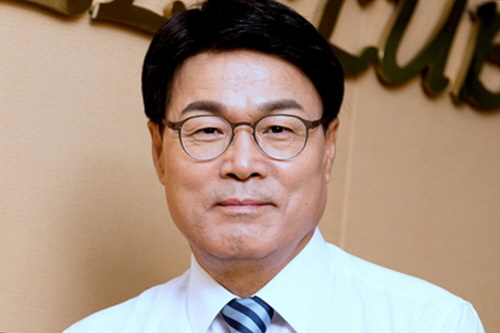
▲ 최정우 포스코 대표이사 회장.
민사영 메리츠종금증권 연구원은 24일 포스코 목표주가를 기존과 동일한 34만 원으로 유지하고 투자의견도 매수(BUY)로 유지했다.
포스코 주가는 23일 23만9천 원에 거래를 마쳤다.
민 연구원은 “포스코 2분기 실적이 눈높이를 충족했다”며 “건설 활동이 재개될 9월 이전이 매수할 시기”라고 말했다.
포스코는 2분기 연결기준 매출 16조3213억 원, 영업이익 1조686억 원을 냈다. 2018년 2분기보다 매출은 1.5% 늘었으나 영업이익은 14.7% 감소했다.
자회사 가운데 포스코인터내셔널 실적은 좋았으나 포스코건설, 포스코에너지, 포스코케미칼 등의 실적이 부진했다.
그러나 별도기준 영업이익은 7234억 원으로 기대치를 웃돌았다. 원재료 가격이 상승했으나 원가 절감과 환율 상승과로 좋은 실적을 낸 것으로 파악됐다.
민 연구원은 3분기에도 철광석 원가 상승으로 영업이익이 2분기보다 줄어들 가능성이 큰 것으로 바라봤다. 다만 이 부분은 이미 주가에 반영돼 있다며 오히려 철강 가격 반등을 향한 기대를 내비쳤다.
민 연구원은 “중국의 유통재고 감소가 가격 상승의 계기로 작용할 가능성이 높다”며 “7월부터 공급 감소가 나타나고 있어 건설 활동이 재개되는 9월 무렵에 재고가 소진되면서 가격 상승이 본격화 할 것”이라고 내다봤다. [비즈니스포스트 김디모데 기자]








