

한화 주가가 상장 계열사의 지분가치 상승에 힘입어 추가로 하락할 가능성은 낮은 것으로 전망됐다.
김한이 KTB투자증권 연구원은 1일 한화의 목표주가 4만5천 원, 투자의견 ‘매수(BUY)’를 유지했다.
한화 주가는 직전 거래일인 6월28일 2만6700원에 장을 마쳤다.
김 연구원은 “한화는 한화케미칼, 한화에어로스페이스 등 주가의 반등으로 보유한 상장 계열사의 지분가치가 약 2천억 원가량 증가했다”며 “한화생명 실적이 크게 부진하지 않는 한 현재 수준의 주가 하방은 지지될 것”이라고 내다봤다.
한화 주가는 올해 초만 해도 3만 원대에서 움직였으나 5월 초 52주 최저가인 2만5050원까지 하락한 뒤 현재도 이렇다 할 반등기회를 만들지 못하고 있다.
한화는 한화그룹에서 지주회사 역할을 하는 계열사로 한화생명, 한화케미칼, 한화에어로스페이스, 한화건설 등 주요 계열사를 지배하고 있다.
한화는 현재 상장 계열사의 지분가치가 2조4천억 원 수준으로 2조 원가량인 시가총액보다 높은 것으로 파악됐다.
김 연구원은 “상장 계열사의 지분가치가 주가 하방을 지지하고 있다”며 “실적 회복은 하반기는 돼야 본격적으로 이뤄질 것”이라고 내다봤다.
한화는 2분기에 연결기준으로 영업이익 3391억 원을 낸 것으로 추정됐다. 2018년 2분기보다 52% 줄어드는 것이다.
김 연구원은 한화 자체사업과 한화생명 실적 부진 등을 반영해 영업이익 추정치를 기존 6108억 원에서 3천억 원대로 40% 이상 낮춰 잡았다. [비즈니스포스트 이한재 기자]
김한이 KTB투자증권 연구원은 1일 한화의 목표주가 4만5천 원, 투자의견 ‘매수(BUY)’를 유지했다.
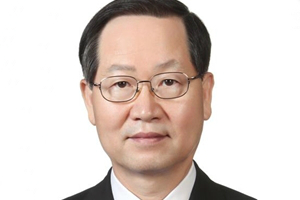
▲ 금춘수 한화 지원부문 대표이사 부회장.
한화 주가는 직전 거래일인 6월28일 2만6700원에 장을 마쳤다.
김 연구원은 “한화는 한화케미칼, 한화에어로스페이스 등 주가의 반등으로 보유한 상장 계열사의 지분가치가 약 2천억 원가량 증가했다”며 “한화생명 실적이 크게 부진하지 않는 한 현재 수준의 주가 하방은 지지될 것”이라고 내다봤다.
한화 주가는 올해 초만 해도 3만 원대에서 움직였으나 5월 초 52주 최저가인 2만5050원까지 하락한 뒤 현재도 이렇다 할 반등기회를 만들지 못하고 있다.
한화는 한화그룹에서 지주회사 역할을 하는 계열사로 한화생명, 한화케미칼, 한화에어로스페이스, 한화건설 등 주요 계열사를 지배하고 있다.
한화는 현재 상장 계열사의 지분가치가 2조4천억 원 수준으로 2조 원가량인 시가총액보다 높은 것으로 파악됐다.
김 연구원은 “상장 계열사의 지분가치가 주가 하방을 지지하고 있다”며 “실적 회복은 하반기는 돼야 본격적으로 이뤄질 것”이라고 내다봤다.
한화는 2분기에 연결기준으로 영업이익 3391억 원을 낸 것으로 추정됐다. 2018년 2분기보다 52% 줄어드는 것이다.
김 연구원은 한화 자체사업과 한화생명 실적 부진 등을 반영해 영업이익 추정치를 기존 6108억 원에서 3천억 원대로 40% 이상 낮춰 잡았다. [비즈니스포스트 이한재 기자]








