

SK가 SK바이오팜의 성장에 힘입어 기업가치가 커질 것으로 전망됐다.
김한이 KTB투자증권 연구원은 7일 “11월경 SK바이오팜이 세노바메이트의 식품의약청(FDA) 승인을 받는 전후로 SK는 SK바이오팜의 기업공개(IPO) 추진할 것”이라고 내다봤다.
SK바이오팜은 올해 안으로 뇌전증 치료제인 세노바메이트의 미국 식품의약국(FDA) 허가를 받고 내년 초 미국시장에 출시하는 것을 목표로 하고 있다.
김 연구원은 “SK바이오팜은 세노바메이트로 2023년 제품 매출 1조 원 수준을 달성할 수 있을 것”이라며 “전실 발작 치료제 등으로 적용범위를 확대할 수 있고 유럽시장에서 판매에 따른 추가 매출도 기대된다”고 말했다.
SK바이오팜은 세노바메이트로 2023년에 12억 달러 규모의 매출을 올릴 것으로 예상됐다. OPM(영업이익률)은 50%가 될 것으로 분석됐다.
이 밖에 수면장애 신약 솔리암페톨(Solriamfetol) 역시 2019년 미국, 유럽 판매로 로열티가 유입되면서 사업가치가 높아질 것으로 예상됐다.
김 연구원은 “SK그룹의 바이오부문의 가치가 오르면서 투자 회수가 기대된다”며 “SK는 유입되는 현금 이상을 자체 성장에 투자하는 지주회사라는 점에서 중장기 프리미엄을 부여할 가치가 있는 회사”라고 말했다. [비즈니스포스트 김현정 기자]
김한이 KTB투자증권 연구원은 7일 “11월경 SK바이오팜이 세노바메이트의 식품의약청(FDA) 승인을 받는 전후로 SK는 SK바이오팜의 기업공개(IPO) 추진할 것”이라고 내다봤다.
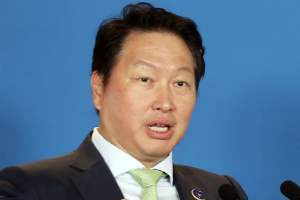
▲ 최태원 SK 회장.
SK바이오팜은 올해 안으로 뇌전증 치료제인 세노바메이트의 미국 식품의약국(FDA) 허가를 받고 내년 초 미국시장에 출시하는 것을 목표로 하고 있다.
김 연구원은 “SK바이오팜은 세노바메이트로 2023년 제품 매출 1조 원 수준을 달성할 수 있을 것”이라며 “전실 발작 치료제 등으로 적용범위를 확대할 수 있고 유럽시장에서 판매에 따른 추가 매출도 기대된다”고 말했다.
SK바이오팜은 세노바메이트로 2023년에 12억 달러 규모의 매출을 올릴 것으로 예상됐다. OPM(영업이익률)은 50%가 될 것으로 분석됐다.
이 밖에 수면장애 신약 솔리암페톨(Solriamfetol) 역시 2019년 미국, 유럽 판매로 로열티가 유입되면서 사업가치가 높아질 것으로 예상됐다.
김 연구원은 “SK그룹의 바이오부문의 가치가 오르면서 투자 회수가 기대된다”며 “SK는 유입되는 현금 이상을 자체 성장에 투자하는 지주회사라는 점에서 중장기 프리미엄을 부여할 가치가 있는 회사”라고 말했다. [비즈니스포스트 김현정 기자]


