

대한유화 목표주가가 낮아졌다. 미국과 중국의 무역분쟁 여파로 올해 4분기 실적이 부진할 것으로 전망됐다.
이희철 KTB투자증원 연구원은 14일 대한유화 목표주가를 기존 23만 원에서 20만 원으로 낮춰 잡고 투자의견은 중립(HOLD)을 유지했다.
대한유화 주가는 13일 16만3천 원에 거래를 마쳤다.
대한유화는 1년에 80만 톤의 에틸렌을 생산하는 NCC(나프타를 분해해 에틸렌이나 프로필렌 등 기초유분을 생산하는 설비)를 사업의 중심으로 삼고 있다.
대한유화의 주력품목인 에틸렌은 올해 3분기부터 미국과 중국 무역분쟁의 여파로 수요가 둔화되고 있다.
이 연구원은 “에틸렌은 수요 둔화에 따른 공급 과잉이 계속돼 가격이 하락세를 보이고 있다” 며 “고밀도폴리에틸렌이나 폴리프로필렌 등 대한유화의 다른 제품들도 무역분쟁 여파로 약세를 보이고 있다”고 파악했다.
대한유화는 주력 품목의 약세에 2018년 4분기 실적이 부진할 것으로 전망됐다.
이 연구원은 “대한유화는 미국과 중국 무역분쟁이 길어지면서 전방산업의 수요 둔화가 계속될 것”이라며 “그동안 에틸렌 강세의 수혜가 계속됐다는 측면에서 최근의 에틸렌 약세로 인한 감익폭은 상대적으로 클 것”이라고 바라봤다.
대한유화는 4분기 매출 6155억 원, 영업이익 554억 원을 낼 것으로 전망됐다. 지난해 4분기와 비교해 매출은 3.4% 늘지만 영업이익은 46.8% 줄어드는 것이다. [비즈니스포스트 강용규 기자]
이희철 KTB투자증원 연구원은 14일 대한유화 목표주가를 기존 23만 원에서 20만 원으로 낮춰 잡고 투자의견은 중립(HOLD)을 유지했다.
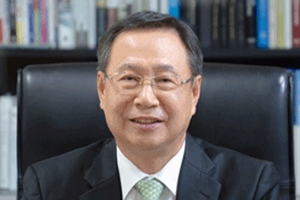
▲ 정영태 대한유화 대표이사 사장.
대한유화 주가는 13일 16만3천 원에 거래를 마쳤다.
대한유화는 1년에 80만 톤의 에틸렌을 생산하는 NCC(나프타를 분해해 에틸렌이나 프로필렌 등 기초유분을 생산하는 설비)를 사업의 중심으로 삼고 있다.
대한유화의 주력품목인 에틸렌은 올해 3분기부터 미국과 중국 무역분쟁의 여파로 수요가 둔화되고 있다.
이 연구원은 “에틸렌은 수요 둔화에 따른 공급 과잉이 계속돼 가격이 하락세를 보이고 있다” 며 “고밀도폴리에틸렌이나 폴리프로필렌 등 대한유화의 다른 제품들도 무역분쟁 여파로 약세를 보이고 있다”고 파악했다.
대한유화는 주력 품목의 약세에 2018년 4분기 실적이 부진할 것으로 전망됐다.
이 연구원은 “대한유화는 미국과 중국 무역분쟁이 길어지면서 전방산업의 수요 둔화가 계속될 것”이라며 “그동안 에틸렌 강세의 수혜가 계속됐다는 측면에서 최근의 에틸렌 약세로 인한 감익폭은 상대적으로 클 것”이라고 바라봤다.
대한유화는 4분기 매출 6155억 원, 영업이익 554억 원을 낼 것으로 전망됐다. 지난해 4분기와 비교해 매출은 3.4% 늘지만 영업이익은 46.8% 줄어드는 것이다. [비즈니스포스트 강용규 기자]








