한미약품 주가가 오를 것으로 보인다.
한미약품은 독자적 기술로 개발한 글로벌 신약의 임상·출시 일정이 있어 현재 주가 하락이 과도한 것으로 분석됐다.
구완성 NH투자증권 연구원은 14일 한미약품 목표주가 55만 원, 투자의견은 매수(BUY)로 유지했다.
한미약품 주가는 13일 42만3천 원에 거래를 마쳤다. 직전거래일인 10일보다 7.44%(3만4천 원) 하락했다.
글로벌 투자은행(IB) 골드만삭스가 13일 한미약품을 놓고 ‘매도’ 의견을 내놓은 데 영향을 받은 것으로 보인다.
구 연구원은 “한미약품의 주가 하락은 과도하다”며 “한미약품은 국내 업체 가운데 가장 탄탄한 연구개발(R&D) 파이프라인을 보유했다”고 평가했다.
구 연구원은 “포지오티닙 관련 하반기 일정이 한미약품 주가에 미반영됐다”며 “포지오티닙은 연말에 혁신 치료제로 지정될 수도 있다”고 바라봤다.
포지오티닙은 내성표적 항암 신약이다. 한미약품은 2015년 미국 제약회사 스펙트럼에 포지오티닙을 기술수출했고 스펙트럼은 미국 20여 개 기관에서 포지오티닙 임상2상을 진행해왔다. 포지오티닙의 임상2상 결과는 9월24일에 세계폐암학회에서 발표된다.
한미약품은 2019년 하반기에 글로벌 신약 2개를 출시할 것으로 예상됐다. 2018년 4분기 항암제 롤론티스, 2019년 상반기 포지오티닙의 미국 식품의약국(FDA) 허가를 신청할 계획을 세워뒀다.
특히 롤론티스는 3주 제형으로 1주 제형인 ‘뉴라스타’ 보다 호중구 감소가 지속된 환자 비율이 낮은 임상 결과를 보여주고 있다.
한미약품은 2019년에 매출 1조859억 원, 영업이익 1044억 원을 거둘 것으로 추산됐다. 2018년 실적 추정치보다 매출은 8.7%, 영업이익은 23.2% 늘어나는 것이다. [비즈니스포스트 임주연 기자]
한미약품은 독자적 기술로 개발한 글로벌 신약의 임상·출시 일정이 있어 현재 주가 하락이 과도한 것으로 분석됐다.
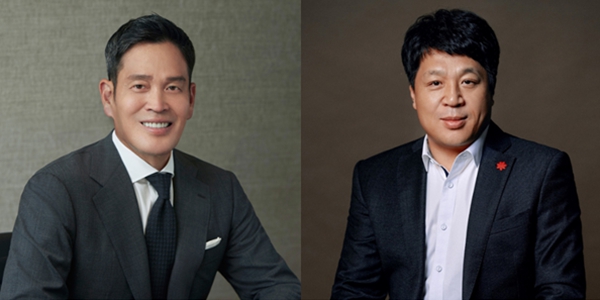
▲ 우종수(왼쪽), 권세창 한미약품 공동대표.
구완성 NH투자증권 연구원은 14일 한미약품 목표주가 55만 원, 투자의견은 매수(BUY)로 유지했다.
한미약품 주가는 13일 42만3천 원에 거래를 마쳤다. 직전거래일인 10일보다 7.44%(3만4천 원) 하락했다.
글로벌 투자은행(IB) 골드만삭스가 13일 한미약품을 놓고 ‘매도’ 의견을 내놓은 데 영향을 받은 것으로 보인다.
구 연구원은 “한미약품의 주가 하락은 과도하다”며 “한미약품은 국내 업체 가운데 가장 탄탄한 연구개발(R&D) 파이프라인을 보유했다”고 평가했다.
구 연구원은 “포지오티닙 관련 하반기 일정이 한미약품 주가에 미반영됐다”며 “포지오티닙은 연말에 혁신 치료제로 지정될 수도 있다”고 바라봤다.
포지오티닙은 내성표적 항암 신약이다. 한미약품은 2015년 미국 제약회사 스펙트럼에 포지오티닙을 기술수출했고 스펙트럼은 미국 20여 개 기관에서 포지오티닙 임상2상을 진행해왔다. 포지오티닙의 임상2상 결과는 9월24일에 세계폐암학회에서 발표된다.
한미약품은 2019년 하반기에 글로벌 신약 2개를 출시할 것으로 예상됐다. 2018년 4분기 항암제 롤론티스, 2019년 상반기 포지오티닙의 미국 식품의약국(FDA) 허가를 신청할 계획을 세워뒀다.
특히 롤론티스는 3주 제형으로 1주 제형인 ‘뉴라스타’ 보다 호중구 감소가 지속된 환자 비율이 낮은 임상 결과를 보여주고 있다.
한미약품은 2019년에 매출 1조859억 원, 영업이익 1044억 원을 거둘 것으로 추산됐다. 2018년 실적 추정치보다 매출은 8.7%, 영업이익은 23.2% 늘어나는 것이다. [비즈니스포스트 임주연 기자]