넥센타이어 목표주가가 낮아졌다, 올해 수익성 악화를 겪을 것으로 예상됐다.
류연화 한화증권 연구원은 29일 “넥센타이어는 하반기 원재료 투입원가 하락, 신차용 타이어업황 개선, 체코 공장 가동 등의 영향으로 외형 성장세를 보일 것”이라며 “하지만 수익성은 미국에서 판촉경쟁과 새 공장의 초기 투자비용 등의 영향으로 다소 악화할 것”이라고 전망했다.
류 연구원은 넥센타이어 목표주가를 기존 1만6천 원에서 1만5천 원으로 내리고 투자의견을 매수(BUY)로 유지했다.
류 연구원은 “넥센타이어의 업황은 점진적으로 회복될 것”이라며 “하지만 미국에서 경쟁 심화로 하반기 실적이 떨어지면서 목표주가를 내린 것”이라고 설명했다.
넥센타이어는 올해 영업이익이 크게 떨어질 것으로 예상됐다.
넥센타이어는 올해 연결 기준으로 매출 2조240억 원, 영업이익 1690억 원을 낼 것으로 전망됐다. 2017년과 비교해 매출은 3% 늘지만 영업이익은 8.4% 떨어지는 것이다.
류 연구원은 “원재료 투입 원가의 하락은 긍정적이지만 환율이 비우호적인데다 미국 타이어산업의 침체가 지속돼 경쟁이 치열해질 것”이라며 “또한 신차용 타이어부문의 기저효과도 하반기에나 본격적으로 발휘할 것”이라고 말했다. [비즈니스포스트 임수정 기자]
류연화 한화증권 연구원은 29일 “넥센타이어는 하반기 원재료 투입원가 하락, 신차용 타이어업황 개선, 체코 공장 가동 등의 영향으로 외형 성장세를 보일 것”이라며 “하지만 수익성은 미국에서 판촉경쟁과 새 공장의 초기 투자비용 등의 영향으로 다소 악화할 것”이라고 전망했다.
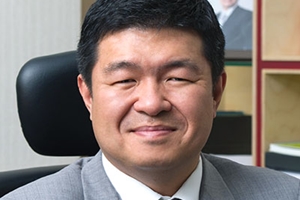
▲ 강호찬 넥센타이어 대표이사 사장.
류 연구원은 넥센타이어 목표주가를 기존 1만6천 원에서 1만5천 원으로 내리고 투자의견을 매수(BUY)로 유지했다.
류 연구원은 “넥센타이어의 업황은 점진적으로 회복될 것”이라며 “하지만 미국에서 경쟁 심화로 하반기 실적이 떨어지면서 목표주가를 내린 것”이라고 설명했다.
넥센타이어는 올해 영업이익이 크게 떨어질 것으로 예상됐다.
넥센타이어는 올해 연결 기준으로 매출 2조240억 원, 영업이익 1690억 원을 낼 것으로 전망됐다. 2017년과 비교해 매출은 3% 늘지만 영업이익은 8.4% 떨어지는 것이다.
류 연구원은 “원재료 투입 원가의 하락은 긍정적이지만 환율이 비우호적인데다 미국 타이어산업의 침체가 지속돼 경쟁이 치열해질 것”이라며 “또한 신차용 타이어부문의 기저효과도 하반기에나 본격적으로 발휘할 것”이라고 말했다. [비즈니스포스트 임수정 기자]