[비즈니스포스트] 롯데칠성음료가 음료·주류 매출 회복과 수익성 개선에 힘입어 4분기 흑자로 돌아설 것으로 전망됐다.
주영훈 NH투자증권 연구원은 10일 "지난 6월 평균 5.3%의 제품 가격 인상을 진행했으나 시장 침체와 명절 시점 차이로 매출이 부진했다"며 "출고량 감소와 원가율 상승 부담이 겹쳐 영업이익도 1년 전보다 크게 감소했다"고 분석했다.
주영훈 연구원은 중동 전쟁에 따른 유가 상승 등의 영향이 국내보다 해외법인에 더 크게 반영되면서 원재료비와 운반비 부담이 증가한 것으로 분석했다.
특히 미얀마 법인은 원액 수급 불안정으로 매출 손실까지 발생했다. 다만 해외법인들이 이번 비용 부담과 공급 차질이 발생하기 전까지 빠른 실적 개선을 보였다는 점에서 향후 영업환경이 정상화되면 연결 실적에 대한 기여도가 다시 높아질 것으로 전망됐다.
롯데칠성음료의 2026년 4분기 연결기준 매출은 9480억 원으로 전망됐다. 1년 전보다 6.0% 증가하는 것이다. 음료 부문 매출은 3981억 원으로 6%, 주류 부문 매출은 1841억 원으로 4% 늘어날 것으로 예상됐다.
롯데칠성음료의 2026년 4분기 영업이익은 196억 원으로 전망됐다. 2025년 같은 기간 120억 원의 영업손실을 낸 것에서 흑자로 전환하는 것이다. 2025년 4분기에는 인건비와 충당금 등 일회성 비용이 발생했던 만큼 기저효과에 따른 수익성 개선이 가능할 것으로 분석됐다.
롯데칠성음료는 2026년 연결기준 매출 4조635억 원, 영업이익 1802억 원을 낼 것으로 전망됐다. 2025년보다 매출은 2.3%, 영업이익은 7.8% 증가하는 것이다.
주 연구원은 롯데칠성음료 목표주가를 기존 15만 원으로, 투자의견을 기존 매수(BUY)로 유지했다.
9일 롯데칠성음료 주가는 11만100원에 거래를 마쳤다. 조성근 기자
주영훈 NH투자증권 연구원은 10일 "지난 6월 평균 5.3%의 제품 가격 인상을 진행했으나 시장 침체와 명절 시점 차이로 매출이 부진했다"며 "출고량 감소와 원가율 상승 부담이 겹쳐 영업이익도 1년 전보다 크게 감소했다"고 분석했다.
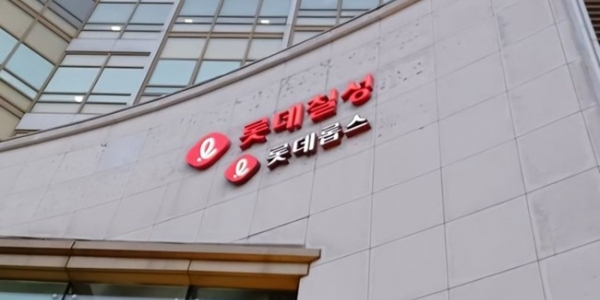
▲ 롯데칠성음료가 3분기 실적 부진에도 4분기 영업이익이 흑자로 돌아설 것으로 전망됐다. 사진은 서울 송파구에 있는 롯데칠성음료 본사. <연합뉴스>
주영훈 연구원은 중동 전쟁에 따른 유가 상승 등의 영향이 국내보다 해외법인에 더 크게 반영되면서 원재료비와 운반비 부담이 증가한 것으로 분석했다.
특히 미얀마 법인은 원액 수급 불안정으로 매출 손실까지 발생했다. 다만 해외법인들이 이번 비용 부담과 공급 차질이 발생하기 전까지 빠른 실적 개선을 보였다는 점에서 향후 영업환경이 정상화되면 연결 실적에 대한 기여도가 다시 높아질 것으로 전망됐다.
롯데칠성음료의 2026년 4분기 연결기준 매출은 9480억 원으로 전망됐다. 1년 전보다 6.0% 증가하는 것이다. 음료 부문 매출은 3981억 원으로 6%, 주류 부문 매출은 1841억 원으로 4% 늘어날 것으로 예상됐다.
롯데칠성음료의 2026년 4분기 영업이익은 196억 원으로 전망됐다. 2025년 같은 기간 120억 원의 영업손실을 낸 것에서 흑자로 전환하는 것이다. 2025년 4분기에는 인건비와 충당금 등 일회성 비용이 발생했던 만큼 기저효과에 따른 수익성 개선이 가능할 것으로 분석됐다.
롯데칠성음료는 2026년 연결기준 매출 4조635억 원, 영업이익 1802억 원을 낼 것으로 전망됐다. 2025년보다 매출은 2.3%, 영업이익은 7.8% 증가하는 것이다.
주 연구원은 롯데칠성음료 목표주가를 기존 15만 원으로, 투자의견을 기존 매수(BUY)로 유지했다.
9일 롯데칠성음료 주가는 11만100원에 거래를 마쳤다. 조성근 기자