[비즈니스포스트] 제주항공 목표주가가 높아졌다.
일본과 중국 중심의 탄력적 노선 운영과 기재 단일화를 통한 원가 절감으로 2027년 수익성이 크게 개선될 것으로 전망됐다.
박수영 한화투자증권 연구원은 10일 제주항공 목표주가를 기존 7500원에서 9천 원으로 올렸다. 투자의견은 매수(BUY)를 유지했다.
9일 제주항공 주가는 6830원에 거래를 마쳤다.
박 연구원은 “3분기 시장 기대치(컨센서스)를 웃도는 실적을 기록했으나 4분기는 비수기와 유가 상승이 겹쳐 3분기만큼의 이익을 기대하기는 어렵다”며 “다만 과거처럼 적자를 기록할 가능성은 제한적”이라고 말했다.
그는 “일반적으로 4분기에는 동남아 노선 비중을 확대하지만, 최근 내국인의 동남아 여행 수요가 부진함에 따라 일본 및 중국 노선 중심으로 운영할 것”이라며 “일본과 중국 노선 수요는 내년에도 꾸준히 증가할 것으로 예상되며, 경쟁사의 통합 이후 중복 노선 정리에 따른 경쟁 완화도 기대된다”고 설명했다.
기재 단일화에 따른 원가 절감 효과도 본격화하고 있는 것으로 분석됐다.
박 연구원은 “과거 체결한 B737-8 구매 계약에 따라 신기재 변경 작업을 진행하고 있다”며 “기존 B37-800 운용리스 방식에서 B737-8 금융리스(구매기)로 전환하면 약 14%의 비용 절감 효과가 예상된다”고 말했다.
이어 “신기재 도입 완료 시점은 2028년”이라며 “내년 말 전체 기단의 50%가 신기재로 대체될 것”이라고 덧붙였다.
내년에도 항공유 가격은 변수가 될 것으로 보이나, 실적 성장세는 이어질 것으로 전망됐다.
박 연구원은 “2027년 항공유 가격 전망을 상향 조정해 연평균 배럴당 131달러로 수정했다”며 “그럼에도 내년 예상 연간 영업이익은 1400억 원을 웃돌 것으로 예상한다”고 말했다.
그는 “탄력적 노선 운영이 일본 및 중국 중심의 수요 강세와 맞물리고, 기재 단일화를 통한 원가 절감이 탄력적 성장을 가능케 할 것”이라며 “내년 항공유 가격에 따라 영업이익이 더 확대될 가능성도 있다”고 했다.
제주항공은 2026년 연결기준으로 매출 1조9730억 원, 영업이익 950억 원을 낼 것으로 예상됐다. 2025년보다 매출은 24.9% 늘고, 영업손익은 흑자 전환하는 것이다. 최재원 기자
일본과 중국 중심의 탄력적 노선 운영과 기재 단일화를 통한 원가 절감으로 2027년 수익성이 크게 개선될 것으로 전망됐다.
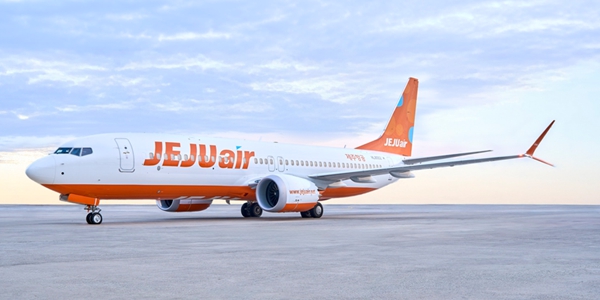
▲ 박수영 한화투자증권 연구원은 10일 제주항공 목표주가를 9천 원으로 상향 조정했다. <제주항공>
박수영 한화투자증권 연구원은 10일 제주항공 목표주가를 기존 7500원에서 9천 원으로 올렸다. 투자의견은 매수(BUY)를 유지했다.
9일 제주항공 주가는 6830원에 거래를 마쳤다.
박 연구원은 “3분기 시장 기대치(컨센서스)를 웃도는 실적을 기록했으나 4분기는 비수기와 유가 상승이 겹쳐 3분기만큼의 이익을 기대하기는 어렵다”며 “다만 과거처럼 적자를 기록할 가능성은 제한적”이라고 말했다.
그는 “일반적으로 4분기에는 동남아 노선 비중을 확대하지만, 최근 내국인의 동남아 여행 수요가 부진함에 따라 일본 및 중국 노선 중심으로 운영할 것”이라며 “일본과 중국 노선 수요는 내년에도 꾸준히 증가할 것으로 예상되며, 경쟁사의 통합 이후 중복 노선 정리에 따른 경쟁 완화도 기대된다”고 설명했다.
기재 단일화에 따른 원가 절감 효과도 본격화하고 있는 것으로 분석됐다.
박 연구원은 “과거 체결한 B737-8 구매 계약에 따라 신기재 변경 작업을 진행하고 있다”며 “기존 B37-800 운용리스 방식에서 B737-8 금융리스(구매기)로 전환하면 약 14%의 비용 절감 효과가 예상된다”고 말했다.
이어 “신기재 도입 완료 시점은 2028년”이라며 “내년 말 전체 기단의 50%가 신기재로 대체될 것”이라고 덧붙였다.
내년에도 항공유 가격은 변수가 될 것으로 보이나, 실적 성장세는 이어질 것으로 전망됐다.
박 연구원은 “2027년 항공유 가격 전망을 상향 조정해 연평균 배럴당 131달러로 수정했다”며 “그럼에도 내년 예상 연간 영업이익은 1400억 원을 웃돌 것으로 예상한다”고 말했다.
그는 “탄력적 노선 운영이 일본 및 중국 중심의 수요 강세와 맞물리고, 기재 단일화를 통한 원가 절감이 탄력적 성장을 가능케 할 것”이라며 “내년 항공유 가격에 따라 영업이익이 더 확대될 가능성도 있다”고 했다.
제주항공은 2026년 연결기준으로 매출 1조9730억 원, 영업이익 950억 원을 낼 것으로 예상됐다. 2025년보다 매출은 24.9% 늘고, 영업손익은 흑자 전환하는 것이다. 최재원 기자