[비즈니스포스트] 솔루스첨단소재 주식 매수의견이 유지됐다.
해외 신규 공장 가동이 본격화하며 전지박 부문 매출이 크게 늘어날 것으로 전망됐다.
이현욱 IBK투자증권 연구원은 16일 솔루스첨단소재 목표주가 2만 원, 투자의견 매수(BUY)를 유지했다.
15일 솔루스첨단소재 주가는 1만1380원에 거래를 마쳤다.
이 연구원은 “2024년 연간 2만3천 톤 생산능력을 지닌 헝가리 2공장(Phase2)이 본격 가동되면 전지박 생산능력은 2023년 1만5천 톤에서 2024년 3만8천 톤으로 증가하고, 전지박 매출이 전년보다 90.4% 늘어난 2943억 원에 이를 것”이라고 예상했다.
그는 “전지박 부문 수익성이 개선되며, 분기 흑자전환은 올해 4분기, 연간 흑자전환은 2025년에 가능할 것”이라고 덧붙였다.
헝가리 공장의 수익성도 점차 개선될 것으로 예상했다.
이 연구원은 “헝가리 공장의 전력비 상승과 유럽 전기차 수요 둔화로 2023년 연간 영업적자를 기록했으나, 전력비가 안정화 추세로 전환하고 있고 전지박 수율(정상제품 비율)이 60%에서 80%까지 향상돼 수익성 개선 흐름을 이어가고 있다”고 말했다. 류근영 기자
해외 신규 공장 가동이 본격화하며 전지박 부문 매출이 크게 늘어날 것으로 전망됐다.
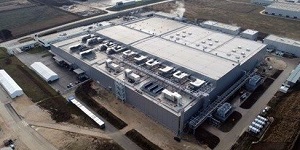
▲ 솔루스첨단소재의 헝가리 2공장의 본격 가동에 따라 올해 전지박 매출이 크게 늘 것으로 전망됐다. 사진은 솔루스첨단소재 헝가리 전지박 공장 전경. <솔루스첨단소재>
이현욱 IBK투자증권 연구원은 16일 솔루스첨단소재 목표주가 2만 원, 투자의견 매수(BUY)를 유지했다.
15일 솔루스첨단소재 주가는 1만1380원에 거래를 마쳤다.
이 연구원은 “2024년 연간 2만3천 톤 생산능력을 지닌 헝가리 2공장(Phase2)이 본격 가동되면 전지박 생산능력은 2023년 1만5천 톤에서 2024년 3만8천 톤으로 증가하고, 전지박 매출이 전년보다 90.4% 늘어난 2943억 원에 이를 것”이라고 예상했다.
그는 “전지박 부문 수익성이 개선되며, 분기 흑자전환은 올해 4분기, 연간 흑자전환은 2025년에 가능할 것”이라고 덧붙였다.
헝가리 공장의 수익성도 점차 개선될 것으로 예상했다.
이 연구원은 “헝가리 공장의 전력비 상승과 유럽 전기차 수요 둔화로 2023년 연간 영업적자를 기록했으나, 전력비가 안정화 추세로 전환하고 있고 전지박 수율(정상제품 비율)이 60%에서 80%까지 향상돼 수익성 개선 흐름을 이어가고 있다”고 말했다. 류근영 기자