

LG화학 주식 목표주가가 높아졌다.
코로나19로 가전제품의 수요가 늘어나면서 가전제품의 외장재로 쓰이는 ABS의 가격이 크게 오르고 배터리부문에서 외형을 확대해 수익성도 개선될 것으로 것으로 전망됐다.
원민석 하이투자증권 연구원은 23일 LG화학 목표주가를 85만 원에서 95만 원으로 상향조정했다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 20일 LG화학 주가는 72만4천 원에 장을 마쳤다.
원 연구원은 "자동차, 가전제품 등에 쓰이는 ABS는 재고가 많지 않다"며 "수요가 줄지 않고 있는 만큼 수익률은 계속해서 높은 수준으로 유지될 것"이라고 바라봤다.
전지사업부문에서도 이익이 늘어날 것으로 전망됐다.
원 연구원은 "현재 100GW 수준의 중대형 배터리는 23년까지 200GW로, 25GW 용량의 배터리는 60GW까지 성능이 좋아질 것"이라며 "외형 확대와 이익률 개선이 기대된다"고 말했다.
LG화학은 전지사업부문에서 2024년까지 매출 30조 원을 넘기고 영업이익률도 한 자릿수 후반으로 끌어올리겠다는 계획을 세웠다.
LG화학은 2020년 연결기준으로 매출 30조2620억 원, 영업이익 2조629억 원을 거둘 것으로 예상됐다. 2019년보다 매출은 5.7%, 영업이익은 193% 늘어나는 것이다. [비즈니스포스트 안정문 기자]
코로나19로 가전제품의 수요가 늘어나면서 가전제품의 외장재로 쓰이는 ABS의 가격이 크게 오르고 배터리부문에서 외형을 확대해 수익성도 개선될 것으로 것으로 전망됐다.
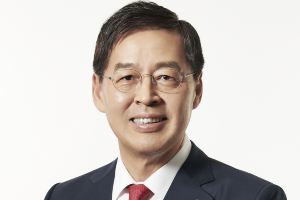
▲ 신학철 LG화학 대표이사 부회장.
원민석 하이투자증권 연구원은 23일 LG화학 목표주가를 85만 원에서 95만 원으로 상향조정했다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 20일 LG화학 주가는 72만4천 원에 장을 마쳤다.
원 연구원은 "자동차, 가전제품 등에 쓰이는 ABS는 재고가 많지 않다"며 "수요가 줄지 않고 있는 만큼 수익률은 계속해서 높은 수준으로 유지될 것"이라고 바라봤다.
전지사업부문에서도 이익이 늘어날 것으로 전망됐다.
원 연구원은 "현재 100GW 수준의 중대형 배터리는 23년까지 200GW로, 25GW 용량의 배터리는 60GW까지 성능이 좋아질 것"이라며 "외형 확대와 이익률 개선이 기대된다"고 말했다.
LG화학은 전지사업부문에서 2024년까지 매출 30조 원을 넘기고 영업이익률도 한 자릿수 후반으로 끌어올리겠다는 계획을 세웠다.
LG화학은 2020년 연결기준으로 매출 30조2620억 원, 영업이익 2조629억 원을 거둘 것으로 예상됐다. 2019년보다 매출은 5.7%, 영업이익은 193% 늘어나는 것이다. [비즈니스포스트 안정문 기자]








