

금호석유화학이 합성고무 NB라텍스의 수익성 개선 덕에 깜짝실적(어닝 서프라이즈) 행진을 이어갈 것으로 전망됐다.
윤재성 하나금융투자 연구원은 “NB라텍스의 수급상황이 임계점을 돌파해 공급자 우위시장으로 바뀌고 있다”며 “금호석유화학의 실적 서프라이즈 행진은 이제부터 시작”이라고 파악했다.
금호석유화학은 2020년 3분기 연결 영업이익 2153억 원을 낼 것으로 전망됐다. 지난해 같은 기간보다 213% 급증하는 것이다.
영업이익 2153억 원은 시장 전망치(컨센서스) 1462억 원을 47% 웃돈다. 10년 내 최대의 분기 영업이익이기도 하다.
금호석유화학은 3분기 합성고무부문이 영업이익 908억 원을 거두며 실적 호조를 이끌 것으로 전망됐다. 영업이익률 예상치는 23%다.
금호석유화학 합성고무부문의 주력 제품 NB라텍스는 전방산업인 고무장갑의 수요가 늘며 마진이 사상 최대치를 보이고 있다. 수급 상황도 갈수록 빠듯해지고 있어 앞으로 수익성이 더 좋아질 것으로 예상됐다.
이날 윤 연구원은 금호석유화학 목표주가를 기존 18만 원에서 20만 원으로 높여 잡고 투자의견 매수(BUY)를 유지했다. 다만 보고서에서 투자의견 매수가 하나금융투자의 책정 기준을 벗어난 강력 매수(Conviction BUY)임을 밝혔다.
글로벌 주요 장갑회사들은 리드타임(제품을 주문받은 뒤 출하까지 걸리는 기간)이 600일을 넘긴 상태이며 제품가격도 대폭 인상하고 있다.
윤 연구원은 “NB라텍스 생산회사들의 가격 협상력 우위가 부각되고 있다”며 “금호석유화학은 2021년 고무사업의 빅 사이클에 올라탈 것”이라고 내다봤다.
금호석유화학은 2020년 연결기준으로 매출 4조5526억 원, 영업이익 6957억 원을 낼 것으로 전망됐다. 지난해보다 매출은 8.5% 줄지만 영업이익은 89.1% 급증하는 것이다.
2021년에는 영업이익이 8973억 원까지 재차 늘어날 것으로 예상됐다. [비즈니스포스트 강용규 기자]
윤재성 하나금융투자 연구원은 “NB라텍스의 수급상황이 임계점을 돌파해 공급자 우위시장으로 바뀌고 있다”며 “금호석유화학의 실적 서프라이즈 행진은 이제부터 시작”이라고 파악했다.
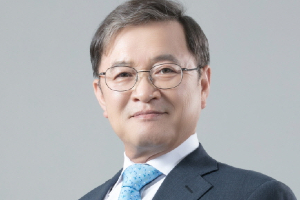
▲ 문동준 금호석유화학 대표이사 사장.
금호석유화학은 2020년 3분기 연결 영업이익 2153억 원을 낼 것으로 전망됐다. 지난해 같은 기간보다 213% 급증하는 것이다.
영업이익 2153억 원은 시장 전망치(컨센서스) 1462억 원을 47% 웃돈다. 10년 내 최대의 분기 영업이익이기도 하다.
금호석유화학은 3분기 합성고무부문이 영업이익 908억 원을 거두며 실적 호조를 이끌 것으로 전망됐다. 영업이익률 예상치는 23%다.
금호석유화학 합성고무부문의 주력 제품 NB라텍스는 전방산업인 고무장갑의 수요가 늘며 마진이 사상 최대치를 보이고 있다. 수급 상황도 갈수록 빠듯해지고 있어 앞으로 수익성이 더 좋아질 것으로 예상됐다.
이날 윤 연구원은 금호석유화학 목표주가를 기존 18만 원에서 20만 원으로 높여 잡고 투자의견 매수(BUY)를 유지했다. 다만 보고서에서 투자의견 매수가 하나금융투자의 책정 기준을 벗어난 강력 매수(Conviction BUY)임을 밝혔다.
글로벌 주요 장갑회사들은 리드타임(제품을 주문받은 뒤 출하까지 걸리는 기간)이 600일을 넘긴 상태이며 제품가격도 대폭 인상하고 있다.
윤 연구원은 “NB라텍스 생산회사들의 가격 협상력 우위가 부각되고 있다”며 “금호석유화학은 2021년 고무사업의 빅 사이클에 올라탈 것”이라고 내다봤다.
금호석유화학은 2020년 연결기준으로 매출 4조5526억 원, 영업이익 6957억 원을 낼 것으로 전망됐다. 지난해보다 매출은 8.5% 줄지만 영업이익은 89.1% 급증하는 것이다.
2021년에는 영업이익이 8973억 원까지 재차 늘어날 것으로 예상됐다. [비즈니스포스트 강용규 기자]








