

씨젠 목표주가가 높아졌다.
주요 수출지인 유럽에서 코로나19가 확산하고 코로나19와 독감을 동시에 진단하는 진단키트의 판매가 늘면서 씨젠의 3분기 매출은 2분기 매출을 넘어설 것으로 전망됐다.
선민정 하나금융투자 연구원은 16일 씨젠 목표주가를 기존 28만 원에서 35만 원으로 높였다. 투자의견은 매수(BUY)를 유지했다.
씨젠 주가는 15일 25만3200원에 거래를 마감했다.
선 연구원은 “씨젠은 2분기 대비 3분기 매출이 증가하면서 올해 매출이 1조 원을 넘어설 것”이라고 내다봤다.
관세청이 15일 발표한 8월 진단키트 통관데이터에 따르면 씨젠의 진단키트 수출액은 6580만 달러(약 778억 원)로 7월보다 36% 증가했다. 9월 수출액은 8월보다 늘어날 것으로 예상됐다.
씨젠의 3분기 수출액이 증가한 이유는 유럽에서 코로나19 확진자 수가 계속 늘어나고 코로나19 및 기타 호흡기 바이러스의 동시 진단키트 수요가 증가했기 때문인 것으로 분석됐다.
유럽에서 코로나19 확진자 수가 급증하면서 씨젠의 진단키트 주요 수출지인 이탈리아와 스페인에서 8월 판매량이 7월보다 각각 205%, 143%씩 증가했다.
또 앞으로 코로나19와 독감 바이러스가 동시에 유행할 것으로 예상되면서 씨젠의 코로나19 진단키트와 기타 호흡기 바이러스 동시 진단키트의 수요가 늘어나고 있다.
선 연구원은 “이런 추세가 이어진다면 씨젠의 3분기 매출은 2분기보다 16% 증가한 3180억 원 규모가 될 것”이라고 바라봤다.
씨젠은 2020년 연결기준으로 매출 1조137억 원, 영업이익 6220억 원을 낼 것으로 전망됐다. 2019년과 비교해 매출은 731.2%, 영업이익은 2679.5% 각각 늘어나는 것이다. [비즈니스포스트 조승리 기자]
주요 수출지인 유럽에서 코로나19가 확산하고 코로나19와 독감을 동시에 진단하는 진단키트의 판매가 늘면서 씨젠의 3분기 매출은 2분기 매출을 넘어설 것으로 전망됐다.
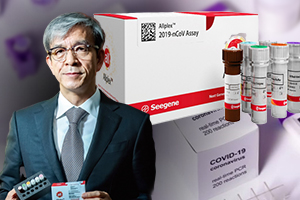
▲ 천종윤 씨젠 대표이사.
선민정 하나금융투자 연구원은 16일 씨젠 목표주가를 기존 28만 원에서 35만 원으로 높였다. 투자의견은 매수(BUY)를 유지했다.
씨젠 주가는 15일 25만3200원에 거래를 마감했다.
선 연구원은 “씨젠은 2분기 대비 3분기 매출이 증가하면서 올해 매출이 1조 원을 넘어설 것”이라고 내다봤다.
관세청이 15일 발표한 8월 진단키트 통관데이터에 따르면 씨젠의 진단키트 수출액은 6580만 달러(약 778억 원)로 7월보다 36% 증가했다. 9월 수출액은 8월보다 늘어날 것으로 예상됐다.
씨젠의 3분기 수출액이 증가한 이유는 유럽에서 코로나19 확진자 수가 계속 늘어나고 코로나19 및 기타 호흡기 바이러스의 동시 진단키트 수요가 증가했기 때문인 것으로 분석됐다.
유럽에서 코로나19 확진자 수가 급증하면서 씨젠의 진단키트 주요 수출지인 이탈리아와 스페인에서 8월 판매량이 7월보다 각각 205%, 143%씩 증가했다.
또 앞으로 코로나19와 독감 바이러스가 동시에 유행할 것으로 예상되면서 씨젠의 코로나19 진단키트와 기타 호흡기 바이러스 동시 진단키트의 수요가 늘어나고 있다.
선 연구원은 “이런 추세가 이어진다면 씨젠의 3분기 매출은 2분기보다 16% 증가한 3180억 원 규모가 될 것”이라고 바라봤다.
씨젠은 2020년 연결기준으로 매출 1조137억 원, 영업이익 6220억 원을 낼 것으로 전망됐다. 2019년과 비교해 매출은 731.2%, 영업이익은 2679.5% 각각 늘어나는 것이다. [비즈니스포스트 조승리 기자]








