현대중공업지주의 올해 영업이익 기대치가 정유와 화학업황 부진 탓에 낮아졌다.
이상우 유진투자증권 연구원은 18일 “미국과 중국의 무역분쟁에 따른 정유와 화학업황의 부진은 당분간 지속될 것”이라며 “현대중공업지주도 실적 전망치 하향이 불가피하다”고 파악했다.
현대중공업지주는 2019년 매출 26조3629억 원, 영업이익 1조840억 원을 낼 것으로 전망됐다. 2018년보다 매출은 3.3% 줄지만 영업이익은 4.1% 늘어나는 것이다.
그러나 올해 영업이익 기대치는 기존 1조2638억 원에서 14.2% 낮아졌다.
정유계열사 현대오일뱅크의 수익성 하락이 기대치 하향에 영향을 미친 것으로 분석됐다.
2분기 들어 싱가포르 정제마진은 배럴당 2달러 후반에서 유지되고 있다. 싱가포르 정제마진이 배럴당 5달러를 넘어서야 정유사들이 수익성을 유지할 수 있다고 업계는 바라본다.
현대오일뱅크의 화학사업도 올해 부진할 것으로 예상됐다.
현대오일뱅크는 정유사업의 부산물인 나프타를 투입해 화학제품 파라자일렌을 생산하는데 파라자일렌은 중국에서 대규모 생산공장들이 가동을 시작하면서 공급과잉으로 수익성이 하락하고 있다.
이 연구원은 현대중공업지주의 실적 전망치 하향을 반영해 현대중공업지주 목표주가를 기존 49만7천 원에서 42만 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다. [비즈니스포스트 강용규 기자]
이상우 유진투자증권 연구원은 18일 “미국과 중국의 무역분쟁에 따른 정유와 화학업황의 부진은 당분간 지속될 것”이라며 “현대중공업지주도 실적 전망치 하향이 불가피하다”고 파악했다.
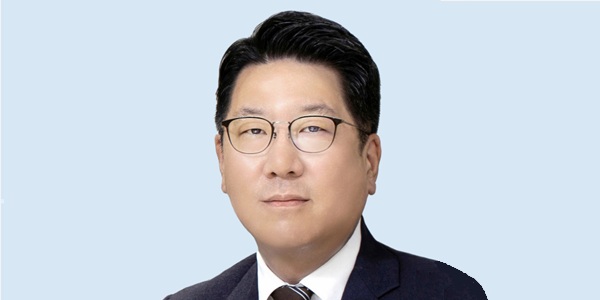
▲ 권오갑 현대중공업지주 대표이사 부회장.
현대중공업지주는 2019년 매출 26조3629억 원, 영업이익 1조840억 원을 낼 것으로 전망됐다. 2018년보다 매출은 3.3% 줄지만 영업이익은 4.1% 늘어나는 것이다.
그러나 올해 영업이익 기대치는 기존 1조2638억 원에서 14.2% 낮아졌다.
정유계열사 현대오일뱅크의 수익성 하락이 기대치 하향에 영향을 미친 것으로 분석됐다.
2분기 들어 싱가포르 정제마진은 배럴당 2달러 후반에서 유지되고 있다. 싱가포르 정제마진이 배럴당 5달러를 넘어서야 정유사들이 수익성을 유지할 수 있다고 업계는 바라본다.
현대오일뱅크의 화학사업도 올해 부진할 것으로 예상됐다.
현대오일뱅크는 정유사업의 부산물인 나프타를 투입해 화학제품 파라자일렌을 생산하는데 파라자일렌은 중국에서 대규모 생산공장들이 가동을 시작하면서 공급과잉으로 수익성이 하락하고 있다.
이 연구원은 현대중공업지주의 실적 전망치 하향을 반영해 현대중공업지주 목표주가를 기존 49만7천 원에서 42만 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다. [비즈니스포스트 강용규 기자]