대림산업이 주택 매출 감소와 해외 수주 부진으로 올해 매출이 줄어들 것으로 전망된다.
라진성 키움증권 연구원은 23일 “대림산업의 주택부문과 해외부문 수주잔고가 모두 줄고 있어 올해 매출 감소가 불가피할 것”이라고 바라봤다.
수주산업의 특성상 수주잔고가 줄면 앞으로 실적에 영향을 미치게 되는데 대림산업의 2017년 수주잔고는 주택과 해외분야에서 모두 감소했다.
건축부문 수주잔고는 2016년보다 15.4% 줄어든 15조7520억 원 수준이었고 해외 플랜트 수주잔고는 29.0% 줄어든 3조6600억 원이었다.
2017년 신규 수주도 대폭 감소했다. 2016년과 비교해 건축부문은 47.1%, 해외플랜트 부문은 98.8% 줄었다.
이에 따라 올해 대림산업 매출도 영향을 받을 것으로 예상된다.
2분기 매출도 감소했다. 대림산업은 올해 2분기에 매출 2조8797억 원을 냈을 것으로 추정된다. 2017년 같은 기간과 비교해 7.3% 줄어든 것이다.
다만 토목부문과 주택부문의 원가율 개선 등으로 올해 영업이익은 성장할 수 있을 것으로 파악된다.
라 연구원은 “토목부문 원가율이 정상화하고 저마진 대형 현장의 매출 비중 감소로 주택부문 원가율이 개선돼 영업이익은 늘어날 수 있다”고 바라봤다.
대림산업은 2018년 2분기에 2017년 같은 기간보다 29.0% 늘어난 1845억 원의 영업이익을 냈을 것으로 추산된다. [비즈니스포스트 조예리 기자]
라진성 키움증권 연구원은 23일 “대림산업의 주택부문과 해외부문 수주잔고가 모두 줄고 있어 올해 매출 감소가 불가피할 것”이라고 바라봤다.
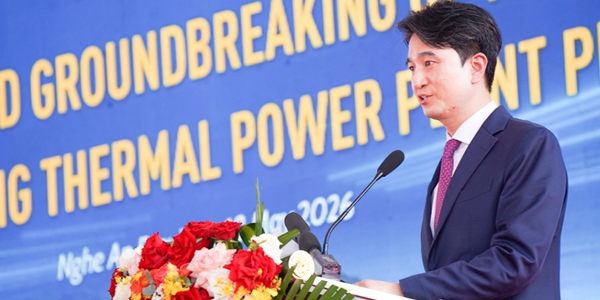
▲ 박상신 대림산업 건설사업부 대표이사.
수주산업의 특성상 수주잔고가 줄면 앞으로 실적에 영향을 미치게 되는데 대림산업의 2017년 수주잔고는 주택과 해외분야에서 모두 감소했다.
건축부문 수주잔고는 2016년보다 15.4% 줄어든 15조7520억 원 수준이었고 해외 플랜트 수주잔고는 29.0% 줄어든 3조6600억 원이었다.
2017년 신규 수주도 대폭 감소했다. 2016년과 비교해 건축부문은 47.1%, 해외플랜트 부문은 98.8% 줄었다.
이에 따라 올해 대림산업 매출도 영향을 받을 것으로 예상된다.
2분기 매출도 감소했다. 대림산업은 올해 2분기에 매출 2조8797억 원을 냈을 것으로 추정된다. 2017년 같은 기간과 비교해 7.3% 줄어든 것이다.
다만 토목부문과 주택부문의 원가율 개선 등으로 올해 영업이익은 성장할 수 있을 것으로 파악된다.
라 연구원은 “토목부문 원가율이 정상화하고 저마진 대형 현장의 매출 비중 감소로 주택부문 원가율이 개선돼 영업이익은 늘어날 수 있다”고 바라봤다.
대림산업은 2018년 2분기에 2017년 같은 기간보다 29.0% 늘어난 1845억 원의 영업이익을 냈을 것으로 추산된다. [비즈니스포스트 조예리 기자]