

전영묵 삼성생명 대표이사 사장 내정자가 급감한 순이익을 회복하기 위해 종신보험료 인상을 추진한다.
한국은행 기준금리가 사상 최저치로 떨어지면서 시장금리도 함께 내려가 높은 자산운용수익을 기대하기 어렵기 때문이다.
21일 생명보험업계에 따르면 업계 1위인 삼성생명이 4월부터 예정이율 인하를 추진함에 따라 한화생명, 교보생명 등 주요 생명보험사들도 예정이율 인하를 검토하고 있어 사실상 보험료가 오를 것으로 전망된다.
예정이율은 보험사가 고객 보험료로 운용해 낼 수 있는 예상수익률이다.
예상수익률에 따라 고객에게 돌려줘야 하는 보험금의 규모가 달라지기 때문에 예정이율이 높을수록 보험료가 싸지고 예정이율이 낮을수록 보험료가 비싸진다.
삼성생명은 예정이율을 0.25%포인트 인하한다. 상품마다 차이가 있지만 예정이율이 0.25%포인트 낮아지면 보험료는 5~10%가량 오른다. 월 20만 원짜리 종신보험이라면 보험료가 최대 22만 원까지 오르는 것이다.
전영묵 내정자가 보험료 인상을 추진하는 것은 실적 악화가 심각하기 때문이다. 삼성생명은 2019년 순이익 9774억 원을 냈다. 2018년보다 41.3% 감소했다. 순이익이 1조 원을 밑돌게 된 것은 2102년 9843억 원 이후로 7년 만이다.
삼성생명 관계자는 “2018년 발생한 삼성전자 지분 매각이익 등 일회성요인을 제외하면 실질적 순이익 감소는 19.2% 수준이다”고 말했다.
삼성생명의 순이익이 급감한 것은 자산운용 수익이 낮아지고 있기 때문이다.
생명보험사는 보험금으로 받은 자산을 운용해 수익을 내는데 채권에 투자한 비중이 높다. 삼성생명은 2019년 12월 기준으로 자산의 55.9%를 채권에 투자했다.
한국은행이 기준금리를 1.25%로 잡으면서 시중금리가 떨어져 채권금리도 낮아지고 있다. 2019년 12월 10년 만기 국고채의 평균금리는 1.65%로 2018년 2.5%보다 1%포인트 가까이 떨어졌다.
채권금리가 낮아지다 보니 삼성생명의 운용자산 이익률도 떨어지고 있다. 삼성생명은 자산운용으로 2018년 3.6% 수익을 거뒀는데 2019년에는 수익률이 3.4%로 떨어졌다.
경기부양을 위해 한국은행이 기준금리를 1%로 더 낮출 수 있다는 전망도 나오고 있는 상황에서 자산운용 전문가인 전영묵 내정자로서도 보험료 인상 카드를 꺼낼 수밖에 없는 것으로 보인다.
전 내정자는 보험료 인상 이외에도 성장 잠재력이 높은 해외 자산운용사의 지분에 투자하는 방안을 추진하며 미래의 손익기반 강화를 추진한다.
베트남, 인도네시아, 필리핀 등 성장성과 수익성이 양호한 동남아시아 국가의 우량 생명보험사의 지분투자를 비롯해 전략펀드(CVC)와 연계한 동남아시아의 우량 디지털 금융 플랫폼의 지분투자도 검토하고 있다. [비즈니스포스트 김남형 기자]
한국은행 기준금리가 사상 최저치로 떨어지면서 시장금리도 함께 내려가 높은 자산운용수익을 기대하기 어렵기 때문이다.
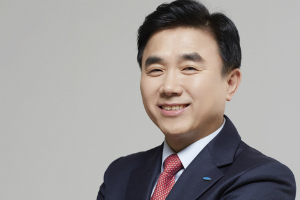
▲ 전영묵 삼성생명 대표이사 사장 내정자.
21일 생명보험업계에 따르면 업계 1위인 삼성생명이 4월부터 예정이율 인하를 추진함에 따라 한화생명, 교보생명 등 주요 생명보험사들도 예정이율 인하를 검토하고 있어 사실상 보험료가 오를 것으로 전망된다.
예정이율은 보험사가 고객 보험료로 운용해 낼 수 있는 예상수익률이다.
예상수익률에 따라 고객에게 돌려줘야 하는 보험금의 규모가 달라지기 때문에 예정이율이 높을수록 보험료가 싸지고 예정이율이 낮을수록 보험료가 비싸진다.
삼성생명은 예정이율을 0.25%포인트 인하한다. 상품마다 차이가 있지만 예정이율이 0.25%포인트 낮아지면 보험료는 5~10%가량 오른다. 월 20만 원짜리 종신보험이라면 보험료가 최대 22만 원까지 오르는 것이다.
전영묵 내정자가 보험료 인상을 추진하는 것은 실적 악화가 심각하기 때문이다. 삼성생명은 2019년 순이익 9774억 원을 냈다. 2018년보다 41.3% 감소했다. 순이익이 1조 원을 밑돌게 된 것은 2102년 9843억 원 이후로 7년 만이다.
삼성생명 관계자는 “2018년 발생한 삼성전자 지분 매각이익 등 일회성요인을 제외하면 실질적 순이익 감소는 19.2% 수준이다”고 말했다.
삼성생명의 순이익이 급감한 것은 자산운용 수익이 낮아지고 있기 때문이다.
생명보험사는 보험금으로 받은 자산을 운용해 수익을 내는데 채권에 투자한 비중이 높다. 삼성생명은 2019년 12월 기준으로 자산의 55.9%를 채권에 투자했다.
한국은행이 기준금리를 1.25%로 잡으면서 시중금리가 떨어져 채권금리도 낮아지고 있다. 2019년 12월 10년 만기 국고채의 평균금리는 1.65%로 2018년 2.5%보다 1%포인트 가까이 떨어졌다.
채권금리가 낮아지다 보니 삼성생명의 운용자산 이익률도 떨어지고 있다. 삼성생명은 자산운용으로 2018년 3.6% 수익을 거뒀는데 2019년에는 수익률이 3.4%로 떨어졌다.
경기부양을 위해 한국은행이 기준금리를 1%로 더 낮출 수 있다는 전망도 나오고 있는 상황에서 자산운용 전문가인 전영묵 내정자로서도 보험료 인상 카드를 꺼낼 수밖에 없는 것으로 보인다.
전 내정자는 보험료 인상 이외에도 성장 잠재력이 높은 해외 자산운용사의 지분에 투자하는 방안을 추진하며 미래의 손익기반 강화를 추진한다.
베트남, 인도네시아, 필리핀 등 성장성과 수익성이 양호한 동남아시아 국가의 우량 생명보험사의 지분투자를 비롯해 전략펀드(CVC)와 연계한 동남아시아의 우량 디지털 금융 플랫폼의 지분투자도 검토하고 있다. [비즈니스포스트 김남형 기자]








