

대림산업이 양호한 수주와 실적을 바탕으로 기초체력을 계속 단단히 하고 있는 것으로 평가됐다.
김세련 이베스트투자증권 연구원은 13일 “대림산업은 무난한 수주와 실적을 지속하고 있다”며 “단단한 기초체력을 다지는 시기”라고 바라봤다.
대림산업은 2019년 4분기 매출 2조5542억 원, 영업이익 2289억 원을 낸 것으로 추산됐다. 2018년 4분기보다 매출은 6% 줄지만 영업이익은 37% 늘어나는 것이다.
대림산업은 2019년 4분기 주택사업을 바탕으로 시장의 기대에 충족하는 좋은 실적을 낸 것으로 추정됐다.
김 연구원은 “대림산업이 다른 건설사와 달리 주택 매출이 증가하면서 높은 수익성을 유지하는 요인 중 하나는 공공지원 민간임대 연계형 정비사업에 적극 참여하고 있기 때문”이라며 “대림산업은 이미 임대관리를 위해 리츠 자산관리회사(AMC)를 설립하는 등 사업에 적극 참여하고 있다”고 바라봤다.
공공지원 민간임대 연계형 정비사업은 국토교통부가 뉴스테이(기업형 임대주택)를 정비사업에 접목한 주택 공급사업이다.
정부가 용적률을 올리고 기금을 지원하는 등의 혜택을 주는 대신 임대사업자가 조합원 지분을 뺀 나머지 일반분양을 주변 시세의 80% 이상으로 일괄 매입해 공공임대주택으로 공급하는데 건설사로서는 주택 매입의 위험이 있지만 단순 시공 외에 추가 수익을 내는 기회도 얻을 수 있다.
대림산업은 최근 한국토지주택공사(LH)의 첫 주택개발리츠인 인천영종사업 역시 단독으로 입찰해 수주에 성공하기도 했다.
김 연구원은 대림산업의 투자의견 ‘매수(BUY)’ 목표주가 13만 원을 유지했다. 대림산업 주가는 직전 거래일인 10일 8만3600원에 거래를 마쳤다.
대림산업이 주주가치 강화정책을 쓸 수 있다는 점도 주가에 긍정적 요인으로 작용할 것으로 파악됐다.
김 연구원은 “대림코퍼레이션의 2대 주주가 KCGI고 대림코퍼레이션의 대림산업을 향한 지분율이 높지 않은 만큼 주주가치 강화와 경영권 확보를 위한 움직임이 나올 수 있다”며 “사업부 분할과 지배구조 변화 모멘텀이 여전히 남아있다”고 판단했다.
대림산업은 2020년에 연결기준으로 매출 10조4360억 원, 영업이익 1조810억 원을 낼 것으로 전망됐다. 2019년 실적 추정치보다 매출은 10%, 영업이익은 9% 늘어나는 것이다. [비즈니스포스트 이한재 기자]
김세련 이베스트투자증권 연구원은 13일 “대림산업은 무난한 수주와 실적을 지속하고 있다”며 “단단한 기초체력을 다지는 시기”라고 바라봤다.
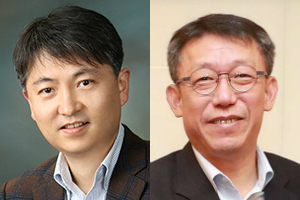
▲ 김상우 대림산업 석유화학사업부 대표이사(왼쪽)와 배원복 대림산업 건설사업부 대표이사.
대림산업은 2019년 4분기 매출 2조5542억 원, 영업이익 2289억 원을 낸 것으로 추산됐다. 2018년 4분기보다 매출은 6% 줄지만 영업이익은 37% 늘어나는 것이다.
대림산업은 2019년 4분기 주택사업을 바탕으로 시장의 기대에 충족하는 좋은 실적을 낸 것으로 추정됐다.
김 연구원은 “대림산업이 다른 건설사와 달리 주택 매출이 증가하면서 높은 수익성을 유지하는 요인 중 하나는 공공지원 민간임대 연계형 정비사업에 적극 참여하고 있기 때문”이라며 “대림산업은 이미 임대관리를 위해 리츠 자산관리회사(AMC)를 설립하는 등 사업에 적극 참여하고 있다”고 바라봤다.
공공지원 민간임대 연계형 정비사업은 국토교통부가 뉴스테이(기업형 임대주택)를 정비사업에 접목한 주택 공급사업이다.
정부가 용적률을 올리고 기금을 지원하는 등의 혜택을 주는 대신 임대사업자가 조합원 지분을 뺀 나머지 일반분양을 주변 시세의 80% 이상으로 일괄 매입해 공공임대주택으로 공급하는데 건설사로서는 주택 매입의 위험이 있지만 단순 시공 외에 추가 수익을 내는 기회도 얻을 수 있다.
대림산업은 최근 한국토지주택공사(LH)의 첫 주택개발리츠인 인천영종사업 역시 단독으로 입찰해 수주에 성공하기도 했다.
김 연구원은 대림산업의 투자의견 ‘매수(BUY)’ 목표주가 13만 원을 유지했다. 대림산업 주가는 직전 거래일인 10일 8만3600원에 거래를 마쳤다.
대림산업이 주주가치 강화정책을 쓸 수 있다는 점도 주가에 긍정적 요인으로 작용할 것으로 파악됐다.
김 연구원은 “대림코퍼레이션의 2대 주주가 KCGI고 대림코퍼레이션의 대림산업을 향한 지분율이 높지 않은 만큼 주주가치 강화와 경영권 확보를 위한 움직임이 나올 수 있다”며 “사업부 분할과 지배구조 변화 모멘텀이 여전히 남아있다”고 판단했다.
대림산업은 2020년에 연결기준으로 매출 10조4360억 원, 영업이익 1조810억 원을 낼 것으로 전망됐다. 2019년 실적 추정치보다 매출은 10%, 영업이익은 9% 늘어나는 것이다. [비즈니스포스트 이한재 기자]








