현대자동차 주식을 사도 되는 것으로 파악됐다.
현대차는 2020년 신차 출시와 원가 개선 등에 힘입어 시장 기대보다 실적이 가파르게 개선될 것으로 보인다.
장문수 현대차증권 연구원은 23일 현대차 목표주가를 기존과 동일한 18만5천 원으로 유지하고 투자의견도 매수(BUY)를 유지했다.
현대자동차 주가는 22일 12만2천 원에 거래를 마쳤다.
장 연구원은 “2020년 자동차 수요부진이 지속되도 신차 출시와 원가 개선으로 매출 증가와 수익성 개선이 기대된다”고 전망했다.
현대차는 2020년 매출 109조4천억 원, 영업이익 5조4천억 원을 낼 것으로 전망됐다. 2019년 추정치보다 매출은 5.0%, 영업이익은 40.2% 증가한 것이다.
장 연구원은 자동차 수요 전망은 밝지 않지만 현대차가 우호적 환율 속에 경쟁사 대비 신차 경쟁력을 확보하면서 판매단가(ASP), 제품구성, 판매보조금(인센티브) 등이 개선될 것으로 예상했다.
또 가동률 상승과 모듈러 플랫폼 적용에 따라 원가 구조도 개선되면서 시장의 기대보다 높은 실적 개선이 나타날 것으로 분석했다.
장 연구원은 “주요 경쟁사인 폴크스바겐과 토요타의 원가 절감전략의 효과가 감소하는 반면 현대차그룹은 모듈러 플랫폼 도입으로 부품 공용화율이 상승할 것”이라며 “원가율이 개선돼 유럽발 수익성 악화를 상쇄할 전망”이라고 내다봤다. [비즈니스포스트 김디모데 기자]
현대차는 2020년 신차 출시와 원가 개선 등에 힘입어 시장 기대보다 실적이 가파르게 개선될 것으로 보인다.
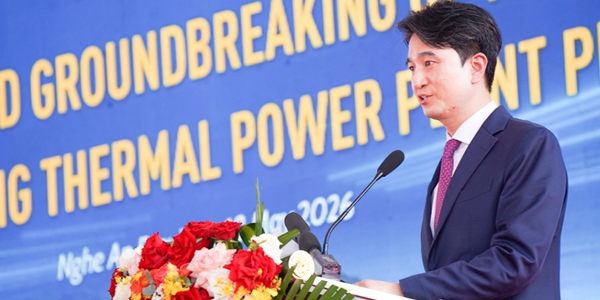
▲ 이원희 현대자동차 대표이사 사장.
장문수 현대차증권 연구원은 23일 현대차 목표주가를 기존과 동일한 18만5천 원으로 유지하고 투자의견도 매수(BUY)를 유지했다.
현대자동차 주가는 22일 12만2천 원에 거래를 마쳤다.
장 연구원은 “2020년 자동차 수요부진이 지속되도 신차 출시와 원가 개선으로 매출 증가와 수익성 개선이 기대된다”고 전망했다.
현대차는 2020년 매출 109조4천억 원, 영업이익 5조4천억 원을 낼 것으로 전망됐다. 2019년 추정치보다 매출은 5.0%, 영업이익은 40.2% 증가한 것이다.
장 연구원은 자동차 수요 전망은 밝지 않지만 현대차가 우호적 환율 속에 경쟁사 대비 신차 경쟁력을 확보하면서 판매단가(ASP), 제품구성, 판매보조금(인센티브) 등이 개선될 것으로 예상했다.
또 가동률 상승과 모듈러 플랫폼 적용에 따라 원가 구조도 개선되면서 시장의 기대보다 높은 실적 개선이 나타날 것으로 분석했다.
장 연구원은 “주요 경쟁사인 폴크스바겐과 토요타의 원가 절감전략의 효과가 감소하는 반면 현대차그룹은 모듈러 플랫폼 도입으로 부품 공용화율이 상승할 것”이라며 “원가율이 개선돼 유럽발 수익성 악화를 상쇄할 전망”이라고 내다봤다. [비즈니스포스트 김디모데 기자]