

삼성엔지니어링이 연말 해외수주를 크게 늘릴 것으로 전망됐다.
김세련 이베스트투자증권 연구원은 7일 “삼성엔지니어링은 연말이 가까워 올수록 신규 해외수주 확대에 따른 주가 상승 모멘텀이 커질 것”이라며 “연말 스포트라이트를 받을 종목”이라고 바라봤다.
삼성엔지니어링은 연말까지 경쟁입찰이 아니라 기존 설계사업이 EPC(설계, 조달, 시공)프로젝트로 전환하는 해외수주 후보군을 다수 보유한 것으로 파악됐다.
1조 원 규모의 말레이시아 메탄올 프로젝트, 8천억 원 규모의 우즈베키스탄 비료 프로젝트 등이 기본설계(FEED)를 진행해 연말 EPC사업을 수주할 가능성이 높은 사업으로 꼽혔다.
이밖에 가장 낮은 가격을 써낸 것으로 알려진 1조 원 규모의 알제리 정유공장 프로젝트, 현재 1대1 경쟁 중인 것으로 알려진 8천억 원 규모의 이집트 화공플랜트 프로젝트, 경쟁입찰을 진행 중인 1조 원 규모의 사우디아라비아 우나이자 가스프로젝트 등도 연말 수주 가능성이 높은 사업으로 파악됐다.
삼성엔지니어링은 2020년에는 해외수주를 더욱 확대할 것으로 전망됐다.
김 연구원은 “중동과 아시아지역 나라들은 내년 더욱 공격적 화공플랜트 발주를 준비하고 있다”며 “삼성엔지니어링은 최근 2년 간 크게 늘어난 해외수주에 투입된 설계 인력이 내년부터 돌아오면서 해외수주를 본격 확대할 수 있는 힘이 다시 커질 것”이라고 내다봤다.
삼성엔지니어링은 3분기 연결기준으로 매출 1조5538억 원, 영업이익 820억 원을 낸 것으로 추정됐다. 2018년 3분기보다 매출은 19% 늘었지만 영업이익은 3% 줄어드는 것이다.
김 연구원은 “삼성엔지니어링은 지난 2년 동안 압도적 수주성과로 매출이 지속해서 성장하는 추세에 있다”며 “영업이익은 지난해 3분기 발생한 1회성 정산수익 425억 원의 영향으로 다소 줄겠지만 매출총이익률은 안정적으로 유지했을 것”이라고 바라봤다.
김 연구원은 삼성엔지니어링의 투자의견 ‘매수(BUY)’, 목표주가 2만 원을 유지하며 삼성엔지니어링을 건설업종의 최선호주로 새롭게 추천했다.
삼성엔지니어링 주가는 직전 거래일인 4일 1만6500원에 거래를 마쳤다.
삼성엔지니어링은 2019년에 연결기준으로 매출 6조4290억 원, 영업이익 4120억 원을 낼 것으로 전망됐다. 2018년보다 매출은 17%, 영업이익은 100% 늘어나는 것이다. [비즈니스포스트 이한재 기자]
김세련 이베스트투자증권 연구원은 7일 “삼성엔지니어링은 연말이 가까워 올수록 신규 해외수주 확대에 따른 주가 상승 모멘텀이 커질 것”이라며 “연말 스포트라이트를 받을 종목”이라고 바라봤다.
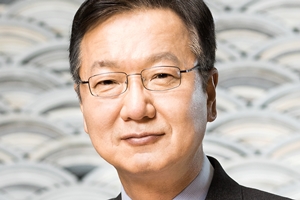
▲ 최성안 삼성엔지니어링 대표이사 사장.
삼성엔지니어링은 연말까지 경쟁입찰이 아니라 기존 설계사업이 EPC(설계, 조달, 시공)프로젝트로 전환하는 해외수주 후보군을 다수 보유한 것으로 파악됐다.
1조 원 규모의 말레이시아 메탄올 프로젝트, 8천억 원 규모의 우즈베키스탄 비료 프로젝트 등이 기본설계(FEED)를 진행해 연말 EPC사업을 수주할 가능성이 높은 사업으로 꼽혔다.
이밖에 가장 낮은 가격을 써낸 것으로 알려진 1조 원 규모의 알제리 정유공장 프로젝트, 현재 1대1 경쟁 중인 것으로 알려진 8천억 원 규모의 이집트 화공플랜트 프로젝트, 경쟁입찰을 진행 중인 1조 원 규모의 사우디아라비아 우나이자 가스프로젝트 등도 연말 수주 가능성이 높은 사업으로 파악됐다.
삼성엔지니어링은 2020년에는 해외수주를 더욱 확대할 것으로 전망됐다.
김 연구원은 “중동과 아시아지역 나라들은 내년 더욱 공격적 화공플랜트 발주를 준비하고 있다”며 “삼성엔지니어링은 최근 2년 간 크게 늘어난 해외수주에 투입된 설계 인력이 내년부터 돌아오면서 해외수주를 본격 확대할 수 있는 힘이 다시 커질 것”이라고 내다봤다.
삼성엔지니어링은 3분기 연결기준으로 매출 1조5538억 원, 영업이익 820억 원을 낸 것으로 추정됐다. 2018년 3분기보다 매출은 19% 늘었지만 영업이익은 3% 줄어드는 것이다.
김 연구원은 “삼성엔지니어링은 지난 2년 동안 압도적 수주성과로 매출이 지속해서 성장하는 추세에 있다”며 “영업이익은 지난해 3분기 발생한 1회성 정산수익 425억 원의 영향으로 다소 줄겠지만 매출총이익률은 안정적으로 유지했을 것”이라고 바라봤다.
김 연구원은 삼성엔지니어링의 투자의견 ‘매수(BUY)’, 목표주가 2만 원을 유지하며 삼성엔지니어링을 건설업종의 최선호주로 새롭게 추천했다.
삼성엔지니어링 주가는 직전 거래일인 4일 1만6500원에 거래를 마쳤다.
삼성엔지니어링은 2019년에 연결기준으로 매출 6조4290억 원, 영업이익 4120억 원을 낼 것으로 전망됐다. 2018년보다 매출은 17%, 영업이익은 100% 늘어나는 것이다. [비즈니스포스트 이한재 기자]








