키움증권의 목표주가가 하향조정됐다.
3분기 시장전망치를 크게 밑도는 이익을 냈고 다른 증권사들보다 시장의 변동성에 많이 노출돼 있다는 점이 부정적으로 작용했다.
임수연 하나금융투자 연구원은 14일 키움증권의 목표주가를 10만2천 원으로 하향조정하고 투자의견으로는 매수(BUY)를 제시했다.
임 연구원은 “키움증권은 시장의 변동성을 다른 증권사보다 크게 받는 만큼 기존 30% 프리미엄을 25%로 낮췄다”며 “3분기 시장전망치를 크게 밑도는 이익을 낸 만큼 연간 추정치를 소폭 조정한 것도 목표주가에 반영한 것”이라고 설명했다.
키움증권은 3분기에 지배주주 순이익 323억 원을 거뒀는데 지난해 같은 기간보다 24.8% 줄어들었다.
투자금융(투자은행)부문의 채권자본시장(DCM) 실적이 전분기보다 93.7% 감소했으며 PI(자기자본직접투자)부문 가운데 주식운용부문이 적자를 내면서 부문 전체 순이익을 끌어내렸다.
키움증권은 코스닥시장이 최근 700선을 돌파하며 상승세를 이어가고 있는 만큼 긍정적 영향을 받을 것으로 전망됐다.
임 연구원은 “코스닥시장의 우호적 흐름은 키움증권 브로커리지부문에 좋은 영향을 미칠 것”이라며 “키움증권의 PI부문이 다른 증권사들보다 시장의 상황에 따른 변동성이 큰 만큼 4분기에 흑자전환을 기대해볼 만 하다”고 말했다.
키움증권의 저축은행 자회사들이 양호한 실적을 이어나가고 있는 점도 호재로 작용할 것으로 파악됐다.
개편된 신용융자이자율 체계가 적용된다면 4분기 키움증권의 이자이익이 다소 감소할 것으로 보이지만 그 폭은 크지 않을 것으로 임 연구원은 내다봤다. [비즈니스포스트 김현정 기자]
3분기 시장전망치를 크게 밑도는 이익을 냈고 다른 증권사들보다 시장의 변동성에 많이 노출돼 있다는 점이 부정적으로 작용했다.
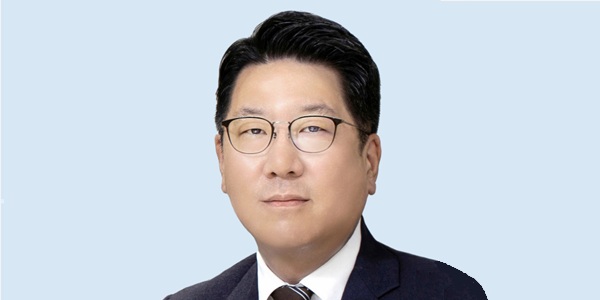
▲ 권용원 키움증권 사장.
임수연 하나금융투자 연구원은 14일 키움증권의 목표주가를 10만2천 원으로 하향조정하고 투자의견으로는 매수(BUY)를 제시했다.
임 연구원은 “키움증권은 시장의 변동성을 다른 증권사보다 크게 받는 만큼 기존 30% 프리미엄을 25%로 낮췄다”며 “3분기 시장전망치를 크게 밑도는 이익을 낸 만큼 연간 추정치를 소폭 조정한 것도 목표주가에 반영한 것”이라고 설명했다.
키움증권은 3분기에 지배주주 순이익 323억 원을 거뒀는데 지난해 같은 기간보다 24.8% 줄어들었다.
투자금융(투자은행)부문의 채권자본시장(DCM) 실적이 전분기보다 93.7% 감소했으며 PI(자기자본직접투자)부문 가운데 주식운용부문이 적자를 내면서 부문 전체 순이익을 끌어내렸다.
키움증권은 코스닥시장이 최근 700선을 돌파하며 상승세를 이어가고 있는 만큼 긍정적 영향을 받을 것으로 전망됐다.
임 연구원은 “코스닥시장의 우호적 흐름은 키움증권 브로커리지부문에 좋은 영향을 미칠 것”이라며 “키움증권의 PI부문이 다른 증권사들보다 시장의 상황에 따른 변동성이 큰 만큼 4분기에 흑자전환을 기대해볼 만 하다”고 말했다.
키움증권의 저축은행 자회사들이 양호한 실적을 이어나가고 있는 점도 호재로 작용할 것으로 파악됐다.
개편된 신용융자이자율 체계가 적용된다면 4분기 키움증권의 이자이익이 다소 감소할 것으로 보이지만 그 폭은 크지 않을 것으로 임 연구원은 내다봤다. [비즈니스포스트 김현정 기자]