

SK그룹 지주사인 SK 주가가 오를 것으로 전망됐다.
SK가 투자형 지주회사로 체질 전환을 성공적으로 이뤄내는 동시에 주주환원정책도 강화하면서 주가 상승에 힘이 실릴 가능성이 크다.
양일수 삼성증권 연구원은 23일 SK 목표주가 42만 원, 투자의견 매수(BUY)를 유지했다.
22일 SK 주가는 27만5500원에 거래를 마쳤다.
양 연구원은 장기적 관점에서 SK에 투자하는 전략이 유효하다고 바라봤다.
SK가 최근 투자형 지주회사로 체질을 바꿔나가면서 구조적으로 장기성장할 수 있는 업종에 투자를 확대해 성장성을 높이고 있기 때문이다.
양 연구원은 “SK는 롤모델로 삼고 있는 미국 버크셔해서웨이보다 더 우수한 측면도 있다”며 “하지만 성공적 투자에도 현재 주가는 제자리라 저평가된 수준이다”고 바라봤다.
SK 주가가 크게 오르지 않고 있는 이유는 투자자들이 SK의 투자성과를 인식하지 못하고 실질적으로 주주환원 등 혜택도 누리지 못하고 있기 때문으로 분석된다.
양 연구원은 SK가 앞으로 주주환원정책을 본격적으로 실행하며 주가 부양에 힘을 실을 가능성이 크다고 바라봤다.
SK팜테코와 SK실트론 등 비상장 자회사들이 상장을 준비하고 있는 점도 기업가치 상승을 이끌 수 있다.
양 연구원은 “SK가 체감할 만한 주주정책을 도입한다면 업종 내 가장 유망한 종목으로 재평가받을 가능성이 충분하다”고 전망했다.
SK는 2021년 연결기준으로 매출 93조9620억 원, 영업이익 4조5770억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 14.8% 늘고 영업손실 1640억 원에서 흑자로 돌아서는 것이다. [비즈니스포스트 김용원 기자]
SK가 투자형 지주회사로 체질 전환을 성공적으로 이뤄내는 동시에 주주환원정책도 강화하면서 주가 상승에 힘이 실릴 가능성이 크다.
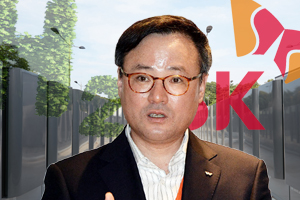
▲ 장동현 SK 대표이사 사장.
양일수 삼성증권 연구원은 23일 SK 목표주가 42만 원, 투자의견 매수(BUY)를 유지했다.
22일 SK 주가는 27만5500원에 거래를 마쳤다.
양 연구원은 장기적 관점에서 SK에 투자하는 전략이 유효하다고 바라봤다.
SK가 최근 투자형 지주회사로 체질을 바꿔나가면서 구조적으로 장기성장할 수 있는 업종에 투자를 확대해 성장성을 높이고 있기 때문이다.
양 연구원은 “SK는 롤모델로 삼고 있는 미국 버크셔해서웨이보다 더 우수한 측면도 있다”며 “하지만 성공적 투자에도 현재 주가는 제자리라 저평가된 수준이다”고 바라봤다.
SK 주가가 크게 오르지 않고 있는 이유는 투자자들이 SK의 투자성과를 인식하지 못하고 실질적으로 주주환원 등 혜택도 누리지 못하고 있기 때문으로 분석된다.
양 연구원은 SK가 앞으로 주주환원정책을 본격적으로 실행하며 주가 부양에 힘을 실을 가능성이 크다고 바라봤다.
SK팜테코와 SK실트론 등 비상장 자회사들이 상장을 준비하고 있는 점도 기업가치 상승을 이끌 수 있다.
양 연구원은 “SK가 체감할 만한 주주정책을 도입한다면 업종 내 가장 유망한 종목으로 재평가받을 가능성이 충분하다”고 전망했다.
SK는 2021년 연결기준으로 매출 93조9620억 원, 영업이익 4조5770억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 14.8% 늘고 영업손실 1640억 원에서 흑자로 돌아서는 것이다. [비즈니스포스트 김용원 기자]








