

한국조선해양 주가가 오를 것으로 전망됐다.
북아프리카 최대 원유 수출기지인 리비아에서 원유 생산량이 급격하게 늘어나면서 한국조선해양 자회사의 원유운반선 수주가 급증할 가능성이 크다.
박무현 하나금융투자 연구원은 3일 한국조선해양 목표주가 11만 원, 투자의견 매수(BUY)를 유지했다.
2일 한국조선해양 주가는 7만9600원으로 거래를 마쳤다.
박 연구원은 최근 리비아 내전이 휴전상태에 들어가면서 원유 생산량이 최근 보름 만에 하루 10만 배럴에서 80만 배럴 수준까지 급증한 상태라고 분석했다.
지난해 말부터 부진했던 원유 생산랑이 크게 늘어나면서 현대중공업 등 한국조선해양 자회사의 중대형 원유운반선 발주량도 회복세에 오를 것으로 전망됐다.
박 연구원은 "리비아 원유 운송에 주로 사용되는 수에즈막스급 원유운반선은 전통적으로 현대중공업이 수주 강세를 보이는 선종"이라며 "수주가 늘어날 것으로 기대된다"고 내다봤다.
세계 수에즈막스급 원유운반선 가운데 선령 15년을 넘는 노후선박 비중이 2024년에 45%를 차지하면서 교체수요가 늘어날 가능성도 높아지고 있다.
한국조선해양은 2020년 연결기준으로 매출 15조8891억 원, 영업이익 3670억 원을 낼 것으로 추정됐다. 2019년과 비교해 매출은 4.7%, 영업이익은 26.5% 늘어나는 수치다. [비즈니스포스트 김용원 기자]
북아프리카 최대 원유 수출기지인 리비아에서 원유 생산량이 급격하게 늘어나면서 한국조선해양 자회사의 원유운반선 수주가 급증할 가능성이 크다.
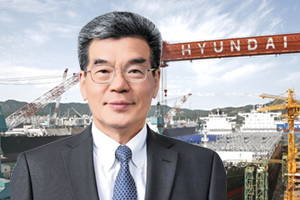
▲ 가삼현 한국조선해양 대표이사 사장.
박무현 하나금융투자 연구원은 3일 한국조선해양 목표주가 11만 원, 투자의견 매수(BUY)를 유지했다.
2일 한국조선해양 주가는 7만9600원으로 거래를 마쳤다.
박 연구원은 최근 리비아 내전이 휴전상태에 들어가면서 원유 생산량이 최근 보름 만에 하루 10만 배럴에서 80만 배럴 수준까지 급증한 상태라고 분석했다.
지난해 말부터 부진했던 원유 생산랑이 크게 늘어나면서 현대중공업 등 한국조선해양 자회사의 중대형 원유운반선 발주량도 회복세에 오를 것으로 전망됐다.
박 연구원은 "리비아 원유 운송에 주로 사용되는 수에즈막스급 원유운반선은 전통적으로 현대중공업이 수주 강세를 보이는 선종"이라며 "수주가 늘어날 것으로 기대된다"고 내다봤다.
세계 수에즈막스급 원유운반선 가운데 선령 15년을 넘는 노후선박 비중이 2024년에 45%를 차지하면서 교체수요가 늘어날 가능성도 높아지고 있다.
한국조선해양은 2020년 연결기준으로 매출 15조8891억 원, 영업이익 3670억 원을 낼 것으로 추정됐다. 2019년과 비교해 매출은 4.7%, 영업이익은 26.5% 늘어나는 수치다. [비즈니스포스트 김용원 기자]








