

삼성중공업 주식 투자의견이 '매수'로 상향됐다. 목표주가도 높아졌다.
그동안 수익성에 악영향을 미치던 원자재 가격 상승은 이미 실적에 반영됐고 높은 건조가격의 선박 수주가 확보돼 하반기부터 매출 증가로 이어질 가능성이 크다.
황어연 신한금융투자 연구원은 2일 삼성중공업 목표주가를 기존 6600원에서 8900원으로 높였다. 투자의견은 매수(BUY)로 한 단계 상향했다.
직전 거래일인 7월30일 삼성중공업 주가는 6540원으로 거래를 마쳤다.
삼성중공업은 2분기에도 영업손실 4379억 원을 내며 적자를 지속했다.
황 연구원은 삼성중공업이 후판 등 원자재 가격 상승에 대비해 3702억 원에 이르는 충당금을 미리 적립하면서 적자폭이 늘었다고 분석했다.
반면 양호한 수주환경이 이어지고 있어 선박부문 매출은 꾸준히 늘고 있다.
황 연구원은 삼성중공업이 충당금을 실적에 모두 선반영한 만큼 하반기부터 실적이 크게 개선될 수 있다고 바라봤다.
재고로 보유하고 있는 드릴십 판매가 진행되면서 기존에 수주한 고부가 선박도 실적에 점차 반영돼 삼성중공업의 적자 축소로 이어질 공산이 크다.
황 연구원은 “삼성중공업은 2023년까지 수주를 미리 확보해 매출 증가에 따른 실적 정상화를 이뤄낼 수 있다”며 “호재가 이제부터 주가에 반영될 수 있다”고 내다봤다.
삼성중공업은 2021년 연결기준으로 매출 7조825억 원, 영업손실 1조549억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 3.2% 늘지만 영업손실은 0.1% 증가하는 수치다. [비즈니스포스트 김용원 기자]
그동안 수익성에 악영향을 미치던 원자재 가격 상승은 이미 실적에 반영됐고 높은 건조가격의 선박 수주가 확보돼 하반기부터 매출 증가로 이어질 가능성이 크다.
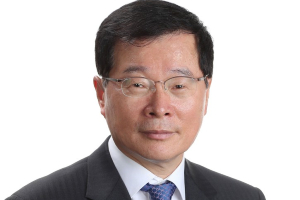
▲ 정진택 삼성중공업 대표이사 사장.
황어연 신한금융투자 연구원은 2일 삼성중공업 목표주가를 기존 6600원에서 8900원으로 높였다. 투자의견은 매수(BUY)로 한 단계 상향했다.
직전 거래일인 7월30일 삼성중공업 주가는 6540원으로 거래를 마쳤다.
삼성중공업은 2분기에도 영업손실 4379억 원을 내며 적자를 지속했다.
황 연구원은 삼성중공업이 후판 등 원자재 가격 상승에 대비해 3702억 원에 이르는 충당금을 미리 적립하면서 적자폭이 늘었다고 분석했다.
반면 양호한 수주환경이 이어지고 있어 선박부문 매출은 꾸준히 늘고 있다.
황 연구원은 삼성중공업이 충당금을 실적에 모두 선반영한 만큼 하반기부터 실적이 크게 개선될 수 있다고 바라봤다.
재고로 보유하고 있는 드릴십 판매가 진행되면서 기존에 수주한 고부가 선박도 실적에 점차 반영돼 삼성중공업의 적자 축소로 이어질 공산이 크다.
황 연구원은 “삼성중공업은 2023년까지 수주를 미리 확보해 매출 증가에 따른 실적 정상화를 이뤄낼 수 있다”며 “호재가 이제부터 주가에 반영될 수 있다”고 내다봤다.
삼성중공업은 2021년 연결기준으로 매출 7조825억 원, 영업손실 1조549억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 3.2% 늘지만 영업손실은 0.1% 증가하는 수치다. [비즈니스포스트 김용원 기자]








