

LG화학 주가가 오를 것으로 전망됐다.
배터리 자회사인 LG에너지솔루션 상장이 최대주주인 LG화학 기업가치에 긍정적 영향을 미치고 첨단소재와 생명과학부문이 실적에 기여하는 폭도 더욱 늘어날 가능성이 크다.
이동욱 키움증권 연구원은 7일 LG화학 목표주가 135만 원, 투자의견 매수(BUY)를 유지했다.
6일 LG화학 주가는 93만8천 원에 거래를 마쳤다.
이 연구원은 LG화학이 석유화학부문 사업 포트폴리오를 강화하는 동시에 신성장동력인 배터리사업을 꾸준히 키워 온 노력이 기업가치 상승에 기여하고 있다고 분석했다.
지난 20년 동안 LG화학 시가총액이 79배 이상으로 증가한 점을 고려하면 LG화학이 안정적 성장주라고 평가할 수 있다는 의미다.
이 연구원은 LG화학이 지난해부터 경쟁사와 소송전, 국내 공장에서 발생한 사고, 에너지저장장치 화재사고 등 여러 악재를 겪으면서도 꾸준한 성장세를 보였다는 점에 주목했다.
LG화학이 강력한 위기 대응능력도 증명했다는 것이다.
이 연구원은 LG화학에서 분사된 배터리 자회사인 LG에너지솔루션이 상장을 준비하고 있어 LG화학 기업가치 상승에 영향을 미칠 수 있다고 전망했다.
LG화학이 배터리사업을 분사한 만큼 그동안 배터리에 투자하던 자금을 첨단소재와 바이오 등 신사업에 들일 수 있다는 점도 긍정적이다.
이 연구원은 "LG화학 첨단소재부문 시장 경쟁력과 생산능력을 고려하면 기업가치를 더 높게 산정할 이유가 충분하다"며 "생명과학부문의 중장기 성장성도 주목해야 할 때다"고 바라봤다.
LG화학이 공격적 투자로 신약 개발을 지속하며 의약품시장에서 점유율을 키우고 있는 점이 새 성장동력으로 작용할 수 있다는 의미다.
이 연구원은 "아들에게 국내 주식종목 가운데 하나를 사줄 수 있다면 삼성전자를 고르겠지만 화학부문에서 고르라고 한다면 주저없이 LG화학을 선택할 수 있을 정도다"고 말했다.
LG화학은 2021년 연결기준으로 매출 41조6585억 원, 영업이익 5조6836억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 38.5%, 영업이익은 216.1% 늘어나는 수치다. [비즈니스포스트 김용원 기자]
배터리 자회사인 LG에너지솔루션 상장이 최대주주인 LG화학 기업가치에 긍정적 영향을 미치고 첨단소재와 생명과학부문이 실적에 기여하는 폭도 더욱 늘어날 가능성이 크다.
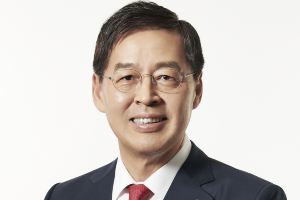
▲ 신학철 LG화학 대표이사 부회장.
이동욱 키움증권 연구원은 7일 LG화학 목표주가 135만 원, 투자의견 매수(BUY)를 유지했다.
6일 LG화학 주가는 93만8천 원에 거래를 마쳤다.
이 연구원은 LG화학이 석유화학부문 사업 포트폴리오를 강화하는 동시에 신성장동력인 배터리사업을 꾸준히 키워 온 노력이 기업가치 상승에 기여하고 있다고 분석했다.
지난 20년 동안 LG화학 시가총액이 79배 이상으로 증가한 점을 고려하면 LG화학이 안정적 성장주라고 평가할 수 있다는 의미다.
이 연구원은 LG화학이 지난해부터 경쟁사와 소송전, 국내 공장에서 발생한 사고, 에너지저장장치 화재사고 등 여러 악재를 겪으면서도 꾸준한 성장세를 보였다는 점에 주목했다.
LG화학이 강력한 위기 대응능력도 증명했다는 것이다.
이 연구원은 LG화학에서 분사된 배터리 자회사인 LG에너지솔루션이 상장을 준비하고 있어 LG화학 기업가치 상승에 영향을 미칠 수 있다고 전망했다.
LG화학이 배터리사업을 분사한 만큼 그동안 배터리에 투자하던 자금을 첨단소재와 바이오 등 신사업에 들일 수 있다는 점도 긍정적이다.
이 연구원은 "LG화학 첨단소재부문 시장 경쟁력과 생산능력을 고려하면 기업가치를 더 높게 산정할 이유가 충분하다"며 "생명과학부문의 중장기 성장성도 주목해야 할 때다"고 바라봤다.
LG화학이 공격적 투자로 신약 개발을 지속하며 의약품시장에서 점유율을 키우고 있는 점이 새 성장동력으로 작용할 수 있다는 의미다.
이 연구원은 "아들에게 국내 주식종목 가운데 하나를 사줄 수 있다면 삼성전자를 고르겠지만 화학부문에서 고르라고 한다면 주저없이 LG화학을 선택할 수 있을 정도다"고 말했다.
LG화학은 2021년 연결기준으로 매출 41조6585억 원, 영업이익 5조6836억 원을 낼 것으로 예상됐다. 2020년과 비교해 매출은 38.5%, 영업이익은 216.1% 늘어나는 수치다. [비즈니스포스트 김용원 기자]


