현대위아가 현대자동차와 기아자동차의 공장 가동률 회복에 힘입어 부품 공급을 늘리면서 실적이 좋아질 것으로 전망됐다.
유지웅 이베스트투자증권 연구원은 7일 “현대위아는 완성차기업의 가동률 회복에 따라 3분기부터 영업이익 회복세가 뚜렷하게 나타날 것”이라고 말했다.
특히 현대차 고급브랜드 제네시스의 GV80, G80 등 판매량이 가파르게 늘면서 사륜구동 시스템 및 엔진부문 매출이 크게 늘어날 것으로 분석된다.
유 연구원은 “공장 가동률 하락에 따른 고정비 부담이 2분기에 집중될 것”이라면서도 “실적은 2분기 저점을 찍은 뒤 회복하는 궤적을 보일 것”이라고 바라봤다.
현대위아는 고객사인 완성차기업들이 코로나19로 생산물량을 줄이면서 국내외 공장 가동률을 덩달아 낮출 수밖에 없었던 것으로 파악된다.
현대위아는 2분기에 영업적자 223억 원을 낼 것으로 추정된다. 3분기에는 영업수지가 흑자로 돌아설 것으로 예상된다.
현대위아는 장기적으로 친환경차부품부문에서 사업기반을 다지면서 성장을 이어갈 것으로 전망된다.
유 연구원은 “전기차 전용 열관리시스템 및 수소차 부품(공기압축기, 수소저장 시스템)으로 사업진출이 가시화하면서 성장 잠재력이 부각되고 있다”며 “2023년부터 현대위아의 사업 포트폴리오가 친환경부품으로도 크게 넓어질 것으로 예상한다”고 말했다.
현대위아의 친환경차부품 관련 매출 규모는 2025년이면 약 4조 원에 이를 것으로 예상된다.
유 연구원은 이날 현대위아 목표주가 5만 원, 투자의견 매수(BUY)를 유지했다.
6일 현대위아 주가는 3만6850원에 장을 마감했다. [비즈니스포스트 차화영 기자]
유지웅 이베스트투자증권 연구원은 7일 “현대위아는 완성차기업의 가동률 회복에 따라 3분기부터 영업이익 회복세가 뚜렷하게 나타날 것”이라고 말했다.
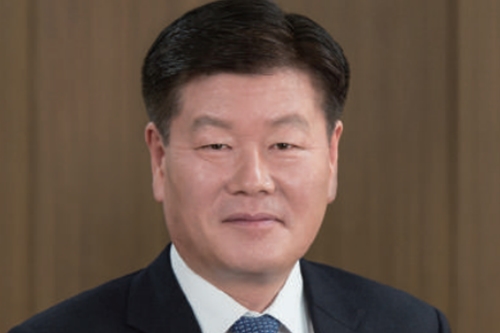
▲ 김경배 현대위아 대표이사 사장.
특히 현대차 고급브랜드 제네시스의 GV80, G80 등 판매량이 가파르게 늘면서 사륜구동 시스템 및 엔진부문 매출이 크게 늘어날 것으로 분석된다.
유 연구원은 “공장 가동률 하락에 따른 고정비 부담이 2분기에 집중될 것”이라면서도 “실적은 2분기 저점을 찍은 뒤 회복하는 궤적을 보일 것”이라고 바라봤다.
현대위아는 고객사인 완성차기업들이 코로나19로 생산물량을 줄이면서 국내외 공장 가동률을 덩달아 낮출 수밖에 없었던 것으로 파악된다.
현대위아는 2분기에 영업적자 223억 원을 낼 것으로 추정된다. 3분기에는 영업수지가 흑자로 돌아설 것으로 예상된다.
현대위아는 장기적으로 친환경차부품부문에서 사업기반을 다지면서 성장을 이어갈 것으로 전망된다.
유 연구원은 “전기차 전용 열관리시스템 및 수소차 부품(공기압축기, 수소저장 시스템)으로 사업진출이 가시화하면서 성장 잠재력이 부각되고 있다”며 “2023년부터 현대위아의 사업 포트폴리오가 친환경부품으로도 크게 넓어질 것으로 예상한다”고 말했다.
현대위아의 친환경차부품 관련 매출 규모는 2025년이면 약 4조 원에 이를 것으로 예상된다.
유 연구원은 이날 현대위아 목표주가 5만 원, 투자의견 매수(BUY)를 유지했다.
6일 현대위아 주가는 3만6850원에 장을 마감했다. [비즈니스포스트 차화영 기자]