CJCGV의 목표주가가 높아졌다. 영화 관람료 인상으로 수익성이 좋아질 것으로 전망됐다.
김회재 대신증권 연구원은 9일 CJCGV 목표주가를 10만 원으로 높이고 투자의견은 매수(BUY)를 유지했다. CJCGV는 직전거래일인 6일에 7만1300원으로 장을 마쳤다.
CJCGV는 11일부터 영화 관람료를 1천 원 올리기로 했다. 이에 따라 영화 관람료는 월~목 1만 원, 금~일 1만1천 원(일반 2D영화 스탠다드 좌석 기준)으로 오르게 된다,
관람료 인상 효과는 영화 성수기인 올해 3분기에 집중적으로 발생할 것으로 전망됐다.
김 연구원은 “올해 3분기에는 지난해 3분기보다 CGCJV 관객 수가 10% 이상 늘어날 것”이라며 “관람료 인상과 용산점 리뉴얼이 끝난 점을 고려하면 CGCJV의 3분기 영업이익은 역대 최고 수준인 390억 원에 이를 수 있다”고 내다봤다.
CGCJV는 올해 1분기에 매출 4700억 원, 영업이익 178억 원을 냈을 것으로 추정됐다. 2017년 1분기보다 매출은 17%, 영업이익은 22% 늘어난 것이다.
김 연구원은 “CJCGV가 1분기에 국내부문은 평창 동계올림픽의 영향으로 부진했지만 해외부문은 중국을 중심으로 성장했을 것”이라며 “1분기에 중국 관객수가 1년 전보다 36% 증가하며 실적 개선을 이끌었을 것”이라고 파악했다.
CGCGV는 올해 연결기준으로 매출 1조8820억 원, 영업이익 1190억 원을 낼 것으로 추산됐다. 2017년보다 매출은 9.8%, 영업이익은 38.4% 늘어나는 것이다. [비즈니스포스트 임용비 기자]
김회재 대신증권 연구원은 9일 CJCGV 목표주가를 10만 원으로 높이고 투자의견은 매수(BUY)를 유지했다. CJCGV는 직전거래일인 6일에 7만1300원으로 장을 마쳤다.
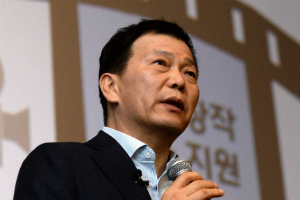
▲ 서정 CJCGV 대표이사.
CJCGV는 11일부터 영화 관람료를 1천 원 올리기로 했다. 이에 따라 영화 관람료는 월~목 1만 원, 금~일 1만1천 원(일반 2D영화 스탠다드 좌석 기준)으로 오르게 된다,
관람료 인상 효과는 영화 성수기인 올해 3분기에 집중적으로 발생할 것으로 전망됐다.
김 연구원은 “올해 3분기에는 지난해 3분기보다 CGCJV 관객 수가 10% 이상 늘어날 것”이라며 “관람료 인상과 용산점 리뉴얼이 끝난 점을 고려하면 CGCJV의 3분기 영업이익은 역대 최고 수준인 390억 원에 이를 수 있다”고 내다봤다.
CGCJV는 올해 1분기에 매출 4700억 원, 영업이익 178억 원을 냈을 것으로 추정됐다. 2017년 1분기보다 매출은 17%, 영업이익은 22% 늘어난 것이다.
김 연구원은 “CJCGV가 1분기에 국내부문은 평창 동계올림픽의 영향으로 부진했지만 해외부문은 중국을 중심으로 성장했을 것”이라며 “1분기에 중국 관객수가 1년 전보다 36% 증가하며 실적 개선을 이끌었을 것”이라고 파악했다.
CGCGV는 올해 연결기준으로 매출 1조8820억 원, 영업이익 1190억 원을 낼 것으로 추산됐다. 2017년보다 매출은 9.8%, 영업이익은 38.4% 늘어나는 것이다. [비즈니스포스트 임용비 기자]