금호석유화학이 중국 경기부양책의 영향으로 합성고무와 합성수지 실적이 좋아질 것으로 전망됐다.
이응주 신한금융투자 연구원은 17일 “하반기부터 중국 경기부양정책이 실시되면 합성고무와 합성수지 시황이 개선돼 이익이 대폭 늘어날 것”이라고 파악했다.
중국 경기부양정책의 영향으로 자동차 판매가 늘어나면 타이어 매출도 함께 늘어나 타이어 원재료인 합성고무 실적도 좋아진다는 것이다.
또 중국 소비시장이 활성화면 합성수지 주력제품인 아크릴로니트릴부타디엔스티렌(ABS)과 발포폴리스티렌(EPS) 마진도 좋아지게 된다.
아크릴로니트릴부타디엔스티렌과 발포폴리스티렌은 자동차나 가전 내외장재용으로 쓰이는 합성수지다.
금호석유화학은 2019년 연결기준으로 매출 5조3688억 원, 영업이익 5925억 원을 낼 것으로 전망됐다. 2018년보다 매출은 3.8% 줄어들지만 영업이익은 6.8% 늘어나는 것이다. [비즈니스포스트 석현혜 기자]
이응주 신한금융투자 연구원은 17일 “하반기부터 중국 경기부양정책이 실시되면 합성고무와 합성수지 시황이 개선돼 이익이 대폭 늘어날 것”이라고 파악했다.
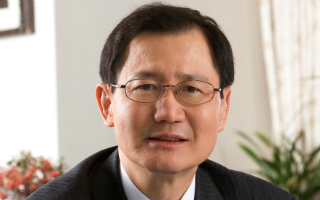
▲ 박찬구 금호석유그룹 회장.
중국 경기부양정책의 영향으로 자동차 판매가 늘어나면 타이어 매출도 함께 늘어나 타이어 원재료인 합성고무 실적도 좋아진다는 것이다.
또 중국 소비시장이 활성화면 합성수지 주력제품인 아크릴로니트릴부타디엔스티렌(ABS)과 발포폴리스티렌(EPS) 마진도 좋아지게 된다.
아크릴로니트릴부타디엔스티렌과 발포폴리스티렌은 자동차나 가전 내외장재용으로 쓰이는 합성수지다.
금호석유화학은 2019년 연결기준으로 매출 5조3688억 원, 영업이익 5925억 원을 낼 것으로 전망됐다. 2018년보다 매출은 3.8% 줄어들지만 영업이익은 6.8% 늘어나는 것이다. [비즈니스포스트 석현혜 기자]