[비즈니스포스트] 농심이 내년 부산 녹산 수출 전용 공장의 생산량 확대에 힘입어 연간 영업이익 2400억 원 안팎을 낼 것으로 전망됐다.
국내 라면 가격 인상과 영국 납품 재개도 실적 개선에 보탬이 될 것으로 예상됐다.
16일 하나증권은 농심의 내년 연결기준 영업이익을 2470억 원으로 예상했다. 올해 추정치 2168억 원보다 14.0% 늘어나는 것이다.
유안타증권은 올해 추정치보다 11.5% 늘어난 2497억 원, 한화투자증권은 7.7% 늘어난 2366억 원을 각각 전망했다.
증권사들은 부산 녹산 수출 전용 공장이 가동되면서 유럽과 중남미 등 해외 시장에 공급할 물량이 늘어날 것으로 봤다. 하나증권은 신공장 증설 효과가 내년 1300억 원에 이를 것으로 추정했다.
유안타증권과 키움증권은 영국 판매 회복에도 주목했다. 농심은 영국 공급 방식을 유럽 법인 판매에서 본사 직수출로 바꾸는 과정에서 주요 유통회사 납품이 지연됐다. 두 증권사는 내년 1분기부터 영국 판매가 회복될 것으로 봤다.
심은주 하나증권 연구원은 “내년은 국내 일부 제품 판가 인상 효과 및 녹산 신공장 가동에 따른 해외 매출 확대가 본격화될 것으로 기대한다”고 말했다.
일부 증권사는 이익 전망치를 낮추면서 목표주가를 하향했다. 주영훈 NH투자증권 연구원은 내년 영업이익 전망치를 2570억 원에서 2380억 원으로 7.3% 낮추고 목표주가도 56만 원에서 53만 원으로 내렸다.
KB증권은 외환 관련 영업외손익을 반영해 내년 지배주주순이익 전망치를 3.7% 낮추고 목표주가를 59만 원에서 56만 원으로 내렸다.
다올투자증권도 환율과 해외 판매가격 효과를 반영해 내년 실적 추정치를 낮추면서 목표주가를 55만 원에서 48만 원으로 하향했다. 내년 상반기 매출 전망치는 2조769억 원에서 1조9829억 원으로, 지배주주순이익 전망치는 1170억 원에서 1124억 원으로 각각 내렸다.
직전 거래일인 13일 농심 주가는 36만6500원에 거래를 마쳤다.
농심은 3분기 연결기준 매출 9296억 원, 영업이익 497억 원을 냈다. 지난해 같은 기간보다 매출은 6.7% 늘고 영업이익은 8.6% 줄었다. 영업이익은 시장 기대치인 604억 원을 약 18% 밑돌았다.
미국과 중국 법인 매출이 각각 14%와 22%가량 늘며 외형 성장을 뒷받침했다. 그러나 원부재료와 해상운임, 글로벌 광고·판촉 비용이 늘고 영국 납품이 지연되면서 수익성이 낮아졌다. 이솔 기자
국내 라면 가격 인상과 영국 납품 재개도 실적 개선에 보탬이 될 것으로 예상됐다.
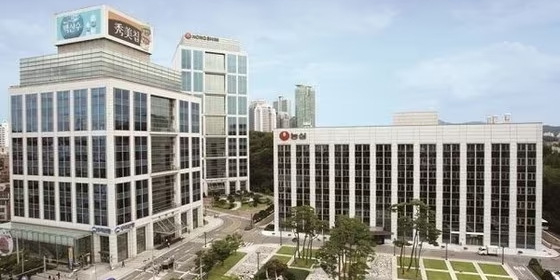
▲ 농심이 내년 영업이익 약 2400억 원을 낼 것으로 예상됐다. 사진은 서울 동작구 신대방동에 있는 농심 본사 전경. <농심>
16일 하나증권은 농심의 내년 연결기준 영업이익을 2470억 원으로 예상했다. 올해 추정치 2168억 원보다 14.0% 늘어나는 것이다.
유안타증권은 올해 추정치보다 11.5% 늘어난 2497억 원, 한화투자증권은 7.7% 늘어난 2366억 원을 각각 전망했다.
증권사들은 부산 녹산 수출 전용 공장이 가동되면서 유럽과 중남미 등 해외 시장에 공급할 물량이 늘어날 것으로 봤다. 하나증권은 신공장 증설 효과가 내년 1300억 원에 이를 것으로 추정했다.
유안타증권과 키움증권은 영국 판매 회복에도 주목했다. 농심은 영국 공급 방식을 유럽 법인 판매에서 본사 직수출로 바꾸는 과정에서 주요 유통회사 납품이 지연됐다. 두 증권사는 내년 1분기부터 영국 판매가 회복될 것으로 봤다.
심은주 하나증권 연구원은 “내년은 국내 일부 제품 판가 인상 효과 및 녹산 신공장 가동에 따른 해외 매출 확대가 본격화될 것으로 기대한다”고 말했다.
일부 증권사는 이익 전망치를 낮추면서 목표주가를 하향했다. 주영훈 NH투자증권 연구원은 내년 영업이익 전망치를 2570억 원에서 2380억 원으로 7.3% 낮추고 목표주가도 56만 원에서 53만 원으로 내렸다.
KB증권은 외환 관련 영업외손익을 반영해 내년 지배주주순이익 전망치를 3.7% 낮추고 목표주가를 59만 원에서 56만 원으로 내렸다.
다올투자증권도 환율과 해외 판매가격 효과를 반영해 내년 실적 추정치를 낮추면서 목표주가를 55만 원에서 48만 원으로 하향했다. 내년 상반기 매출 전망치는 2조769억 원에서 1조9829억 원으로, 지배주주순이익 전망치는 1170억 원에서 1124억 원으로 각각 내렸다.
직전 거래일인 13일 농심 주가는 36만6500원에 거래를 마쳤다.
농심은 3분기 연결기준 매출 9296억 원, 영업이익 497억 원을 냈다. 지난해 같은 기간보다 매출은 6.7% 늘고 영업이익은 8.6% 줄었다. 영업이익은 시장 기대치인 604억 원을 약 18% 밑돌았다.
미국과 중국 법인 매출이 각각 14%와 22%가량 늘며 외형 성장을 뒷받침했다. 그러나 원부재료와 해상운임, 글로벌 광고·판촉 비용이 늘고 영국 납품이 지연되면서 수익성이 낮아졌다. 이솔 기자