[비즈니스포스트] 우리금융지주가 3분기 시장 기대치를 웃도는 실적을 거둘 것으로 전망됐다.
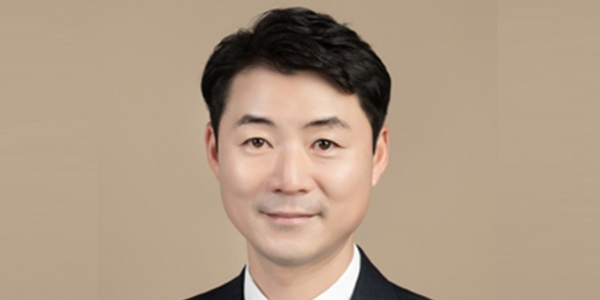
정준섭 NH투자증권 연구원은 29일 우리금융지주 목표주가를 4만5천 원, 투자의견을 매수(BUY)로 유지했다.
전날 우리금융지주 주가는 3만6400원에 거래를 마쳤다.
정 연구원은 “상반기 약점이었던 낮은 수수료수익 비중과 높은 환율의 손익 민감도는 3분기부터 상대적 장점으로 작용할 것”이라며 “자본시장 둔화에 따른 수수료수익 감소보다 원화 강세에 따른 외화환산이익이 더 클 전망이다”고 내다봤다.
우리금융지주는 3분기 연결기준 지배주주순이익으로 1조309억 원을 거둘 것으로 추정됐다. 지난해 같은 기간보다 16.8% 감소하지만 시장 기대치(컨센서스)를 소폭 웃도는 수준이다.
순이익 감소는 지난해 3분기 보험사 인수에 따른 일회성 이익인 염가매수차익 5810억 원이 반영됐던 영향으로 풀이됐다. 다만 3분기 영업이익은 1조4030억 원으로 지난해 같은 기간보다 42% 증가할 것으로 예상됐다.
자본비율 개선으로 주주환원 확대 여력도 커질 것으로 전망됐다.
정 연구원은 “경상 실적과 환율 효과, 운영 위험가중자산(RWA) 기준 완화에 힘입어 9월 말 보통주자본(CET1)비율은 6월 말 13.71%보다 25~30bp(1bp=0.01%포인트) 정도 상승할 것”이라고 바라봤다.
이어 “지금까지 주요 금융지주의 경우 자본비율 상승이 주주환원 확대와 주가 상승으로 이어졌다”며 “우리금융지주 역시 총주주환원율이 지난해 36.5%에서 올해 45%, 내년 50%로 확대되면서 주가 상승에 힘을 보탤 것”이라고 덧붙였다. 전해리 기자
정준섭 NH투자증권 연구원은 29일 우리금융지주 목표주가를 4만5천 원, 투자의견을 매수(BUY)로 유지했다.
▲ 우리금융지주가 3분기 시장 기대치를 웃도는 실적을 거둘 것으로 전망됐다. <우리금융지주>
전날 우리금융지주 주가는 3만6400원에 거래를 마쳤다.
정 연구원은 “상반기 약점이었던 낮은 수수료수익 비중과 높은 환율의 손익 민감도는 3분기부터 상대적 장점으로 작용할 것”이라며 “자본시장 둔화에 따른 수수료수익 감소보다 원화 강세에 따른 외화환산이익이 더 클 전망이다”고 내다봤다.
우리금융지주는 3분기 연결기준 지배주주순이익으로 1조309억 원을 거둘 것으로 추정됐다. 지난해 같은 기간보다 16.8% 감소하지만 시장 기대치(컨센서스)를 소폭 웃도는 수준이다.
순이익 감소는 지난해 3분기 보험사 인수에 따른 일회성 이익인 염가매수차익 5810억 원이 반영됐던 영향으로 풀이됐다. 다만 3분기 영업이익은 1조4030억 원으로 지난해 같은 기간보다 42% 증가할 것으로 예상됐다.
자본비율 개선으로 주주환원 확대 여력도 커질 것으로 전망됐다.
정 연구원은 “경상 실적과 환율 효과, 운영 위험가중자산(RWA) 기준 완화에 힘입어 9월 말 보통주자본(CET1)비율은 6월 말 13.71%보다 25~30bp(1bp=0.01%포인트) 정도 상승할 것”이라고 바라봤다.
이어 “지금까지 주요 금융지주의 경우 자본비율 상승이 주주환원 확대와 주가 상승으로 이어졌다”며 “우리금융지주 역시 총주주환원율이 지난해 36.5%에서 올해 45%, 내년 50%로 확대되면서 주가 상승에 힘을 보탤 것”이라고 덧붙였다. 전해리 기자