애경산업이 하반기에 실적을 개선할 가능성이 낮은 것으로 예상됐다.
2분기에 시장 기대치를 크게 밑도는 실적을 냈다.
한유정 대신증권 연구원은 8일 애경산업 목표주가를 기존과 동일한 6만4천 원으로, 투자의견도 매수(BUY)를 유지했다.
애경산업 주가는 7일 2만7850원에 거래를 마쳤다.
한 연구원은 애경산업을 두고 “하반기 실적 개선 가능성이 낮다”며 “가시성이 확보되기 이전까지 보수적 접근을 추천한다”고 말했다
애경산업은 2분기에 매출 1573억 원, 영업이익 61억 원을 냈다. 2018년 2분기보다 매출은 10%, 영업이익은 72% 감소하며 시장의 눈높이에 미치지 못했다.
생활용품은 신제품 르샤트라 출시효과로 매출은 9% 늘었지만 초기비용 부담으로 영업이익이 24% 감소한 것으로 파악됐다.
화장품은 전체 채널, 전체 브랜드 판매 부진으로 매출은 25%, 영업이익은 77% 감소했다. 홈쇼핑 채널에서 화장품 판매 경쟁이 심해졌고 중국에서 상하이 법인을 통한 직접판매 확대를 위해 재고 조정이 이뤄졌기 때문으로 분석됐다.
한 연구원은 애경산업의 하반기 실적 개선 가능성이 낮다고 바라본 이유로 두 가지를 들었다.
첫째는 중국시장과 관련한 막연한 기대를 경계해야 한다는 점이다. 중국 현지법인으로 채널을 일원화하는 취지는 긍정적이나 물량통제가 어느 정도로 이뤄지고 있는지 알 수 없기 때문이다. 기존 채널의 의존도가 높았던 점도 하반기 큰 폭의 실적 개선을 기대하기 어려운 이유로 지적됐다.
둘째는 세컨드 브랜드의 부재다. 애경산업은 화장품 매출비중 88%를 차지하는 ‘Age 20’s’의 높은 의존도를 벗어나기 위해 세컨드 브랜드인 ‘LUNA’의 브랜드 강화에 힘썼다.
그러나 한 연구원은 “LUNA는 홈쇼핑 방영 확대에 주안점을 두고 있으나 브랜드 특성상 연령대가 상대적으로 높은 홈쇼핑 채널에 다소 적합하지 못하다”며 “하반기 LUNA의 실적 기여도 제한적일 전망”이라고 바라봤다. [비즈니스포스트 김디모데 기자]
2분기에 시장 기대치를 크게 밑도는 실적을 냈다.
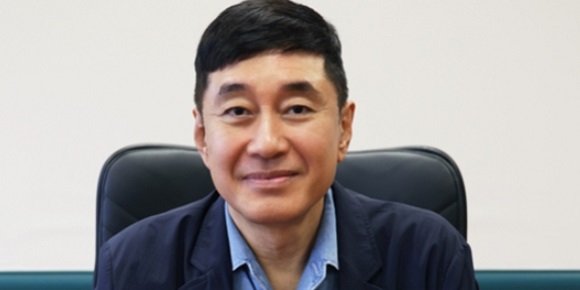
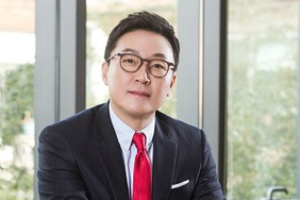
▲ 이윤규 애경산업 대표이사.
한유정 대신증권 연구원은 8일 애경산업 목표주가를 기존과 동일한 6만4천 원으로, 투자의견도 매수(BUY)를 유지했다.
애경산업 주가는 7일 2만7850원에 거래를 마쳤다.
한 연구원은 애경산업을 두고 “하반기 실적 개선 가능성이 낮다”며 “가시성이 확보되기 이전까지 보수적 접근을 추천한다”고 말했다
애경산업은 2분기에 매출 1573억 원, 영업이익 61억 원을 냈다. 2018년 2분기보다 매출은 10%, 영업이익은 72% 감소하며 시장의 눈높이에 미치지 못했다.
생활용품은 신제품 르샤트라 출시효과로 매출은 9% 늘었지만 초기비용 부담으로 영업이익이 24% 감소한 것으로 파악됐다.
화장품은 전체 채널, 전체 브랜드 판매 부진으로 매출은 25%, 영업이익은 77% 감소했다. 홈쇼핑 채널에서 화장품 판매 경쟁이 심해졌고 중국에서 상하이 법인을 통한 직접판매 확대를 위해 재고 조정이 이뤄졌기 때문으로 분석됐다.
한 연구원은 애경산업의 하반기 실적 개선 가능성이 낮다고 바라본 이유로 두 가지를 들었다.
첫째는 중국시장과 관련한 막연한 기대를 경계해야 한다는 점이다. 중국 현지법인으로 채널을 일원화하는 취지는 긍정적이나 물량통제가 어느 정도로 이뤄지고 있는지 알 수 없기 때문이다. 기존 채널의 의존도가 높았던 점도 하반기 큰 폭의 실적 개선을 기대하기 어려운 이유로 지적됐다.
둘째는 세컨드 브랜드의 부재다. 애경산업은 화장품 매출비중 88%를 차지하는 ‘Age 20’s’의 높은 의존도를 벗어나기 위해 세컨드 브랜드인 ‘LUNA’의 브랜드 강화에 힘썼다.
그러나 한 연구원은 “LUNA는 홈쇼핑 방영 확대에 주안점을 두고 있으나 브랜드 특성상 연령대가 상대적으로 높은 홈쇼핑 채널에 다소 적합하지 못하다”며 “하반기 LUNA의 실적 기여도 제한적일 전망”이라고 바라봤다. [비즈니스포스트 김디모데 기자]