태광산업 주가가 오를 것으로 전망됐다. 태광산업은 석유화학 및 섬유제품을 생산하는 기업이다.
스튜어드십코드 도입으로 주주 이익 강화정책이 실현되고 원료 가격 안정화로 실적 호조도 이어갈 것으로 분석됐다.
전유진 케이프투자증권 연구원은 30일 태광산업 목표주가를 175만 원, 투자의견 매수(BUY)를 새로 제시했다.
29일 태광산업 주가는 137만 원에 거래를 마쳤다.
스튜어드십코드는 연기금과 자산운용사 등 기관투자자가 주주의 자격으로 기업의 의사결정에 적극적으로 참여하고 고객에게 투명하게 보고하는 것을 말한다.
전 연구원은 “태광산업은 잦은 내부거래 등으로 공정거래위원회의 제재를 몇 차례 받아 5월에 지배구조 개편을 시작해 마무리 단계에 진입했다”며 “경영구조가 투명해진 뒤에는 자사주 소각, 배당성향 확대 등 주주 이익 강화정책을 실현할 것”이라고 내다봤다.
태광산업은 2018년 3분기 기준으로 자사주 보유 비중이 24.4%이며 배당성향은 2002년 이후 평균 1.2%인 것으로 파악됐다.
배당성향은 순이익 가운데 현금으로 지급된 배당금의 비율이다. 태광산업의 배당성향은 코스피에 편입된 기업들의 평균치보다 19% 낮은 것으로 나타났다.
태광산업은 원료 가격 안정화로 실적 호조도 이어갈 것으로 전망됐다.
태광산업은 2018년에 매출 3조2170억 원, 영업이익 3600억 원을 거둘 것으로 전망됐다. 2017년 보다 매출은 10.3%, 영업이익은 49.4% 늘어나는 것이다. [비즈니스포스트 류근영 기자]
스튜어드십코드 도입으로 주주 이익 강화정책이 실현되고 원료 가격 안정화로 실적 호조도 이어갈 것으로 분석됐다.
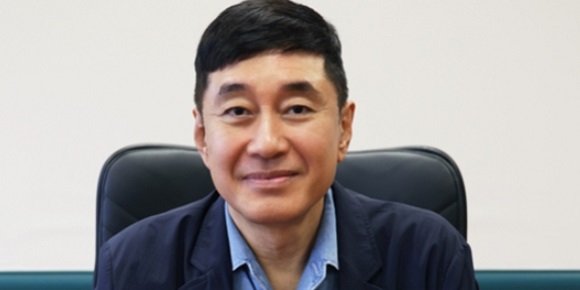
▲ 홍현민 태광산업 대표이사.
전유진 케이프투자증권 연구원은 30일 태광산업 목표주가를 175만 원, 투자의견 매수(BUY)를 새로 제시했다.
29일 태광산업 주가는 137만 원에 거래를 마쳤다.
스튜어드십코드는 연기금과 자산운용사 등 기관투자자가 주주의 자격으로 기업의 의사결정에 적극적으로 참여하고 고객에게 투명하게 보고하는 것을 말한다.
전 연구원은 “태광산업은 잦은 내부거래 등으로 공정거래위원회의 제재를 몇 차례 받아 5월에 지배구조 개편을 시작해 마무리 단계에 진입했다”며 “경영구조가 투명해진 뒤에는 자사주 소각, 배당성향 확대 등 주주 이익 강화정책을 실현할 것”이라고 내다봤다.
태광산업은 2018년 3분기 기준으로 자사주 보유 비중이 24.4%이며 배당성향은 2002년 이후 평균 1.2%인 것으로 파악됐다.
배당성향은 순이익 가운데 현금으로 지급된 배당금의 비율이다. 태광산업의 배당성향은 코스피에 편입된 기업들의 평균치보다 19% 낮은 것으로 나타났다.
태광산업은 원료 가격 안정화로 실적 호조도 이어갈 것으로 전망됐다.
태광산업은 2018년에 매출 3조2170억 원, 영업이익 3600억 원을 거둘 것으로 전망됐다. 2017년 보다 매출은 10.3%, 영업이익은 49.4% 늘어나는 것이다. [비즈니스포스트 류근영 기자]