[비즈니스포스트] 영원무역 목표주가가 낮아졌다.
최근 원화 가치가 오르면서 달러 매출을 원화로 환산한 실적이 줄어들 것으로 예상됐다.

정지윤 NH투자증권 연구원은 1일 영원무역 목표주가를 기존 12만 원에서 10만5천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
정 연구원은 "영원무역은 해외 매출 비중이 높은 만큼 9월 원화 가치 상승에 따라 이익 환산치도 줄어들 것으로 보인다"며 "다만 상반기에 이어 하반기에도 주문자상표부착생산(OEM) 사업의 수주 흐름은 안정적이다"고 바라봤다.
영원무역은 3분기 연결기준으로 매출 1조2872억 원, 영업이익 1970억 원을 낼 것으로 전망됐다. 2025년 3분기보다 매출은 7%, 영업이익은 9% 증가하는 것이다.
영원무역은 하반기에도 주문자상표부착생산(OEM) 사업의 성장세를 이어갈 것으로 분석됐다. 회사는 △아크테릭스 △VFC(노스페이스) △온 △알로요가 등을 주요 고객사로 두고 있다.
NH투자증권은 영원무역의 3분기 OEM 사업의 달러 기준 매출이 지난해 같은 기간보다 6% 증가할 것으로 예상했다.
특히 스포츠 브랜드 '온'이 의류 사업을 확대하고 있으며 애슬레저 브랜드 '알로요가'의 제품 생산도 늘고 있는 것으로 분석됐다. 알로요가 제품을 생산하는 영원무역의 베트남 공장에서는 미국으로 향하는 선적 건수도 증가하고 있는 것으로 나타났다.
영원무역은 2026년 연결기준으로 매출 4조4037억 원, 영업이익 6081억 원을 낼 것으로 전망됐다. 2025년보다 매출은 8%, 영업이익은 18% 증가하는 것이다. 조수연 기자
최근 원화 가치가 오르면서 달러 매출을 원화로 환산한 실적이 줄어들 것으로 예상됐다.
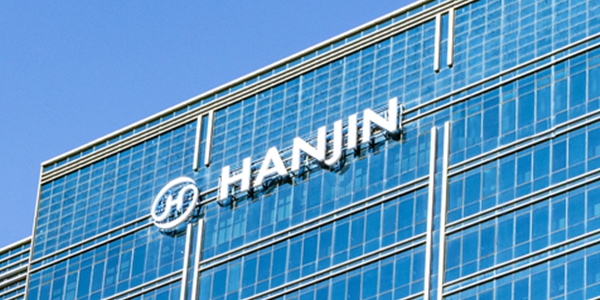
▲ 정지윤 NH투자증권 연구원은 1일 영원무역 목표주가를 기존 12만 원에서 10만5천 원으로 낮춰 잡았다. 사진은 서울 중구에 위치한 영원무역 본사 전경. <영원무역>
정지윤 NH투자증권 연구원은 1일 영원무역 목표주가를 기존 12만 원에서 10만5천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
정 연구원은 "영원무역은 해외 매출 비중이 높은 만큼 9월 원화 가치 상승에 따라 이익 환산치도 줄어들 것으로 보인다"며 "다만 상반기에 이어 하반기에도 주문자상표부착생산(OEM) 사업의 수주 흐름은 안정적이다"고 바라봤다.
영원무역은 3분기 연결기준으로 매출 1조2872억 원, 영업이익 1970억 원을 낼 것으로 전망됐다. 2025년 3분기보다 매출은 7%, 영업이익은 9% 증가하는 것이다.
영원무역은 하반기에도 주문자상표부착생산(OEM) 사업의 성장세를 이어갈 것으로 분석됐다. 회사는 △아크테릭스 △VFC(노스페이스) △온 △알로요가 등을 주요 고객사로 두고 있다.
NH투자증권은 영원무역의 3분기 OEM 사업의 달러 기준 매출이 지난해 같은 기간보다 6% 증가할 것으로 예상했다.
특히 스포츠 브랜드 '온'이 의류 사업을 확대하고 있으며 애슬레저 브랜드 '알로요가'의 제품 생산도 늘고 있는 것으로 분석됐다. 알로요가 제품을 생산하는 영원무역의 베트남 공장에서는 미국으로 향하는 선적 건수도 증가하고 있는 것으로 나타났다.
영원무역은 2026년 연결기준으로 매출 4조4037억 원, 영업이익 6081억 원을 낼 것으로 전망됐다. 2025년보다 매출은 8%, 영업이익은 18% 증가하는 것이다. 조수연 기자