[비즈니스포스트] 코스메카코리아가 K뷰티의 글로벌 점유율 확대에 힘입어 매출 성장세를 이어갈 것으로 전망됐다.
정지윤 NH투자증권 연구원은 1일 코스메카코리아 목표주가를 14만 원으로 유지했다. 투자의견은 매수(BUY)를 유지했다.
9월30일 코스메카코리아 주가는 11만3800원에 거래를 마쳤다.
정 연구원은 “브랜드와 생산품목이 다변화되면서 하반기에도 안정적 수출 흐름을 이어갈 것으로 보인다”며 “K뷰티의 글로벌 점유율 확대가 이어지는 만큼 매출 성장세도 지속될 것”이라고 내다봤다.
내년부터 충북 오창공장이 가동되면 생산능력이 늘어날 것으로 예상됐다.
코스메카코리아는 올해 6월 오창공장을 640억 원에 인수했으며 앞으로 1360억 원 규모의 시설투자를 진행하기로 했다. 오창공장은 기존 충북 음성공장보다 규모가 크고 인력 확보도 상대적으로 용이해 실질 가동률을 높일 수 있을 것으로 분석됐다.
내년부터 코스메카코리아의 미국 자회사 잉글우드랩의 매출도 반등할 것으로 예상됐다. 잉글우드랩 아래에는 잉글우드랩 별도법인(EWL)과 잉글우드랩코리아(EWLK)가 함께 있다.
정 연구원은 “잉글우드랩 별도법인은 해외 고객사의 고단가 일반의약품(OTC) 선케어 제품 출시가 예정돼 있다”며 “잉글우드랩코리아에서는 주요 고객사의 재발주와 신제품 출시가 기대되고 향수 등 신규 브랜드 수출도 늘어날 것”이라고 내다봤다.
다만 미국 사업은 법인별로 수익성 흐름이 엇갈릴 것으로 예상됐다.
정 연구원은 “잉글우드랩 별도법인의 영업이익은 해외 고객사의 고단가 일반의약품(OTC) 선케어 제품 수주에 힘입어 환율 영향을 제외하면 양호한 흐름을 보이고 있다”며 “반면 잉글우드랩코리아는 기존 주요 고객사의 대규모 주문이 일부 줄어 지난해보다 수익성이 나빠질 것으로 보인다”고 말했다.
올해 3분기 영업이익은 시장 기대치(컨센서스)를 밑돈 것으로 추정됐다.
코스메카코리아는 올해 3분기 연결기준으로 매출 2226억 원, 영업이익 315억 원을 낸 것으로 추산됐다. 지난해 3분기보다 매출은 22%, 영업이익은 16% 증가하는 것이다. 영업이익 전망치 329억 원을 소폭 밑도는 수준이다.
코스메카코리아는 올해 연결기준으로 매출 8563억 원, 영업이익 1140억 원을 낼 것으로 전망됐다. 지난해보다 매출은 34%, 영업이익은 36% 증가하는 것이다. 김예원 기자
정지윤 NH투자증권 연구원은 1일 코스메카코리아 목표주가를 14만 원으로 유지했다. 투자의견은 매수(BUY)를 유지했다.
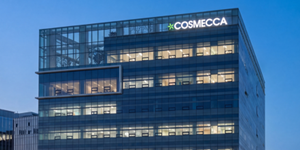
▲ 코스메카코리아가 K뷰티 점유율 확대로 안정적 수출 흐름이 이어질 것으로 전망됐다. 사진은 경기도 성남시에 위치한 코스메카코리아 중앙연구원 전경. <코스메카코리아>
9월30일 코스메카코리아 주가는 11만3800원에 거래를 마쳤다.
정 연구원은 “브랜드와 생산품목이 다변화되면서 하반기에도 안정적 수출 흐름을 이어갈 것으로 보인다”며 “K뷰티의 글로벌 점유율 확대가 이어지는 만큼 매출 성장세도 지속될 것”이라고 내다봤다.
내년부터 충북 오창공장이 가동되면 생산능력이 늘어날 것으로 예상됐다.
코스메카코리아는 올해 6월 오창공장을 640억 원에 인수했으며 앞으로 1360억 원 규모의 시설투자를 진행하기로 했다. 오창공장은 기존 충북 음성공장보다 규모가 크고 인력 확보도 상대적으로 용이해 실질 가동률을 높일 수 있을 것으로 분석됐다.
내년부터 코스메카코리아의 미국 자회사 잉글우드랩의 매출도 반등할 것으로 예상됐다. 잉글우드랩 아래에는 잉글우드랩 별도법인(EWL)과 잉글우드랩코리아(EWLK)가 함께 있다.
정 연구원은 “잉글우드랩 별도법인은 해외 고객사의 고단가 일반의약품(OTC) 선케어 제품 출시가 예정돼 있다”며 “잉글우드랩코리아에서는 주요 고객사의 재발주와 신제품 출시가 기대되고 향수 등 신규 브랜드 수출도 늘어날 것”이라고 내다봤다.
다만 미국 사업은 법인별로 수익성 흐름이 엇갈릴 것으로 예상됐다.
정 연구원은 “잉글우드랩 별도법인의 영업이익은 해외 고객사의 고단가 일반의약품(OTC) 선케어 제품 수주에 힘입어 환율 영향을 제외하면 양호한 흐름을 보이고 있다”며 “반면 잉글우드랩코리아는 기존 주요 고객사의 대규모 주문이 일부 줄어 지난해보다 수익성이 나빠질 것으로 보인다”고 말했다.
올해 3분기 영업이익은 시장 기대치(컨센서스)를 밑돈 것으로 추정됐다.
코스메카코리아는 올해 3분기 연결기준으로 매출 2226억 원, 영업이익 315억 원을 낸 것으로 추산됐다. 지난해 3분기보다 매출은 22%, 영업이익은 16% 증가하는 것이다. 영업이익 전망치 329억 원을 소폭 밑도는 수준이다.
코스메카코리아는 올해 연결기준으로 매출 8563억 원, 영업이익 1140억 원을 낼 것으로 전망됐다. 지난해보다 매출은 34%, 영업이익은 36% 증가하는 것이다. 김예원 기자