[비즈니스포스트] 세아제강지주가 철강업종 내 선호 종목으로 제시됐다.
미국 내 강관(파이프) 수요가 2028년까지 지속돼, 가격과 판매량이 동시에 늘어날 것으로 전망됐다.
세아제강지주는 재계 순위(2026 공정거래위원회 발표 기준) 46위인 세아그룹의 양대 지주회사 가운데 하나로 강관 중심의 사업 포트폴리오를 갖췄다.
이정우 다올투자증권 연구원은 19일 “세아제강지주와 세아제강 모두 철강 업종 내 선호 의견”이라며 “유정용 강관(OCTG)과 송유관 가격 상승이 올해 시작일 뿐 2027년과 2028년에도 이어지는 상황으로 판단한다”고 말했다.
그는 “미국으로 수출량을 늘리는 게 부담스럽더라도 미국 내 수요가 늘어나는 상황에서 미국 정부가 반덤핑 관세 대상국과 품목을 확장하고 있어 고객사 입장에선 선택지가 크게 없는 상황이라 물량(Q)·가격(P) 효과가 모두 증가하는 국면”이라고 분석했다.
시추 장비의 증가와 운송관(라인 파이프) 프로젝트 증가에 힘입어 2027년 미국 내 강관 수요가 증가할 것으로 전망됐다.
이 연구원은 “강관 수요 상승과 더불어 미국 정부의 철강 보편관세 부과 이후 유정용 강관과 송유관의 원재료인 열연강판과 후판 가격이 지속 상승해 완제품 판가도 오르고 있다”며 “수급 불균형도 아직 이어지고 있는데 언론에 따르면 열연강판의 주문부터 납품에 이르는 시간(리드타임)은 기존 4주에서 현재 7.6주까지 늘어났다”고 설명했다.
한국·베트남·아랍에미리트 등에서 원재료를 가공한 뒤 미국 내 자회사를 통해 유통하는 사업 구조도 이익 개선 요인으로 분석됐다.
이 연구원은 “완제품 가격 상승기에는 유통법인의 재고 매입과 판매까지 시차가 존재해 이익이 발생한다”며 “세아제강은 한국 등지에서 열연과 후판을 매입한 뒤 완제품으로 제조·수출해 미국 유통법인이 낮은 가격에 재고를 매입할 수 있는 이점을 지녔다”고 분석했다. 신재희 기자
미국 내 강관(파이프) 수요가 2028년까지 지속돼, 가격과 판매량이 동시에 늘어날 것으로 전망됐다.
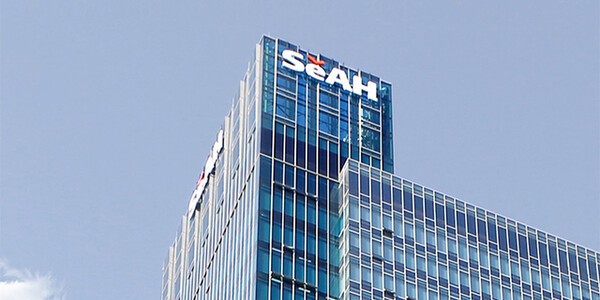
▲ 이정우 다올투자증권 연구원은 19일 세아제강지주와 세아제강에 대해 철강업종 내 선호 종목 의견을 냈다. 사진은 서울 마포구에 위치한 세아타워. <세아그룹>
세아제강지주는 재계 순위(2026 공정거래위원회 발표 기준) 46위인 세아그룹의 양대 지주회사 가운데 하나로 강관 중심의 사업 포트폴리오를 갖췄다.
이정우 다올투자증권 연구원은 19일 “세아제강지주와 세아제강 모두 철강 업종 내 선호 의견”이라며 “유정용 강관(OCTG)과 송유관 가격 상승이 올해 시작일 뿐 2027년과 2028년에도 이어지는 상황으로 판단한다”고 말했다.
그는 “미국으로 수출량을 늘리는 게 부담스럽더라도 미국 내 수요가 늘어나는 상황에서 미국 정부가 반덤핑 관세 대상국과 품목을 확장하고 있어 고객사 입장에선 선택지가 크게 없는 상황이라 물량(Q)·가격(P) 효과가 모두 증가하는 국면”이라고 분석했다.
시추 장비의 증가와 운송관(라인 파이프) 프로젝트 증가에 힘입어 2027년 미국 내 강관 수요가 증가할 것으로 전망됐다.
이 연구원은 “강관 수요 상승과 더불어 미국 정부의 철강 보편관세 부과 이후 유정용 강관과 송유관의 원재료인 열연강판과 후판 가격이 지속 상승해 완제품 판가도 오르고 있다”며 “수급 불균형도 아직 이어지고 있는데 언론에 따르면 열연강판의 주문부터 납품에 이르는 시간(리드타임)은 기존 4주에서 현재 7.6주까지 늘어났다”고 설명했다.
한국·베트남·아랍에미리트 등에서 원재료를 가공한 뒤 미국 내 자회사를 통해 유통하는 사업 구조도 이익 개선 요인으로 분석됐다.
이 연구원은 “완제품 가격 상승기에는 유통법인의 재고 매입과 판매까지 시차가 존재해 이익이 발생한다”며 “세아제강은 한국 등지에서 열연과 후판을 매입한 뒤 완제품으로 제조·수출해 미국 유통법인이 낮은 가격에 재고를 매입할 수 있는 이점을 지녔다”고 분석했다. 신재희 기자